Un seguro de vida con beneficiario designado no se hereda. Se paga directamente a esa persona, al margen del testamento y de lo que opinen los herederos. La ley del contrato de seguro lo dice de forma llamativamente tajante: la prestación se entrega al beneficiario aun contra las reclamaciones de los herederos legítimos y de los acreedores.
Y aun así, ese dinero tributa en el Impuesto de Sucesiones. Civilmente va por fuera de la herencia; fiscalmente va por dentro. Esa doble naturaleza es la que hace que todo el mundo se equivoque con este tema.
Hay algo más, y es lo que de verdad cuesta dinero: mucha gente no llega a cobrar seguros que existían porque nadie supo que estaban ahí.
En este artículo
- Lo que decide quién cobra
- El divorcio no cambia el beneficiario
- Va por fuera de la herencia, pero tributa
- La reducción de los 9.195,49 euros
- Cómo encontrar pólizas que nadie conocía
- Los cinco años que nadie menciona
- Los seguros vinculados a una hipoteca
- Dudas sobre el seguro
Lo que decide quién cobra
No lo decide el testamento. Lo decide cómo esté escrito el beneficiario en la póliza, y las diferencias entre una fórmula y otra son grandes:
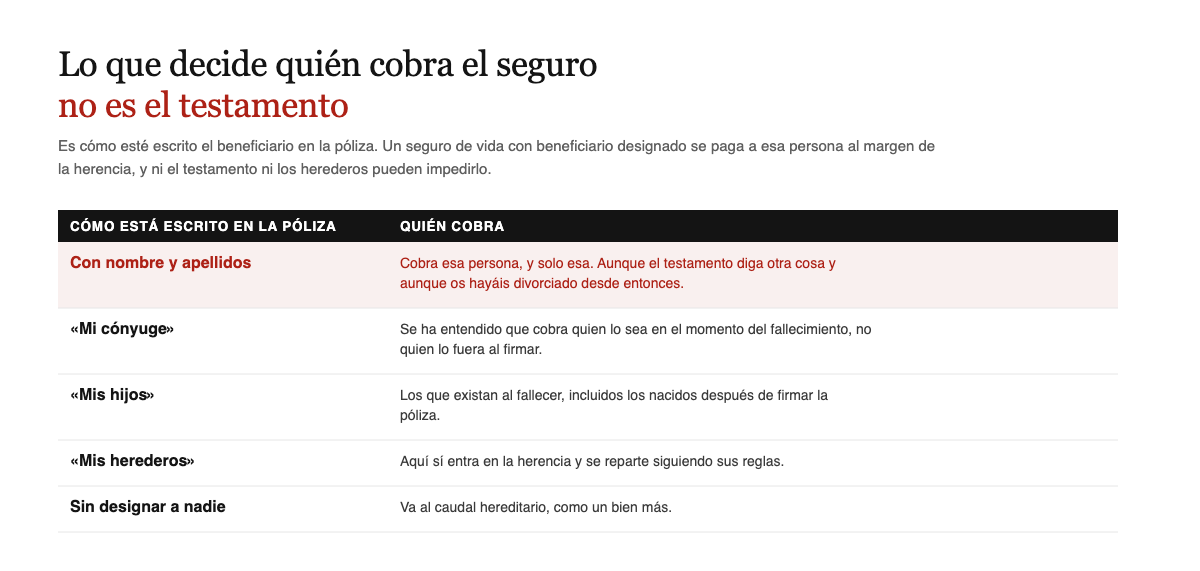
La diferencia entre poner un nombre y poner «mi cónyuge» parece cosmética y no lo es. Con un nombre, cobra esa persona pase lo que pase después. Con la fórmula genérica, se ha venido entendiendo que cobra quien ocupe esa posición en el momento del fallecimiento.
Y si la póliza dice «mis herederos» o no designa a nadie, entonces sí: el dinero entra en el caudal y se reparte siguiendo las reglas de la sucesión, incluida la legítima.
El divorcio no cambia el beneficiario
Este apartado va aparte porque es el error más repetido y el más caro.
Alguien se divorcia, rehace su vida, hace testamento nuevo dejando todo a su nueva pareja o a sus hijos… y no toca el seguro de vida. Si en la póliza figura el nombre de la ex pareja, es la ex pareja quien cobra.
El testamento no la sustituye. La sentencia de divorcio tampoco. La designación de beneficiario es un acto distinto y hay que modificarlo en la propia aseguradora.
Momentos en los que hay que revisar las designaciones: divorciarse, volver a casarse, tener hijos, y que fallezca alguien que figuraba como beneficiario. Es una llamada de diez minutos que evita un pleito.
Lo mismo aplica a los planes de pensiones y a cualquier producto con beneficiario designado. Y conviene hacerlo el mismo día que se testa, no después, como comento en hacer testamento: los tres tipos y cómo se hace.
Va por fuera de la herencia, pero tributa
Aquí está la doble naturaleza que confunde a todo el mundo, y conviene tenerla clara porque las dos cosas son ciertas a la vez.
Civilmente, el seguro no forma parte de la herencia. El beneficiario cobra por derecho propio, derivado del contrato, no como heredero. Por eso puede cobrar aunque renuncie a la herencia, y por eso los acreedores del fallecido no pueden ir contra ese dinero.
Fiscalmente, la Ley del Impuesto de Sucesiones incluye expresamente entre sus hechos imponibles la percepción de cantidades por los beneficiarios de seguros de vida cuando el contratante es persona distinta del beneficiario. O sea que se declara y se paga.
Y se acumula al resto de lo que reciba esa persona de la herencia, lo que puede empujarla a un tramo superior de la tarifa. No es un cajón aparte con su propio impuesto: suma.
Un matiz que también cuenta: si el contratante y el beneficiario son la misma persona, la operación deja de ir por el Impuesto de Sucesiones y pasa al IRPF. Es una diferencia técnica con consecuencias grandes en la factura.
La reducción de los 9.195,49 euros
La ley estatal prevé una reducción del 100 % sobre las cantidades percibidas por seguros de vida, con un límite de 9.195,49 €, cuando el beneficiario es el cónyuge, ascendiente, descendiente, adoptante o adoptado.
Tres cosas que conviene saber sobre ella:
El límite es por persona, no por póliza. Si hay tres seguros, la reducción no se triplica: se aplica una vez sobre el total que recibe cada beneficiario.
Solo alcanza a esos parentescos. Un hermano o un sobrino beneficiario no la tienen.
Hay comunidades que la mejoran, y hay un supuesto especial sin límite para los seguros derivados de actos de terrorismo o de misiones internacionales de paz.
Cómo queda la factura final depende mucho de dónde residiera el fallecido: puedes calcularlo en el comparador del Impuesto de Sucesiones.
Cómo encontrar pólizas que nadie conocía
Esta es la parte que hace que este artículo valga dinero de verdad.
Existe el Registro de Contratos de Seguros de Cobertura de Fallecimiento, del Ministerio de Justicia. Recoge las pólizas de vida y de accidentes vigentes de cada persona, con la aseguradora de cada una.
Se pide con el modelo 790, cuesta unos euros, y es exactamente el mismo trámite y el mismo momento que el certificado de últimas voluntades. Es decir: ya vas a estar ahí, solo hay que marcar también esta casilla.
Y muchísima gente no lo hace, porque nadie se lo dice. Seguros contratados hace veinte años, pólizas vinculadas a una tarjeta o a un préstamo, coberturas de un convenio colectivo del trabajo del fallecido. Dinero que existe y que se queda sin reclamar simplemente porque la familia no sabía que estaba ahí.
Va en el mismo paso que el resto de certificados, como cuento en los trámites de una herencia paso a paso.
Los cinco años que nadie menciona
Dos plazos de cinco años que conviene no confundir, porque los dos cierran puertas.
El registro guarda los datos cinco años. Pasado ese tiempo desde el fallecimiento, la póliza deja de figurar en el certificado. Si nadie lo pidió a tiempo, esa vía de búsqueda se agota.
Y las acciones derivadas del contrato de seguro de vida prescriben a los cinco años. Es un plazo propio del seguro, distinto del de la herencia, y corre por su cuenta.
La conclusión práctica es simple: pide el certificado en los primeros meses. No cuesta casi nada, no bloquea ningún otro trámite y es de las pocas gestiones de una herencia que puede devolver dinero en vez de costarlo.
Los seguros vinculados a una hipoteca
Es un caso particular con su propia lógica y merece comprobarse siempre.
Muchas hipotecas españolas se firmaron con un seguro de vida asociado en el que el beneficiario es el banco. Al fallecer el titular, la aseguradora paga al banco lo que quede de préstamo y la vivienda queda libre de cargas.
No es dinero que cobre la familia, pero el efecto es el mismo: una deuda que desaparece. Y si el préstamo tenía dos titulares, es frecuente que la póliza cubra solo la parte del fallecido, así que hay que leer las condiciones y no dar nada por hecho.
Lo desarrollo entero en heredar una casa con hipoteca. Y el certificado de posiciones que hay que pedir a cada banco, que es lo que destapa las pólizas vinculadas, está en las cuentas bancarias de una persona fallecida.
Dudas sobre el seguro
¿Puedo cobrar el seguro si renuncio a la herencia?
Sí, y es una de las consecuencias más útiles de que el seguro vaya por fuera. Cobras como beneficiario del contrato, no como heredero, así que renunciar a una herencia con deudas no te priva del seguro.
Mi padre me dejó todo en el testamento, pero el seguro está a nombre de mi hermano.
Cobra tu hermano. El testamento no alcanza a un seguro con beneficiario designado, por muy contundente que sea su redacción.
¿Los acreedores pueden quedarse con el seguro?
No, si hay beneficiario designado. La ley protege expresamente esa prestación frente a los acreedores del tomador. Si la póliza dice «mis herederos», la protección desaparece porque entonces sí entra en la herencia.
¿Hay que declararlo aunque la reducción lo deje a cero?
Sí. Las reducciones se aplican al declarar, y no declarar equivale a no tener derecho a ellas. Es el mismo error que con el resto de la herencia.
¿Qué pasa si hay varios beneficiarios?
Se reparte según lo que diga la póliza, y si no dice nada, a partes iguales. Cada uno declara lo suyo y aplica su propia reducción, si le corresponde por parentesco.
Han pasado tres años y creo que había un seguro. ¿Llego a tiempo?
Probablemente sí, pero no lo dejes: el registro guarda los datos cinco años desde el fallecimiento y las acciones del contrato prescriben también a los cinco. Pide el certificado ya.
¿Y los seguros del trabajo o del convenio?
Son de los que más se pierden, porque la familia rara vez sabe que existen. Suelen figurar en el registro, y si no, merece la pena preguntar a la empresa o al sindicato.
Las fuentes
- Ley 50/1980, de Contrato de Seguro — designación de beneficiario y su modificación (arts. 84 a 87), entrega de la prestación al beneficiario frente a herederos y acreedores (art. 88), prescripción de las acciones (art. 23)
- Ley 29/1987 — hecho imponible de los seguros de vida (art. 3) y reducción por seguros con límite de 9.195,49 € (art. 20.2.b)
- Registro de Contratos de Seguros de Cobertura de Fallecimiento, Ministerio de Justicia
Última verificación: 25 de agosto de 2026. Varias comunidades mejoran la reducción estatal por seguros: comprueba la tuya. Este artículo no es asesoramiento jurídico ni fiscal.