Aragón tiene una reducción del 100 % de la base para el cónyuge, los ascendientes y los descendientes. Suena a que allí no se paga nada.
Se paga. La reducción es del cien por cien, pero no puede pasar de 500.000 € sumando todas las que apliques. Y por encima de esa cifra no queda nada que amortigüe la tarifa.
En este artículo
El techo de medio millón
La norma aragonesa lo dice en dos condiciones encadenadas, y conviene leerlas juntas porque una sola no se entiende:
Primera: la reducción del 100 % solo es aplicable cuando el resto de reducciones sume menos de 500.000 €.
Segunda: esta reducción, sumada a todas las demás, no podrá exceder de 500.000 €. Si se pasa, se aplica solo hasta llegar a ese límite.
Los seguros de vida quedan fuera de ese cómputo, que es la única válvula de escape que tiene el sistema.
Traducido a la práctica: hasta medio millón de euros, un hijo aragonés no paga nada. Y eso es muy bueno, mejor que la mayoría de comunidades. A partir de ahí, la base liquidable es todo lo que exceda de 500.000 € y se le aplica la tarifa completa.
| Lo que hereda un hijo mayor de 21 | En Aragón | En Madrid |
|---|---|---|
| 500.000 € | 0 € | 1.060 € |
| 600.000 € | 12.415 € | 1.358 € |
| 800.000 € | 55.467 € | 1.953 € |
| 1.500.000 € | 268.123 € | 4.327 € |
Las dos primeras filas cuentan la historia entera. Aragón gana por debajo del techo y pierde por goleada por encima, porque Madrid bonifica el 99 % de la cuota sin ningún límite y Aragón no bonifica nada al Grupo II.
Es el mismo patrón que describo en Asturias: una reducción generosa y ninguna red detrás. Puedes comparar las quince en el comparador.
La segunda frontera: los veintiún años
Y aquí está lo que casi nadie cuenta, porque hay que cruzar dos artículos distintos para verlo.
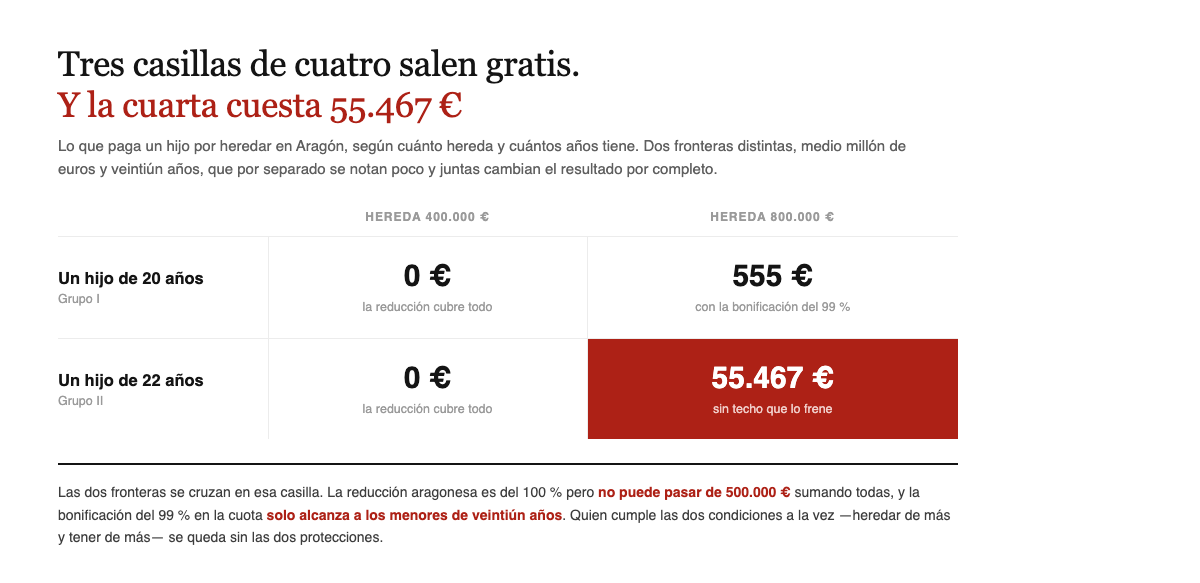
Aragón sí tiene una bonificación del 99 % en la cuota. Pero solo para el Grupo I, que son los descendientes menores de veintiún años.
Un hijo de veinte que hereda 800.000 € paga 555 €. Su hermano de veintidós, por lo mismo, paga 55.467 €.
Cien veces más por dos años de diferencia, y sin que ninguno de los dos haya hecho nada. Es una frontera parecida a la que tiene Cataluña, donde cumplir veintiuno cuesta treinta y nueve puntos de bonificación, pero aquí el efecto en euros es mucho más violento porque no hay escala intermedia: se pasa del 99 % a nada.
Nadie puede planificar la edad de sus hijos. Lo que sí se puede es saber que esa frontera existe antes de tomar decisiones sobre el patrimonio.
Las dos vueltas de tuerca
El techo de los 500.000 € tiene dos matices que mueven bastante dinero y que están escritos en el mismo artículo.
Si hay hijos menores de edad, el límite del cónyuge sube 150.000 € por cada hijo menor que conviva con él. Una viuda con dos hijos pequeños no tiene un techo de 500.000 sino de 800.000. Es una corrección pensada para la familia que se queda con cargas.
Y si concurren descendientes de distinto grado —hijos y nietos a la vez—, los límites se aplican de modo conjunto por cada línea recta descendente. Es decir: el medio millón no se multiplica por cada nieto. Una rama entera comparte un solo techo.
Ese segundo detalle desactiva la jugada que funciona en otras comunidades, donde repartir entre hijos y nietos baja el total porque cada uno estrena su propia reducción. En Aragón, dentro de una misma línea, no.
La vivienda habitual, un 65 % aparte
Hay una bonificación adicional que sí alcanza al Grupo II y que conviene no olvidar: el 65 % de la cuota correspondiente a la vivienda habitual del fallecido, para cónyuge, ascendientes y descendientes.
Con dos condiciones: que la vivienda valga 300.000 € o menos, y que se mantenga cinco años desde el fallecimiento, salvo que quien la hereda fallezca antes.
Se aplica sobre la parte de cuota que corresponde al valor neto de la vivienda dentro de la base liquidable, no sobre el total. Es decir: rebaja lo que la casa aporta al impuesto, no el impuesto entero.
La fiducia, que solo existe aquí
Aragón tiene derecho civil propio, y con él una figura que no existe en el resto de España: la fiducia sucesoria.
Permite que el testador no decida quién hereda, sino que encargue a otra persona que lo decida por él después de su muerte. Lo habitual es que el fiduciario sea el cónyuge viudo, que va asignando el patrimonio entre los hijos con el tiempo y según cómo vayan las cosas.
Fiscalmente eso plantea un problema evidente: si nadie ha heredado todavía, ¿quién paga y cuándo? Aragón lo resuelve con un procedimiento propio:
Mientras el encargo no se ejecute, quien administre el patrimonio pendiente presenta una declaración informativa anual, con copia de la escritura, hasta que la fiducia se complete. No es una liquidación: es dar cuenta.
Cada vez que se ejecuta una parte, se presenta su autoliquidación en los plazos generales.
Y si a una misma persona se le adjudica en varias veces, todas cuentan como una sola transmisión: se aplica a la adquisición actual el tipo medio que corresponde al total teórico de lo que se le ha ido adjudicando. Así no se trocea la herencia para caer en tramos más bajos, y el techo de los 500.000 € se calcula sobre el conjunto.
Si estás en una herencia aragonesa y aparece la palabra fiducia en el testamento, es el momento de buscar a alguien que la conozca: el calendario y las obligaciones no se parecen a los de una herencia normal.
Preguntas frecuentes
¿El límite es por herencia o por heredero?
Por heredero, pero con una salvedad importante: los descendientes de una misma línea recta comparten el límite, así que hijos y nietos de la misma rama no suman dos techos.
¿Cuenta la reducción estatal dentro de los 500.000 €?
Sí. El límite se calcula sobre el total de reducciones aplicadas, excluidas solo las de seguros de vida.
¿Qué pasa si el fiduciario tarda años en decidir?
La herencia sigue pendiente y hay que presentar una declaración informativa cada año hasta que se complete. Cada adjudicación tributa cuando se produce.
Normativa
- Texto refundido de tributos cedidos de Aragón — reducción del 100 % con el límite de 500.000 € y el incremento de 150.000 € por hijo menor (art. 131-5), bonificación del 65 % por la vivienda habitual (art. 131-10), bonificación del 99 % en la cuota para el Grupo I (art. 131-12) y procedimiento para liquidar las herencias ordenadas mediante fiducia (art. 133-2)
- Código del Derecho Foral de Aragón — regulación civil de la fiducia sucesoria
- Ley 29/1987 — grupos de parentesco (art. 20.2.a) y tarifa del impuesto (art. 21)
Última verificación: 30 de agosto de 2026, sobre el texto refundido consolidado. Las cifras aplican la tarifa estatal. Este artículo no es asesoramiento fiscal.