Una mujer cuida durante diecisiete años a su vecina, que no tiene familia. Viven juntas en la misma casa. Cuando la vecina fallece, le deja los 200.000 € que tenía.
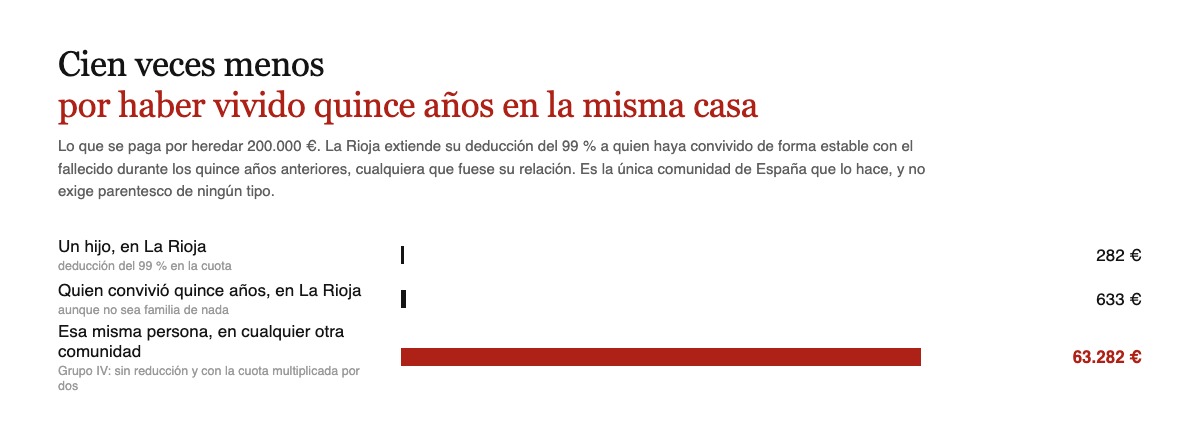
En cualquier comunidad de España esa mujer pagaría 63.282 € de Impuesto de Sucesiones. Es una desconocida a efectos legales: Grupo IV, sin ninguna reducción y con la cuota multiplicada por dos.
En La Rioja paga 633 €.
Lo que dice exactamente la ley
No es una interpretación generosa ni un resquicio. Está escrito, y La Rioja es la única comunidad de España que lo tiene.
Su ley del impuesto extiende los efectos de la deducción del 99 % a las personas que, cualesquiera fuera su relación, hayan mantenido una convivencia estable en el mismo domicilio durante, al menos, los quince años inmediatamente anteriores al fallecimiento.
Léelo despacio, porque cada palabra pesa. «Cualesquiera fuera su relación» significa exactamente eso: no hace falta parentesco, ni pareja de hecho inscrita, ni matrimonio, ni nada. Solo haber vivido allí.
Sirve para una amiga, para quien cuidó, para un hermano de crianza, para la pareja que nunca se registró, para el sobrino que se mudó de joven y se quedó. La ley no pregunta qué erais. Pregunta dónde vivíais.
Los quince años, y la excepción que casi nadie conoce
El plazo es exigente y no admite atajos: quince años de convivencia estable, y tienen que ser los inmediatamente anteriores al fallecimiento. No valen quince años sueltos de hace dos décadas.
Pero la ley previó el caso que ocurre siempre, y ese es el detalle que hace pensar que alguien la escribió mirando la realidad:
Cuando la convivencia se rompe porque la persona tiene que trasladarse a una residencia o a un centro que le dé la atención que ya no puede recibir en casa, basta con que diez de esos quince años haya habido convivencia estable.
Es decir: quien cuidó de alguien en su propia casa durante doce años y después acompañó su último tramo en una residencia no pierde el derecho. Que es justo lo que pasa en la mayoría de estas historias.
Cómo se prueba
La ley dice que puede acreditarse por cualquier medio de prueba válido en derecho que lo demuestre de manera inequívoca, y añade que la Administración podrá comprobarlo.
«Cualquier medio» es una puerta ancha, pero «de manera inequívoca» es una exigencia seria. Lo que sostiene una convivencia de quince años es la acumulación:
El padrón municipal, que es la prueba reina porque tiene fechas y es un documento oficial. Un certificado de empadronamiento histórico y colectivo del domicilio es lo primero que hay que pedir.
Los suministros: luz, agua, gas, internet, y a nombre de quién han estado a lo largo de los años.
El contrato de alquiler o la escritura, si ambos figuran.
Y lo cotidiano: la misma dirección en el banco, en el médico, en las declaraciones de la renta, en la correspondencia.
Nada de esto se improvisa después. Si quien lee esto está en esa situación, el momento de reunirlo es ahora y no cuando haya que presentar el impuesto.
Lo que corrige esta norma
Merece la pena decir por qué esto importa más allá de La Rioja.
En el resto de España, quien cuida de una persona mayor sin ser familia suya se queda en el Grupo IV, que es el peor de todos: sin reducción por parentesco y con la cuota multiplicada por dos. Es el mismo trato que recibe un desconocido.
Y eso choca con algo que explico en los conflictos de una herencia entre hermanos: la ley española, con carácter general, no premia al que cuidó. No hay compensación automática ni porcentaje adicional por haber estado ahí.
La Rioja es el único sitio donde eso no es del todo cierto. No compensa el cuidado como tal, pero sí reconoce la convivencia larga, que en la práctica suele ser lo mismo.
Lo que cambió el 1 de enero de 2026
La Ley 9/2025, de 29 de diciembre, tocó las reducciones de empresa y participaciones con efectos desde el 1 de enero, y las dos modificaciones van en la misma dirección: ensanchar a quién alcanzan.
Los colaterales por afinidad entran. Antes la reducción llegaba a los colaterales por consanguinidad hasta el cuarto grado. Ahora alcanza también a los colaterales por afinidad hasta el tercer grado, es decir, a la familia política. Y se añadió una regla para las familias formadas por adopción: cuando no haya descendientes ni adoptados, los colaterales de segundo y tercer grado cuyo parentesco tenga origen en una adopción también pueden beneficiarse.
Y el listón de las participaciones baja del 20 % al 5 %. Para la reducción del 99 % en participaciones de una sociedad, antes había que remitirse al porcentaje del artículo 4.Ocho.Dos.b) de la Ley del Impuesto sobre el Patrimonio. Ahora la propia norma riojana dice que el requisito se entiende cumplido cuando la participación del fallecido era de al menos el 5 % computado individualmente, o del 20 % junto con su grupo familiar.
Eso abre la reducción a socios minoritarios de empresas familiares que antes se quedaban fuera por poco. Si hay una sociedad riojana en la herencia, conviene mirar el porcentaje que tenía el fallecido antes que ninguna otra cosa.
La empresa, el campo y la casa
Al margen de la deducción en cuota, La Rioja tiene reducciones propias en la base para tres tipos de bienes, todas del 99 % y todas con la misma exigencia de fondo: mantener lo heredado cinco años y, en el caso de las empresas, mantener también el domicilio fiscal y social en La Rioja durante ese plazo.
La empresa individual o el negocio profesional situados en La Rioja, siempre que estén exentos en el Impuesto sobre el Patrimonio. Y una rareza que no tiene ninguna otra comunidad: si el negocio encaja en el concepto de empresa cultural de la Ley de Mecenazgo riojana, la reducción sube al 99,5 %.
Las explotaciones agrarias y las fincas rústicas, que en una comunidad con el peso agrícola de esta no es un detalle menor. Aquí el alcance es el más amplio de las tres: llega a los colaterales hasta el cuarto grado, tanto por consanguinidad como por afinidad. A cambio pide las dos puntas de la cadena: que el fallecido fuera agricultor profesional, arrendador de esos bienes o los hubiera cedido por cualquier título válido, y que quien hereda sea agricultor profesional y titular de una explotación a la que se incorpore lo heredado, en el momento del devengo o en el ejercicio siguiente.
Y la vivienda habitual, con un detalle que conviene no pasar por alto. El porcentaje es el mismo que el estatal, un 95 % con el límite de 122.606,47 € por heredero, y los destinatarios también: cónyuge, descendientes, ascendientes, o un colateral mayor de 65 años que hubiera convivido los dos años anteriores. Lo que cambia es el plazo. La riojana exige conservarla cinco años; la estatal, diez. Mismo beneficio, la mitad de ataduras.
La letra pequeña que decide cuál eliges
Las reducciones propias no se suman a las estatales equivalentes: para una misma adquisición hay que elegir, y son incompatibles tanto con el artículo 20.2.c) de la ley estatal como con las de la Ley de Modernización de las Explotaciones Agrarias. Con la vivienda habitual la elección es fácil, porque el porcentaje y el límite coinciden y solo cambia el plazo.
Y hay una red de seguridad que casi nunca se explica y que quita bastante miedo a elegir mal: incumplir los requisitos de la reducción riojana no impide aplicar después la estatal, siempre que se cumplan las condiciones que esta pide. O sea que equivocarse de puerta no te deja sin nada.
Lo que sí hay que hacer, y tiene fecha, es avisar. Si se incumple el compromiso de permanencia, el heredero está obligado a comunicarlo a la Dirección General de Tributos de La Rioja en treinta días hábiles desde que ocurre, y a pagar la parte del impuesto que dejó de ingresar con sus intereses de demora. No esperar a que lo detecten es la diferencia entre unos intereses y una sanción.
Lo demás de La Rioja, en corto
Para el caso normal, La Rioja está entre las comunidades favorables sin ser de las más generosas.
Grupos I y II —hijos, nietos, cónyuge, padres— tienen una deducción del 99 % de la cuota, aplicada después de las demás deducciones estatales y autonómicas. Un hijo que hereda 200.000 € paga 282 €.
Grupos III y IV —hermanos, tíos, sobrinos, amigos— no tienen deducción propia y quedan con la normativa estatal, con las cifras que cuento en heredar de un hermano, un tío o un sobrino. Salvo, claro, que se cumpla lo de los quince años.
Y hay una deducción curiosa que casi nadie usa: el 25 % de lo que se destine a constituir o ampliar una fundación domiciliada en La Rioja e inscrita en su censo de mecenazgo, si eso ocurre en el año siguiente al fallecimiento.
Cómo queda frente a las otras catorce, en el comparador por comunidad.
Preguntas frecuentes
¿Vale si somos pareja pero no estamos registrados?
Si habéis convivido de forma estable los quince años anteriores en el mismo domicilio, sí, y sin necesidad de inscribiros en ningún registro de parejas.
¿Y si convivimos catorce años?
No llega. El plazo es de quince, salvo la excepción del traslado a un centro asistencial, donde bastan diez.
¿Tiene que ser el fallecido quien vivía en La Rioja?
Sí. Lo que determina la normativa aplicable es la residencia habitual del fallecido, no la de quien hereda.
Mi tío tenía un 8 % de una sociedad riojana. ¿Entra la reducción?
Desde el 1 de enero de 2026, sí: el umbral individual quedó fijado en un 5 %. Antes había que llegar al 20 % contando a todo el grupo familiar, y un 8 % suelto se quedaba fuera.
¿Me conviene la reducción riojana de la vivienda o la estatal?
La riojana. Las dos dan el 95 % con el mismo tope, pero la de aquí ata la vivienda cinco años y la estatal diez. Son incompatibles entre sí, así que hay que elegir una.
¿Sigo siendo Grupo IV a los demás efectos?
Sí. Lo que la ley extiende es la deducción en la cuota, no el parentesco. Por eso pagas 633 € y no 282: la base y el coeficiente siguen siendo los de un extraño.
Normativa
- Ley 10/2017 de La Rioja — reducciones propias por empresa individual y negocio profesional con el 99,5 % de las empresas culturales, por participaciones, por explotaciones agrarias y fincas rústicas hasta el cuarto grado y por vivienda habitual con permanencia de cinco años (art. 35), incompatibilidad con las reducciones estatales y plazo de treinta días hábiles para comunicar el incumplimiento (arts. 35.5 y 36), deducción del 99 % en la cuota para los Grupos I y II y deducción del 25 % por aportación a fundaciones (art. 37), y extensión de esos efectos a los convivientes de quince años, cualquiera que fuese su relación, con la regla de los diez años en caso de traslado a un centro asistencial (art. 37 bis)
- Ley 9/2025, de 29 de diciembre — su artículo 1.6 y 1.7 amplía la reducción a los colaterales por afinidad hasta el tercer grado y fija el umbral del 5 % individual en las participaciones, con efectos desde el 1 de enero de 2026
- Ley 29/1987 — reducción estatal por parentesco (art. 20.2.a), reducción por vivienda habitual con permanencia de diez años (art. 20.2.c), tarifa (art. 21) y coeficiente multiplicador del Grupo IV (art. 22)
Última verificación: 23 de septiembre de 2026, sobre los textos consolidados publicados en el BOE. Las cifras aplican la tarifa estatal. Este artículo no es asesoramiento fiscal.