Ser hijo único en una herencia tiene dos caras que casi nunca se cuentan juntas.
Por un lado te ahorras todo lo que llena los juzgados: no hay reparto que negociar, no hay hermano que no firma, no hay proindiviso, no hay contador-partidor que nombrar. La herencia entera es tuya desde el primer día.
Por otro, el impuesto entero cae sobre una sola persona. Y como la tarifa es progresiva, eso cuesta dinero.
Lo que te ahorras
Lo primero, y no es poco: no hay partición. Repartir es dividir entre varios, y aquí no hay entre quién. Se acepta la herencia y todo pasa a tu nombre.
Eso elimina de golpe la mayor parte de los problemas que ocupan a las familias: el desacuerdo sobre el valor de la casa, el hermano que ocupa el piso, el que ya recibió dinero en vida, el que ni acepta ni renuncia. Nada de eso existe.
Y hay un ahorro concreto que casi nadie conoce: puedes inscribir los inmuebles a tu nombre sin escritura de notario.
La Ley Hipotecaria permite que el heredero único inscriba directamente los bienes mediante una instancia privada con su firma legitimada, acompañada del título sucesorio y de los certificados. Sin escritura de aceptación y sin arancel notarial.
Conviene saber qué significa exactamente «título sucesorio», porque es lo que hay que llevar: el testamento, el contrato sucesorio, el acta de notoriedad de declaración de herederos si no hubo testamento, o el certificado sucesorio europeo. Con eso y los documentos que acrediten que los bienes están comprendidos en él, el registrador inscribe a tu nombre lo que figuraba a nombre del fallecido.
Tiene una condición que hay que mirar bien: solo vale si no queda ningún legitimario ni nadie autorizado en el testamento para adjudicar la herencia. En la práctica eso significa que funciona cuando eres hijo único y no vive el cónyuge de tu padre o tu madre. Si queda viudo o viuda, hay legitimario —tiene su usufructo— y entonces sí hace falta escritura.
Cuando encaja, se ahorran los cuatrocientos y pico euros de notaría que calculo en cuánto cuesta heredar. Es la partida más alta de toda la factura.
Lo que te cuesta
Y ahora la otra cara, que es la que nadie calcula.
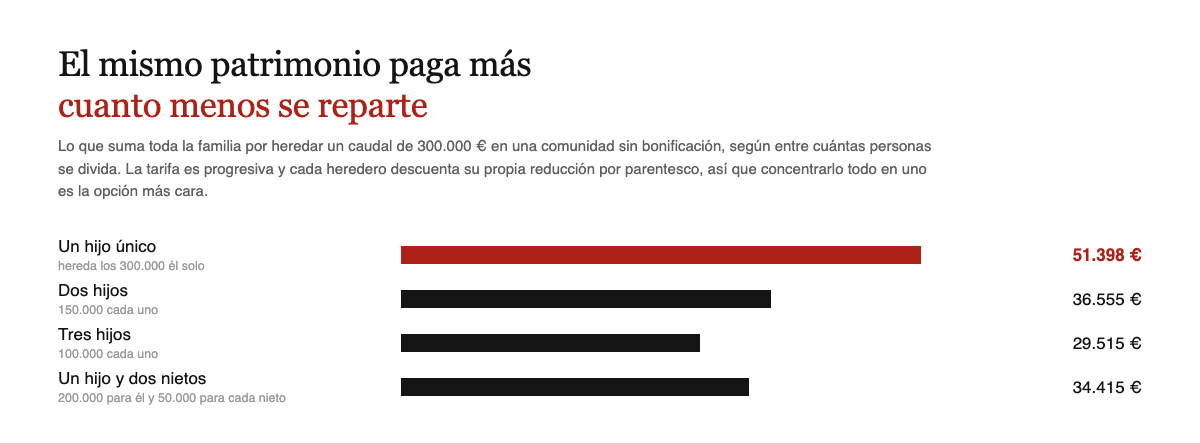
Son casi quince mil euros de diferencia entre heredar solo y heredar con un hermano. El mismo dinero, la misma familia, la misma comunidad autónoma.
La razón es doble. La tarifa es progresiva, así que una base grande paga proporcionalmente más que dos bases pequeñas. Y la reducción por parentesco es de cada heredero, no del caudal: dos hijos descuentan dos reducciones, un hijo solo descuenta una.
No es nada que puedas cambiar después del fallecimiento. Pero si vives en una comunidad donde la cuota va bonificada al 99 %, esta diferencia es casi irrelevante, y si vives donde no la hay, es de las cosas que más pesan. Puedes verlo por comunidad en el comparador.
Hay un sitio donde concentrar la herencia en una sola persona duele el doble. En Castilla-La Mancha la bonificación no es un porcentaje fijo: baja por tramos según la base de cada heredero. Un hijo único no solo paga sobre una base mayor y con la tarifa más progresiva, sino que además esa base puede empujarlo a un tramo con menos bonificación.
El riesgo de estar solo
Hay un tercer efecto, menos evidente y más peligroso: no hay nadie que te avise.
En una herencia entre hermanos, alguien se acuerda del plazo de los seis meses, alguien pregunta si había deudas, alguien se extraña de un papel raro. Cuando heredas solo, todo eso depende de ti, y en las semanas siguientes a un fallecimiento nadie está en su mejor momento.
Por eso hay dos cosas que conviene hacer sin excusa. Pedir el certificado de posiciones a todos los bancos, no solo al principal, para saber qué hay y qué se debe. Y valorar aceptar a beneficio de inventario si existe la menor sospecha de deudas, porque nadie va a llevarte la contraria si te precipitas. Está explicado en heredar con deudas.
También significa que los gastos no se reparten: la gestoría, los certificados y el impuesto los pagas tú entero. Merece la pena hacer los trámites sencillos por tu cuenta, que son más de los que parece, y guardar el asesor para lo que de verdad lo necesita.
Los treinta días que nadie te va a recordar
Si en el párrafo anterior has pensado «pues sí, aceptaré a beneficio de inventario», hay un plazo que conviene mirar antes, porque es corto y va contra el reloj.
El heredero que ya tiene en su poder la herencia o parte de ella —lo normal cuando eres hijo único y vives o entras en casa de tus padres— y quiere acogerse al beneficio de inventario tiene que comunicarlo ante notario y pedir la formación del inventario en treinta días desde que supo que era heredero. Con citación a los acreedores y legatarios, para que acudan si quieren.
Treinta días desde que lo supiste, no desde que fuiste al notario. Y ese reloj empieza a correr justo en las semanas en que nadie está pensando en plazos.
Si no has tocado nada ni has hecho gestión alguna como heredero, el plazo se cuenta de otra forma, desde que venza el que te hubieran fijado para aceptar o repudiar, o desde que aceptes. Y si nadie te ha demandado, puedes acogerte mientras no prescriba la acción para reclamar la herencia. Pero en la situación típica del hijo único —el que ya tiene las llaves— manda el plazo corto.
Una vez pedido, el inventario empieza dentro de los treinta días siguientes a la citación y termina en otros sesenta, ampliables por el notario hasta un año si los bienes están lejos o son muchos.
¿Y para qué sirve todo eso? Para tres cosas que el Código Civil enumera: no quedas obligado a pagar las deudas más allá de lo que den los bienes de la herencia, conservas contra el caudal los derechos que tuvieras contra el fallecido, y tus bienes no se confunden con los suyos. Sin ese trámite, la aceptación es pura y simple y respondes de todas las cargas también con tu propio patrimonio.
Un detalle que sorprende: puedes aceptar a beneficio de inventario aunque el testador te lo hubiera prohibido en el testamento. Es un derecho tuyo y no se puede excluir.
Si eres el padre de un hijo único
Esta parte es para quien todavía puede hacer algo, y es donde están los números interesantes.
La progresividad se puede suavizar repartiendo entre más personas, y no hay que tener más hijos para eso: se puede dejar parte a los nietos.
En el ejemplo del gráfico, dejar 200.000 € al hijo y 50.000 € a cada uno de dos nietos baja el total de la familia de 51.398 € a 34.415 €. Diecisiete mil euros de diferencia por una decisión que se toma en el testamento y no cuesta nada.
Funciona porque cada nieto entra con su propia reducción por parentesco y con una base pequeña, que tributa a un tipo bajo. Y el patrimonio se queda igualmente en la familia, solo que salta una generación.
Hay que respetar la legítima del hijo, evidentemente: no se le puede dejar menos del tercio que le corresponde. Dentro de ese margen, la libertad es amplia. Cómo se articula, en cómo hacer testamento.
Y subrayo lo de «se toma en el testamento» porque es la pregunta que más llega y la respuesta es tajante: después del fallecimiento ya no se puede hacer. Si heredas solo y luego le cedes parte a tus hijos, eso no es un reparto, es una donación, con su propio impuesto y sin ninguna de las ventajas anteriores. Lo decide quien hace el testamento, en vida, y nadie más.
Normativa
- Ley Hipotecaria — qué es el título de la sucesión e inscripción directa a favor del heredero único cuando no existe legitimario ni persona autorizada para adjudicar (art. 14), y documentos que deben acompañarlo (art. 16), desarrollado por el artículo 79 del Reglamento Hipotecario
- Ley 29/1987 — tarifa progresiva (art. 21) y reducción por parentesco, que corresponde a cada heredero (art. 20.2.a)
- Código Civil — legítima de los hijos y descendientes (art. 808), responsabilidad con los bienes propios en la aceptación pura y simple (art. 1003), derecho a aceptar a beneficio de inventario aunque el testador lo prohibiera (art. 1010), plazo de treinta días para pedirlo ante notario y sus variantes (arts. 1014 a 1016), plazos de formación del inventario (art. 1017) y efectos del beneficio (art. 1023)
Última verificación: 23 de septiembre de 2026, sobre los textos consolidados publicados en el BOE. Las cifras corresponden a una comunidad sin bonificación en la cuota; donde la hay, las diferencias se reducen mucho. Este artículo no es asesoramiento fiscal.