Un hermano fallece sin hijos y sin pareja. Su hermana hereda 200.000 €. Si vivía en Canarias paga 48 €. Si vivía en Baleares paga 15.217 €. Si vivía en Murcia, en Extremadura, en Castilla y León o en cuatro comunidades más, paga 47.554 €.
Mil veces más, por los mismos bienes y el mismo parentesco. Y en la mayor parte de España el hijo de ese mismo fallecido, heredando lo mismo, habría pagado 282 €.
Esa desproporción no es un error ni un caso extremo: es cómo está construido el impuesto. Hay dos mecanismos que actúan a la vez sobre quien no es hijo ni cónyuge, y casi nadie los explica juntos.
El recorrido
- Quién es Grupo III, y quién no
- El primer castigo: casi no hay reducción
- El segundo castigo: el coeficiente multiplicador
- Cuánto se paga en cada comunidad
- Las cuatro que sí bonifican, y sus letras pequeñas
- Los primos y los amigos: el Grupo IV
- Qué se puede hacer
- Dudas de quien hereda de un hermano
Quién es Grupo III, y quién no
El impuesto clasifica a los herederos en cuatro grupos según el parentesco, y el grupo lo decide casi todo. El Grupo III lo forman:
- Colaterales de segundo grado: los hermanos.
- Colaterales de tercer grado: tíos y sobrinos.
- Ascendientes y descendientes por afinidad: suegros, yernos y nueras.
Y aquí está la primera confusión frecuente: los primos no son Grupo III. Un primo es colateral de cuarto grado, y eso lo deja fuera, en el Grupo IV, que es el peor de todos. Lo mismo un amigo, un vecino o una pareja no registrada.
La distinción entre segundo y tercer grado también importa, porque hay comunidades que bonifican al hermano y no al sobrino. Volveremos a eso.
Que esta situación se dé tanto tiene una explicación: cuando alguien fallece sin descendientes, la herencia sube a los padres y después se va de lado, hacia hermanos y sobrinos. El orden completo está en herencia sin hijos.
El primer castigo: casi no hay reducción
Antes de calcular nada, la ley resta una cantidad de la herencia por el simple hecho del parentesco. La diferencia entre grupos es abismal:
| Grupo | Quién | Reducción estatal |
|---|---|---|
| I | Hijos menores de 21 | 15.956,87 € más 3.990,72 € por año |
| II | Hijos de 21 o más, cónyuge, padres | 15.956,87 € |
| III | Hermanos, tíos, sobrinos, suegros | 7.993,46 € |
| IV | Primos, amigos, resto | Nada |
Un hermano se queda con la mitad de la reducción de un hijo. Pero eso es lo de menos, porque en la mayoría de comunidades el hijo tiene además una reducción autonómica muy superior —1.000.000 € en Andalucía y Galicia, 500.000 € en Extremadura, 300.000 € en Asturias— y esas reducciones autonómicas casi nunca alcanzan al Grupo III. Solo Galicia y Cantabria las mejoran algo, hasta 25.000 €, y Andalucía hasta 10.000 €.
El segundo castigo: el coeficiente multiplicador
Este es el que no se cuenta, y es el que más pesa.
Una vez aplicada la tarifa progresiva, la ley multiplica el resultado por un coeficiente que depende del grupo de parentesco y del patrimonio que ya tuviera el heredero. Para los Grupos I y II ese coeficiente es 1: no hace nada. Para el Grupo III es 1,5882. Para el Grupo IV, 2.
Con nuestra hermana y sus 200.000 €, en números:
| Paso | Importe |
|---|---|
| Herencia | 200.000,00 € |
| Menos la reducción de parentesco | −7.993,46 € |
| Base liquidable | 192.006,54 € |
| Cuota que sale de la tarifa | 29.942,24 € |
| Multiplicada por 1,5882 | 47.554,26 € |
| Recargo por no ser hijo ni cónyuge | 17.612,02 € |
Diecisiete mil euros que no vienen de la tarifa, ni del valor de los bienes, ni de ningún tramo: vienen de multiplicar. Es una penalización del 58,82 % aplicada sobre una cuota que ya era progresiva.
Y el coeficiente sube si el heredero ya tenía patrimonio propio. El 1,5882 es el del primer tramo, hasta unos 403.000 € de patrimonio preexistente. Por encima, hay tramos peores.
Cuánto se paga en cada comunidad
Sobre esa cuota de 47.554 € actúa después la bonificación autonómica, si la hay. Y ahí es donde el mapa se rompe. Mismo caso —hermana, 200.000 €, sin patrimonio previo, sin vivienda habitual—:
| Comunidad | Reducción | Bonificación | A pagar |
|---|---|---|---|
| Canarias | 7.993 € | 99,9 % | 48 € |
| Illes Balears | 8.000 € | 60 % | 15.217 € |
| Cantabria | 25.000 € | 50 % | 20.907 € |
| Madrid | 8.000 € | 50 % | 23.776 € |
| Comunitat Valenciana | 7.993 € | 25 % | 35.666 € |
| Galicia | 25.000 € | ninguna | 41.815 € |
| Andalucía | 10.000 € | ninguna | 46.877 € |
| Cataluña | 8.000 € | ninguna | 47.552 € |
| Aragón, Asturias, Castilla-La Mancha, Castilla y León, Extremadura, La Rioja y Murcia | 7.993 € | ninguna | 47.554 € |
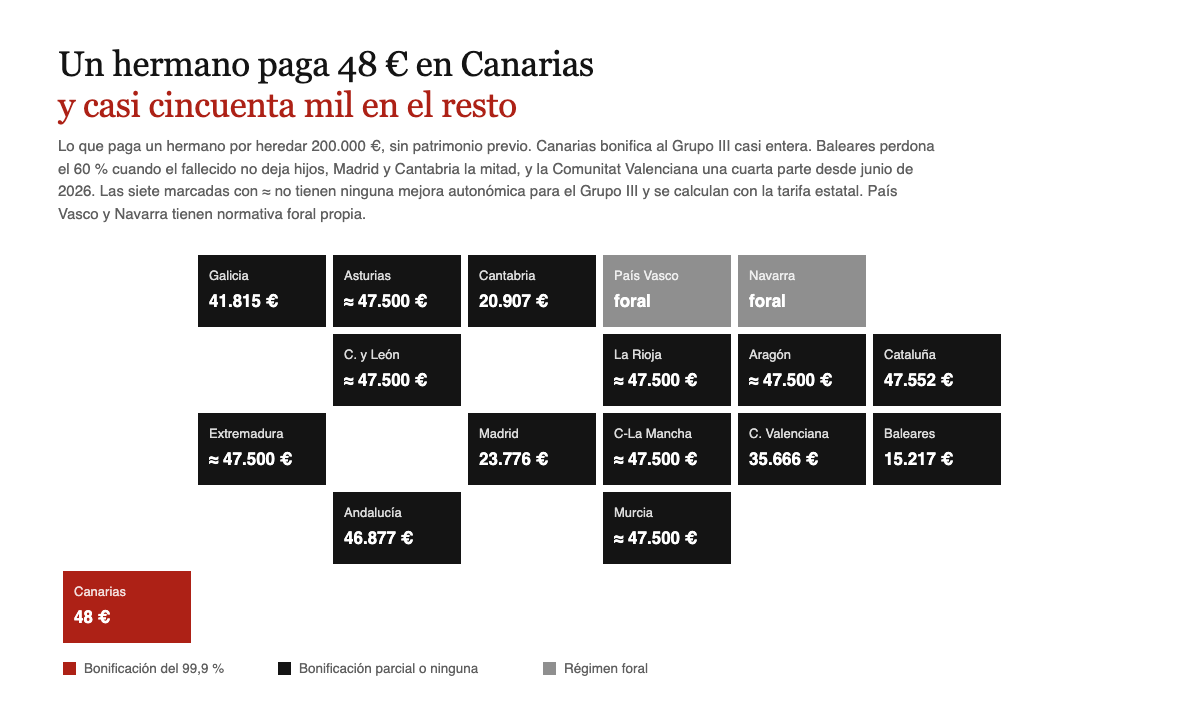
Siete comunidades no hacen absolutamente nada por el Grupo III. Son las mismas que presumen de haber «suprimido el Impuesto de Sucesiones»: lo han suprimido para hijos y cónyuges, que es la inmensa mayoría de los casos, y han dejado intacto el resto.
Puedes calcular tu caso concreto, con tus cifras y tu comunidad, en el comparador del Impuesto de Sucesiones.
Los territorios forales van aparte, y salen mucho mejor parados. Navarra, Álava, Bizkaia y Gipuzkoa tienen normativa propia, no el impuesto cedido, y ninguna cifra de esta tabla les aplica. Con los mismos 200.000 €, un hermano paga 20.231 € en Bizkaia, 20.589 € en Álava y 25.227 € en Gipuzkoa, porque allí no existen los coeficientes multiplicadores: el Impuesto de Sucesiones en el País Vasco. En Navarra paga 38.500 €, con un sistema de siete tarifas que no se parece a nada del resto de España.
Castilla y León merece una mirada aparte, porque su reducción variable funciona de una forma que rompe las calculadoras del mercado: el Impuesto de Sucesiones en Castilla y León.
Las cinco que sí bonifican, y sus letras pequeñas
Canarias trata al Grupo III como a un hijo: el 99,9 % alcanza a los Grupos I, II y III. Hermanos, tíos y sobrinos incluidos. Ninguna otra llega tan lejos por la vía de la bonificación.
Illes Balears es la segunda más generosa y casi nadie la cita, porque su norma es de julio de 2023. Bonifica el 60 % a los colaterales de segundo y tercer grado por consanguinidad —hermanos, tíos y sobrinos de sangre— con una condición: que el fallecido no deje descendientes. Si los deja, el hermano baja al 35 %, que es lo que se aplica también a cuñados y sobrinos políticos. Y encima usa coeficientes propios más bajos que los estatales. Lo desarrollo en el Impuesto de Sucesiones en Baleares.
Cantabria tiene una letra pequeña decisiva: su 50 % es solo para colaterales de segundo grado por consanguinidad. O sea, hermanos. Un sobrino cántabro, que también es Grupo III, no la tiene. Es la precisión que casi ninguna web hace, y cambia el resultado entero para media familia.
Madrid hizo lo contrario, y también se cuenta mal. Desde el 1 de julio de 2025 su bonificación del Grupo III no solo subió del 25 % al 50 %: amplió a quién alcanza. Antes era solo para colaterales por consanguinidad; ahora cubre todo el Grupo III, incluida la familia por afinidad. Es decir, cuñados, yernos, nueras y suegros. Esa segunda mitad de la reforma apenas se ha publicado, y es la que cambia el cálculo para la familia política.
La Comunitat Valenciana acaba de empezar. Hasta el 31 de mayo de 2026 el Grupo III valenciano no tenía nada. Desde el 1 de junio de 2026 tiene un 25 %, y desde el 1 de junio de 2027 pasará al 50 %. Con lo cual dos hermanos en idéntica situación pagan cantidades distintas según el mes del fallecimiento, y conviene mirar la fecha antes que el porcentaje.
Y hay una quinta vía que no es una bonificación y por eso no aparece en la tabla. Extremadura abrió el 5 de agosto de 2026 su registro de personas con especial vinculación a los sobrinos de quien muere sin descendientes directos. Quien se inscribe recibe los beneficios de los Grupos I y II, incluida una reducción de 500.000 €, y en el caso de estos 200.000 € pasa de 47.554 € a cero. Solo alcanza a los sobrinos, no a los hermanos, y exige el trámite: el Impuesto de Sucesiones en Extremadura.
El caso canario merece mirarse aparte, porque es el único sitio de España donde un hermano paga prácticamente lo mismo que un hijo, y porque justo detrás tiene un precipicio: el Impuesto de Sucesiones en Canarias.
Los primos y los amigos: el Grupo IV
Si el parentesco es más lejano que tío o sobrino, o no hay parentesco, la situación empeora en los dos frentes a la vez: cero reducción por parentesco y coeficiente 2. La cuota de la tarifa se duplica.
En los mismos 200.000 €, un primo o un amigo pagaría sobre la totalidad, sin restar nada, y multiplicado por dos. Y ninguna comunidad de régimen común bonifica al Grupo IV por parentesco.
Por parentesco, ninguna. Por la naturaleza de lo que se hereda, una: si lo heredado es una finca rústica y se traspasa en el plazo de un año a un agricultor profesional, Murcia aplica una reducción del 99 % que alcanza hasta los colaterales de cuarto grado. Es la única rendija que tiene el Grupo IV en toda España.
Hay una excepción notable, y solo una: La Rioja extiende su deducción del 99 % a quien haya convivido de forma estable con el fallecido en el mismo domicilio durante los quince años anteriores, cualquiera que fuese su relación. Sin parentesco de ningún tipo. Es única en España.
Qué se puede hacer
Poco, una vez fallecido. Pero hay cuatro cosas que sí conviene mirar:
Comprobar el grado exacto. Un sobrino es Grupo III; un sobrino-nieto ya no. Un cuñado es Grupo III en Madrid desde 2025 y no lo era antes. El grado y la fecha deciden miles de euros, y se equivocan con frecuencia.
Revisar si hay vivienda habitual. Varias comunidades admiten la reducción del 95 % por vivienda habitual también para colaterales, normalmente exigiendo que el heredero sea mayor de 65 años y hubiera convivido con el fallecido los dos años anteriores. Es la única reducción grande a la que un hermano puede llegar.
Pedir la prórroga si el plazo aprieta. Con cuotas de esta magnitud, la diferencia entre presentar bien y presentar a lo loco es grande. La prórroga da seis meses más, pero se solicita dentro de los cinco primeros. El recorrido completo está en los trámites de una herencia paso a paso.
Hacer la cuenta antes de aceptar. Con una herencia modesta en bienes ilíquidos —un piso viejo en un pueblo, tasado alto y difícil de vender— la cuota del Grupo III puede acercarse a lo que realmente vale lo heredado. Renunciar es una opción legítima y hay que valorarla con números delante, no por sentimiento: lo tienes en aceptar, renunciar o aceptar a beneficio de inventario.
Y conviene mirar el calendario, porque esto se está moviendo, y a favor. Cantabria introdujo su 50 % en 2024, Madrid amplió el suyo en 2025 y la Comunitat Valenciana empezó en 2026 con una subida ya programada para 2027. La dirección es clara, pero el punto de partida era cero en casi toda España.
Y si quien va a dejar la herencia todavía vive, ahí sí hay margen. Un testamento que reparta pensando en el impuesto, o una donación bien planteada, cambian el resultado. Las dos caras de esa decisión están en donar en vida o heredar.
Y si lo que hay no es un problema fiscal sino un desacuerdo entre los que heredan, el terreno es otro: los cinco conflictos que más se repiten y lo que dice el Código Civil de cada uno.
Dudas de quien hereda de un hermano
¿Por qué paga tanto más un hermano que un hijo?
Por dos motivos que se suman: le corresponde la mitad de reducción por parentesco y casi nunca alcanza las reducciones autonómicas, y además su cuota se multiplica por 1,5882. Un hijo no tiene ninguno de los dos castigos.
¿En qué comunidad se declara si mi hermano y yo vivíamos en sitios distintos?
En la del fallecido, no en la tuya. Se atiende a su residencia habitual en los cinco años anteriores. Un hermano que vive en Canarias no puede aplicar la bonificación canaria si el fallecido residía en Murcia.
¿Un sobrino paga lo mismo que un hermano?
En la mayoría de comunidades sí, porque las dos son Grupo III. Pero no en Cantabria, cuyo 50 % es exclusivo de los colaterales de segundo grado. Ahí el hermano paga la mitad y el sobrino, todo.
Mi hermano no tenía hijos ni pareja. ¿Heredo yo automáticamente?
Sin testamento, el orden legal llama primero a los descendientes, después a los ascendientes y solo entonces a los hermanos y sobrinos. Si los padres viven, heredan ellos. Y sin testamento hará falta una declaración de herederos ante notario.
¿Se puede pagar el impuesto con el dinero de la propia herencia?
Los bancos suelen admitir el pago del impuesto directamente desde las cuentas del fallecido, aunque estén bloqueadas. Si lo heredado es solo un inmueble, existen el aplazamiento y el fraccionamiento, que hay que pedir en plazo.
¿Cuenta el patrimonio que yo ya tengo?
Sí, y eleva el coeficiente. El 1,5882 corresponde al primer tramo de patrimonio preexistente; a partir de unos 403.000 € propios el multiplicador es mayor. Es otra diferencia con los Grupos I y II, donde el coeficiente arranca en 1.
De dónde sale esto
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones — grupos de parentesco y reducciones (art. 20), tarifa (art. 21), coeficientes multiplicadores (art. 22)
- Tributación Autonómica, Ministerio de Hacienda — compilación oficial de las medidas vigentes en tributos cedidos
Última verificación: 21 de agosto de 2026. Cálculos con la tarifa estatal, sin patrimonio preexistente y sin reducciones distintas de la de parentesco; tu caso puede variar. Este artículo no es asesoramiento fiscal.