Extremadura hace dos cosas que no hace ninguna otra comunidad. La primera es tener un registro: una lista administrativa en la que hay que inscribirse para llegar al beneficio, y sin la cual no hay beneficio por mucho que se cumplan los requisitos. La segunda es que presentar fuera de plazo no cuesta un recargo, cuesta el 99 %.
Y hace tres semanas amplió a quién deja entrar.
El registro al que hay que apuntarse
Desde el 29 de enero de 2025 existe el Registro Autonómico de Personas con Especial Vinculación, creado por el artículo 20 bis del texto refundido extremeño. Quien figura inscrito recibe «los beneficios fiscales que se encuentren vigentes en la normativa autonómica para los grupos I y II», que en Extremadura son dos y muy potentes: una reducción de 500.000 € en la base imponible y una bonificación del 99 % de la cuota.
Dicho de otro modo: quien la ley estatal aparta al Grupo III o al IV pasa a tributar, en lo autonómico, igual que un hijo.
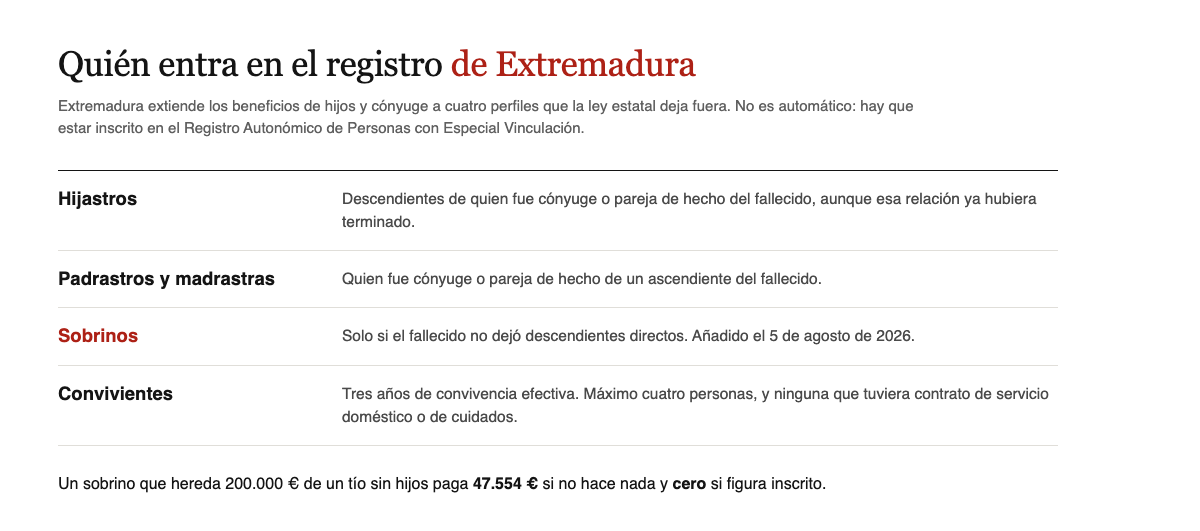
La letra pequeña del cuarto perfil merece leerse dos veces. Los tres años de convivencia no sirven si entre el fallecido y quien convivía con él existe o ha existido un vínculo laboral o de prestación de servicios relacionado con las tareas domésticas del hogar o con la ayuda, el cuidado o la asistencia en el entorno familiar. La cuidadora contratada que convivió una década queda fuera; el amigo que se mudó a la casa, dentro. Y el número de convivientes no puede pasar de cuatro.
El artículo 20 ter se cierra con una precisión lógica: no tiene «especial vinculación» quien ya está en los grupos I o II. Esta puerta es para los de fuera.
Lo que cambió el 5 de agosto
Hasta este verano el registro tenía tres puertas. La Ley 2/2026, de 3 de agosto, de presupuestos de la comunidad, abrió una cuarta: los sobrinos del causante que carezca de descendientes directos. Está en vigor desde el 5 de agosto de 2026.
El preámbulo explica el porqué con una franqueza poco habitual en una ley de presupuestos: reconocer «la estrecha relación afectiva entre estos familiares», su papel en la continuidad del patrimonio familiar y, textualmente, evitar «efectos no deseados como pudiera ser la venta obligada del patrimonio heredado».
Traducido a dinero. Un sobrino que hereda 200.000 € de un tío sin hijos es Grupo III y paga 47.554 €, exactamente lo mismo que en cualquier comunidad sin mejoras propias. Inscrito, la reducción de 500.000 € se traga la base entera y paga cero.
No hay en toda la normativa autonómica española otro salto de esa magnitud que dependa de un solo trámite. Qué ocurre con ese mismo caso en las demás comunidades, en heredar de un hermano, un tío o un sobrino, y quién hereda cuando no hay descendientes, en herencia sin hijos.
Hasta dónde llega, y dónde se para
El registro extiende los beneficios autonómicos. No cambia el grupo de parentesco de la ley estatal, y eso empieza a notarse en cuanto la herencia supera los 500.000 €, porque el coeficiente multiplicador estatal sigue siendo el del Grupo III: 1,5882, donde un hijo tiene 1,0000.
Con 600.000 € heredados se ve el mecanismo completo. Un sobrino sin inscribir paga 219.395 €. Inscrito, 197 €. Un hijo, en el mismo supuesto, 124 €.
Inscribirse divide la factura por más de mil. Y aun así el sobrino inscrito paga un 59 % más que el hijo, que es precisamente la diferencia entre 1,5882 y 1,0000. Ese trozo no hay norma autonómica que pueda tocarlo.
Presentar tarde no es un recargo
El apartado segundo del artículo 20 ocupa una línea y es el más caro del texto: «El disfrute de este beneficio fiscal requiere que los obligados tributarios realicen la presentación de la declaración o autoliquidación del impuesto en el plazo reglamentariamente establecido».
Ese plazo son seis meses desde el fallecimiento. Fuera de él no hay 99 %: no se recorta ni se prorratea, se pierde. Lo que se acaba pagando no es el recargo por presentar tarde, sino el impuesto entero y además el recargo.
La salida es la de siempre y conviene tenerla presente desde el primer mes: pedir la prórroga, que amplía el plazo de presentación por otros seis meses. La ventana para pedirla se cierra al quinto mes: presentada después, no se concede en ningún caso. Si transcurre un mes sin respuesta, se entiende concedida. El mapa entero de fechas está en plazos y recargos de la herencia.
Lo demás, en corto
Reducción personal de 500.000 € para los Grupos I y II, con esa cuantía desde el 1 de enero de 2024. Está entre las más altas del país y explica que la mayoría de herencias familiares extremeñas no lleguen a tributar.
Bonificación del 99 % de la cuota para esos mismos grupos, sin techo y sin escala por tramos.
Discapacidad: 60.000 € entre el 33 y el 49 %, 120.000 € entre el 50 y el 64 %, y 180.000 € desde el 65 %. Se suman a la reducción que corresponda por parentesco. En fila con las del resto, en heredar con discapacidad.
Empresa familiar: reducción del 99 %, con permanencia de cinco años y una exigencia añadida que no todas las comunidades ponen, mantener el domicilio fiscal en Extremadura durante ese mismo periodo. Alcanza incluso al Grupo IV si el heredero acumulaba cinco años en la empresa y tres con tareas de dirección. Lo desarrollo en heredar un negocio.
Parejas de hecho: equiparadas al cónyuge, acreditándolo con certificación de un registro o con documento público de constitución.
Para poner tu caso al lado del de las otras catorce comunidades, está el comparador.
Preguntas frecuentes
¿Quién se inscribe, el fallecido o yo?
Tú, que eres el obligado tributario. La norma pide que sean los obligados tributarios quienes figuren inscritos, y añade que las solicitudes surten efecto desde que se presentan, sin perjuicio de que la Administración lo compruebe después. No hace falta esperar a que te contesten.
Soy sobrino y mi tío murió en marzo de 2026. ¿Me alcanza el cambio?
No. El impuesto se devenga el día del fallecimiento y se aplica la norma vigente ese día. La entrada de los sobrinos es del 5 de agosto de 2026, así que solo alcanza a fallecimientos posteriores.
Cuidé de mi vecino durante cinco años y cobraba por ello. ¿Entro por la vía de la convivencia?
No. La norma excluye expresamente a quien tenga o haya tenido con el fallecido un vínculo laboral o de prestación de servicios de tareas domésticas, ayuda, cuidado o asistencia. Es el único de los cuatro perfiles con un veto de ese tipo.
Siendo hijo, ¿también pierdo la bonificación si presento tarde?
Sí. El requisito de presentar en plazo está en el mismo artículo que crea la bonificación del 99 % y no distingue por parentesco. Alcanza igual a un hijo que a alguien inscrito en el registro.
Normativa
- Texto refundido de tributos cedidos de Extremadura — reducción personal de 500.000 € (art. 17), reducción por discapacidad (art. 18), reducciones de empresa individual y participaciones (arts. 19 y 19 bis), bonificación del 99 % condicionada a presentar en plazo (art. 20), Registro Autonómico de Personas con Especial Vinculación (art. 20 bis), perfiles que dan acceso a él (art. 20 ter), extensión de los beneficios a los inscritos (art. 20 quater), equiparación de las parejas de hecho (art. 31) y plazo de seis meses (art. 70)
- Ley 2/2026, de 3 de agosto — entrada de los sobrinos del causante sin descendientes directos en el artículo 20 ter (disposición final segunda, apartado diecisiete), en vigor desde el 5 de agosto de 2026
- Ley 29/1987 — grupos de parentesco (art. 20.2.a), coeficientes multiplicadores (art. 22) y devengo el día del fallecimiento (art. 24.1)
- Reglamento del impuesto — prórroga de seis meses, solicitud dentro de los cinco primeros y concesión por silencio (art. 68)
Última verificación: 30 de agosto de 2026, sobre los textos consolidados con las modificaciones vigentes. Este artículo no es asesoramiento fiscal.