Un negocio familiar valorado en 500.000 €. Si la reducción por empresa familiar se aplica bien, quien lo hereda paga 701 €. Si falla cualquiera de sus condiciones, paga 106.022 €.
Ciento cinco mil euros de diferencia, y la mayoría se pierden por un requisito que nadie miró a tiempo.
Pero antes de eso hay algo más urgente, porque un negocio heredado no se parece a ningún otro bien de una herencia: es el único que se estropea si lo dejas quieto. Un piso espera seis meses sin inmutarse. Una empresa con trabajadores, proveedores y un alquiler encima, no.
Lo que vas a encontrar
- Los plazos que empiezan el primer día
- La reducción y sus cuatro condiciones
- La que más se incumple
- El compromiso que dura años
- Qué pasa con los trabajadores
- El local alquilado
- Continuar o cerrar
- Dudas del que se queda el negocio
Los plazos que empiezan el primer día
Si el fallecido era autónomo, hay trámites que no esperan a que la herencia se acepte ni se reparta.
La baja en el régimen de autónomos se comunica a la Seguridad Social en tres días naturales. No es un trámite fiscal ni depende de quién herede: si no se hace, se siguen devengando cuotas de una persona fallecida, y después hay que reclamarlas.
La baja censal en Hacienda es un trámite distinto y hay que hacerlo también, porque mientras la actividad siga dada de alta se siguen esperando declaraciones trimestrales que ya nadie va a presentar.
Y el IRPF del año del fallecimiento hay que presentarlo igual, con los rendimientos de la actividad hasta la fecha de la muerte. A menudo sale a devolver, y eso lo cuento en la declaración de la renta del fallecido.
Mientras tanto el negocio puede seguir funcionando, pero para disponer de cuentas y formalizar cambios hará falta el impuesto presentado. Si no hay liquidez, existen vías de aplazamiento pensadas justo para este caso.
La reducción y sus cuatro condiciones
Resuelto lo urgente, viene lo caro. La reducción por empresa familiar es la más grande del Impuesto de Sucesiones: el 95 % del valor con la norma estatal, y el 99 % en varias comunidades.
Pero no es un descuento automático por tener un negocio. Es una cadena.
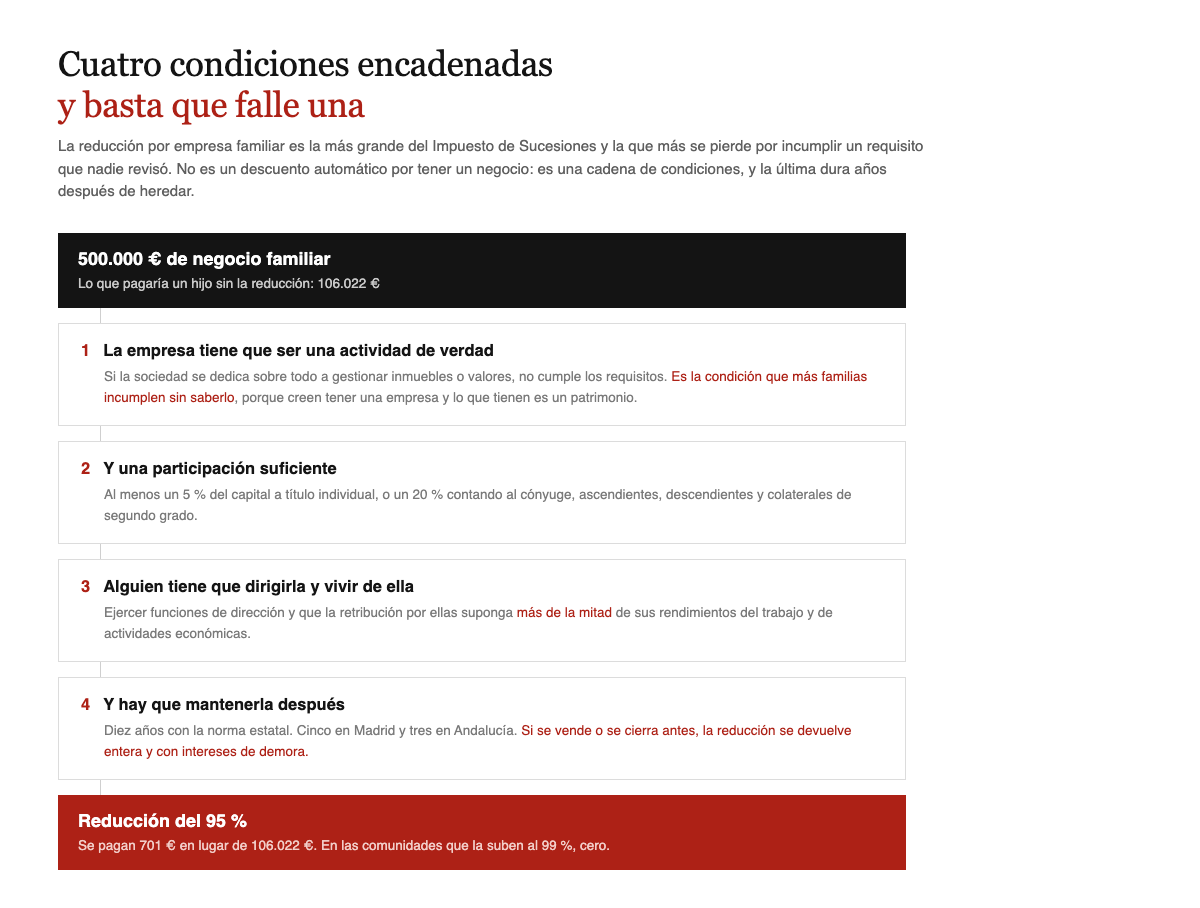
Lo relevante es que estas condiciones no se cumplen el día que heredas: se cumplían, o no, mientras el fallecido vivía. Cuando alguien se entera de que existen ya no hay nada que corregir.
Si el negocio es agrario, existe además otra vía distinta y a veces mejor: la ley de modernización de explotaciones agrarias llega al 90 % de la base, y al 100 % si continúa el cónyuge viudo. Está en heredar una finca rústica.
La que más se incumple
De las cuatro, hay una que tumba más reducciones que las otras tres juntas: que la sociedad tenga una actividad económica de verdad.
Si su actividad principal es gestionar un patrimonio de inmuebles o de valores, no hay empresa a efectos de este beneficio. Hay patrimonio dentro de una sociedad, que es otra cosa.
Y es una confusión enormemente frecuente. Muchas familias tienen una sociedad con la que compraron pisos hace treinta años, la llaman «la empresa familiar» y dan por hecho que su herencia va bonificada al 95 %. No lo va. Y lo descubren cuando Hacienda comprueba la liquidación, con recargo encima.
La forma de saberlo no es mirar el nombre de la sociedad ni su objeto social, sino qué hace realmente y con qué medios. Es una cuestión que hay que resolver con un asesor y con las cuentas delante, no a ojo.
El compromiso que dura años
La cuarta condición es de otra naturaleza, y es la que más gente aplica sin darse cuenta de lo que firma.
La reducción exige mantener lo adquirido durante un plazo largo: diez años con la norma estatal, aunque varias comunidades lo han acortado bastante —cinco años en Madrid, tres en Andalucía—.
Si dentro de ese plazo se vende el negocio, se cierra o se deshace la participación, hay que devolver la reducción entera y con intereses de demora. No es una multa: es que la ventaja estaba condicionada desde el principio.
Dicho de otro modo: no es un regalo, es un préstamo con condición. Y conviene entenderlo antes de aplicarlo, porque un heredero que sabe que va a vender en dos años quizá prefiera no acogerse y quedar libre.
Cuánto cambia el plazo según dónde residiera el fallecido, en el comparador por comunidad.
Qué pasa con los trabajadores
Este es el punto que más angustia genera y del que menos se habla.
Cuando muere el empresario individual, los contratos de trabajo se extinguen, y cada trabajador tiene derecho al abono de una cantidad equivalente a un mes de salario. Es una indemnización pequeña comparada con un despido, pero existe y hay que pagarla del caudal.
Con una excepción importante: eso ocurre solo si nadie continúa la actividad. Si un heredero se hace cargo del negocio, no hay extinción sino sucesión de empresa: los contratos siguen vivos con su antigüedad, sus condiciones y sus obligaciones pendientes.
Es una decisión con consecuencias inmediatas, y conviene tomarla con conocimiento: continuar no es solo quedarse con el negocio, es asumir su plantilla tal y como está.
El local alquilado
Si el negocio funcionaba en un local alquilado, hay un plazo que se pasa con facilidad.
El heredero que continúe la actividad puede subrogarse en el contrato de arrendamiento hasta que este se extinga. Pero tiene que notificárselo por escrito al arrendador dentro de los dos meses siguientes al fallecimiento.
Dos meses es poco cuando la familia está resolviendo un entierro y un certificado de últimas voluntades. Y si se pasa, el derecho a continuar en el local se pierde, con el negocio dentro.
Y si lo que se hereda no es el negocio sino el local, con un inquilino dentro, la situación es la inversa y tiene sus propias reglas, incluida la de convertirte en empresario a efectos de IVA: heredar un local comercial con inquilino.
Continuar o cerrar
Al final todo se reduce a esa decisión, y conviene tomarla con las dos columnas escritas.
Continuar significa darse de alta uno mismo como autónomo o mantener la sociedad, asumir la plantilla, subrogarse en el alquiler y comprometerse a los años de mantenimiento. A cambio, la reducción se conserva y el negocio sigue generando.
Cerrar significa liquidar, indemnizar a los trabajadores, cancelar los contratos y vender lo que quede. Es más limpio, pero si ya se aplicó la reducción y no han pasado los años, hay que devolverla.
Y hay una tercera posibilidad que se olvida: vender el negocio en marcha, que no es lo mismo que cerrarlo. Suele valer bastante más y evita las indemnizaciones, aunque sigue rompiendo el mantenimiento.
Si el negocio arrastra deudas y no compensa ninguna de las tres, la salida está en heredar con deudas. Y si lo que hay es una sociedad con participaciones en vez de un negocio a nombre del fallecido, la valoración y el trámite son otros: los cuento en heredar acciones y fondos.
Dudas del que se queda el negocio
Mi padre era autónomo. ¿Hereda alguien su negocio automáticamente?
No. Se heredan los bienes y las deudas, pero la actividad no continúa sola: quien quiera seguir tiene que darse de alta a su nombre.
¿La reducción vale para cualquier familiar?
La norma estatal la reconoce a cónyuge, descendientes y adoptados, y a falta de ellos a ascendientes y colaterales hasta el tercer grado. Varias comunidades la extienden más.
Tenemos una sociedad con pisos alquilados. ¿Cuenta como empresa?
Casi siempre no, porque su actividad es gestionar un patrimonio. Es el caso que más reducciones tumba y merece revisarse con un asesor antes de declarar.
¿Qué pasa si vendo a los tres años?
Depende de la comunidad. Con el plazo estatal de diez años habría que devolver la reducción con intereses; en Andalucía, con tres años, ya estaría cumplido.
¿Y si el negocio da pérdidas?
La reducción se aplica sobre el valor, no sobre el beneficio. Si el negocio no vale nada, la reducción tampoco aporta nada, y lo que hay que valorar es si conviene aceptar.
Somos tres hermanos y solo uno quiere seguir.
Se puede adjudicar el negocio a ese hermano y compensar a los demás con otros bienes o con dinero. Pero ojo: quien se lo queda es quien carga con el compromiso de mantenimiento.
De dónde sale esto
- Ley 29/1987 — reducción por empresa individual, negocio profesional y participaciones, y plazo de mantenimiento (art. 20.2.c)
- Ley 19/1991, del Impuesto sobre el Patrimonio — requisitos de la exención de la que depende la reducción (art. 4.Octavo)
- Estatuto de los Trabajadores — extinción por muerte del empresario y abono de un mes de salario (art. 49.1.g) y sucesión de empresa (art. 44)
- Ley 29/1994, de Arrendamientos Urbanos — subrogación del heredero que continúa la actividad en el local, con notificación en dos meses (art. 33)
Última verificación: 27 de agosto de 2026. Los requisitos de la exención en Patrimonio y los plazos de mantenimiento autonómicos exigen análisis del caso concreto. Este artículo no es asesoramiento fiscal ni laboral.