
Heredas de tu hermano un piso de 300.000 € en una comunidad que no bonifica al Grupo III. Hacienda te reclama 84.855 € y te da seis meses.
Tienes un piso. No tienes 84.855 €. Y para vender el piso necesitas antes la escritura y el impuesto presentado, así que la salida obvia está cerrada por delante.
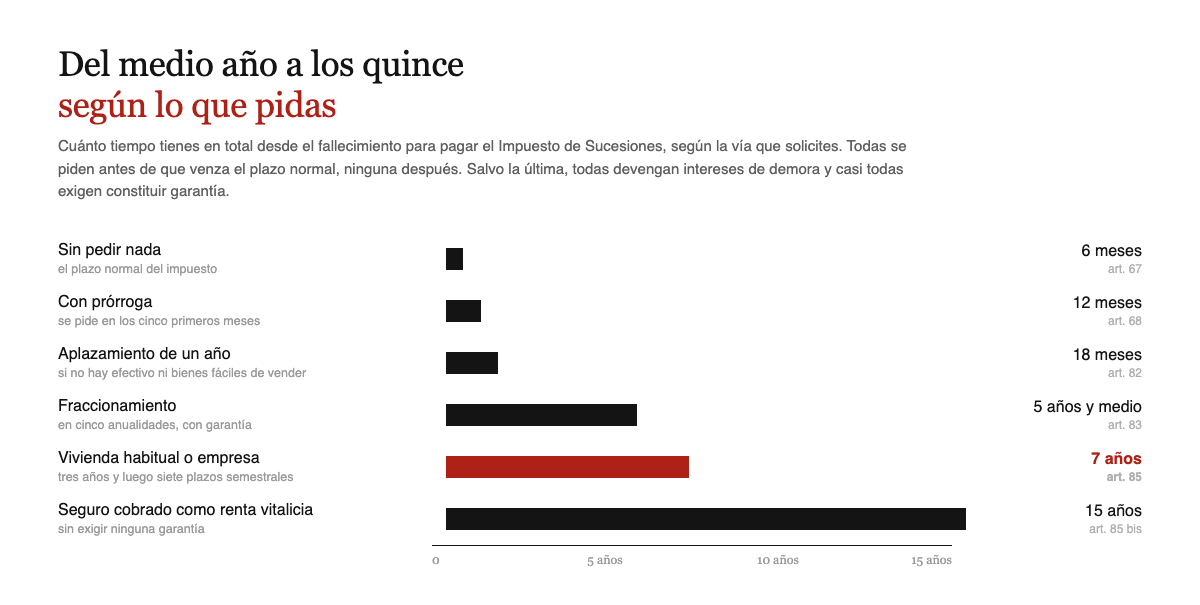
Es una de las situaciones más angustiosas de una herencia, y tiene más soluciones legales de las que casi nadie conoce. El reglamento del impuesto permite estirar ese plazo hasta siete años en el caso más frecuente, y hasta quince en uno concreto. Pero todas se piden antes de que venza el plazo normal. Después ya no.
El recorrido
- El dinero que ya está en el banco
- La prórroga: seis meses más
- El aplazamiento de un año
- El fraccionamiento en cinco anualidades
- Lo que cuesta esperar
- Dudas de quien no tiene el dinero
El dinero que ya está en el banco
Antes de pedir nada, comprueba esto, porque resuelve muchos casos y casi nadie lo pregunta.
Los bancos bloquean las cuentas del fallecido, sí. Pero es práctica habitual de todas las entidades liberar fondos de esa misma cuenta para pagar el Impuesto de Sucesiones, emitiendo un cheque directamente a nombre de la administración autonómica. No te dan el dinero a ti: lo pagan por ti.
Lo mismo suele hacerse con los gastos de entierro y funeral. Es la excepción práctica al bloqueo, y existe precisamente porque el banco sabe que si no, la herencia se atasca.
Así que la primera pregunta no es cómo consigues el dinero, sino cuánto había en las cuentas del fallecido. Cómo se pide ese certificado está en las cuentas bancarias de una persona fallecida.
Y antes de seguir, una advertencia que vale para todo lo que viene: varias comunidades han aprobado condiciones propias, casi siempre mejores. Lo que cuento aquí son las estatales, que actúan de suelo. Merece la pena preguntar en la administración donde vayas a presentar.
La prórroga: seis meses más
Es la más conocida y la más fácil. Se solicita dentro de los cinco primeros meses, no en el sexto, y concede otros seis. El plazo pasa de medio año a un año entero.
No hace falta justificar falta de liquidez ni aportar garantía. Devenga intereses de demora desde que vence el plazo original, pero es un trámite de una hoja y compra medio año.
Si ya se te ha pasado el plazo sin pedir nada, la situación es distinta y bastante peor: entras en el régimen de recargos.
El aplazamiento de un año
Aquí empieza lo que casi nadie usa. El reglamento permite aplazar el pago hasta un año, y la condición es exactamente la que describe tu situación:
Que no haya en el inventario efectivo ni bienes de fácil realización suficientes para pagar la cuota.
Esa frase es la que decide todo, y conviene entenderla bien. Una cuenta corriente es de fácil realización. Unas acciones cotizadas, también. Un piso no lo es, y tampoco un local, una finca o unas participaciones de una sociedad familiar.
Por eso una herencia que consiste sobre todo en inmuebles encaja en el supuesto casi por definición. Se pide antes de que expire el plazo de pago y devenga interés de demora.
El fraccionamiento en cinco anualidades
La misma condición de falta de liquidez permite algo mejor que aplazar: partir el pago en cinco anualidades.
Los 84.855 € del ejemplo pasan a ser 16.971 € al año antes de intereses. Sigue siendo mucho dinero, pero es una cifra que se puede sostener con el alquiler del propio piso heredado, y eso cambia la conversación entera.
La contrapartida es la garantía: hay que comprometerse a constituir una que cubra la deuda, los intereses y un 25 % más de la suma de ambas. Normalmente se hipoteca el propio inmueble heredado.
Vivienda habitual o empresa: siete años
Y este es el régimen que casi nadie menciona, aunque es el que cubre el caso más común de todos.
Cuando lo que se hereda incluye la vivienda habitual del fallecido, o una empresa individual o negocio profesional, el reglamento permite aplazar el pago tres años. Y cuando esos tres años vencen, fraccionar lo que quede en siete plazos semestrales.
Tres años y medio más los tres primeros: seis años y medio desde que se solicita, siete desde el fallecimiento. Los 84.855 € se convierten en unos 12.122 € cada seis meses, y solo a partir del cuarto año.
Dos condiciones que hay que mirar de cerca. Para la vivienda, quien la hereda tiene que ser cónyuge, ascendiente o descendiente del fallecido, o bien un pariente colateral mayor de 65 años que hubiera convivido con él los dos años anteriores.
Y la segunda, que es la que más sorprende: el aplazamiento no cubre toda la deuda, sino la parte proporcional que corresponda al valor de la vivienda o de la empresa sobre el total de lo que hereda cada uno. Si el piso es el 70 % de lo que recibes, se aplaza el 70 % del impuesto y el resto se paga en plazo.
El seguro cobrado como renta: quince años
Hay un supuesto más, muy concreto y con las mejores condiciones de todas.
Cuando un seguro de vida se cobra en forma de renta en lugar de en un pago único, el beneficiario tiene que declarar el valor actual de esa renta de golpe, aunque la vaya a cobrar durante años. Sería absurdo pedirle que pague hoy por un dinero que recibirá en dos décadas, y el reglamento lo resuelve.
La cuota correspondiente a esa renta se fracciona en tantos años como dure la renta, y si es vitalicia, en quince años. Y con una particularidad que no tiene ninguna de las otras vías: no se exige constituir ninguna garantía.
Más sobre cómo tributan estas pólizas, en los seguros de vida en una herencia.
Lo que cuesta esperar
Ninguna de estas vías es gratis, y conviene tenerlo claro antes de elegir.
Todas devengan intereses de demora, salvo lo que se pague dentro del plazo original. No es un castigo: es el precio del dinero durante el tiempo que lo retienes.
Y casi todas exigen garantía, con ese recargo del 25 % sobre deuda e intereses que hay que cubrir. Constituirla también cuesta dinero, normalmente en forma de hipoteca sobre el bien heredado.
Aun así, los números suelen salir a favor de aplazar frente a las dos alternativas del mercado. Los anticipos de herencia y los préstamos con garantía de bienes hereditarios existen y resuelven rápido, pero se cobran caro precisamente porque saben que hay un plazo encima. Antes de firmar uno, merece la pena haber pedido el fraccionamiento y comparar.
Lo único que no se debe hacer es no presentar. Aplazar tiene un coste conocido y pactado; no presentar convierte la deuda en recargo, y si llega el requerimiento, en sanción.
Y si después de todo la herencia sigue sin cuadrar, queda la salida de renunciar, que es preferible a heredar algo que no se puede pagar. Antes de llegar ahí conviene saber cuánto es «todo»: el comparador por comunidad da la cifra exacta de tu caso.
Dudas de quien no tiene el dinero
¿Puedo pedir el aplazamiento si ya se me pasó el plazo?
No. Todas estas vías exigen solicitarlas antes de que expire el plazo reglamentario de pago. Pasado ese momento se entra en recargos.
¿Vale con decir que no tengo dinero?
La condición no mira tu patrimonio, sino el del fallecido: que en el inventario no haya efectivo ni bienes de fácil realización suficientes. Una herencia de inmuebles encaja; una con cuentas llenas, no.
¿Puedo vender el piso para pagar y ya está?
Es lo natural, pero requiere tiempo: aceptar la herencia, firmar la escritura, presentar el impuesto y encontrar comprador. Rara vez cabe en seis meses, y por eso existen estas vías.
¿La garantía puede ser el propio piso heredado?
Sí, es lo habitual. Se constituye hipoteca sobre él a favor de la administración, y se cancela cuando termina de pagarse.
Somos varios herederos. ¿Lo pedimos juntos?
Cada heredero tiene su propia liquidación y sus propias circunstancias, así que cada uno solicita lo suyo. Uno puede fraccionar y otro pagar al contado.
¿Los siete años valen para una segunda residencia?
No. El régimen especial habla de la vivienda habitual del fallecido, no de cualquier inmueble. Para el resto quedan el aplazamiento de un año y el fraccionamiento en cinco.
La norma
- Real Decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones y Donaciones — prórroga (art. 68), aplazamiento de hasta un año (art. 82), fraccionamiento en cinco anualidades (art. 83), aplazamiento por causahabientes desconocidos (art. 84), régimen especial de empresa individual y vivienda habitual (art. 85) y fraccionamiento de seguros cobrados como renta (art. 85 bis)
- Ley 29/1987 — aplazamiento del pago en adquisiciones por causa de muerte (art. 38)
- Ley 58/2003, General Tributaria — recargos por presentación fuera de plazo (art. 27)
Última verificación: 27 de agosto de 2026, sobre el texto consolidado del reglamento. Varias comunidades han aprobado condiciones propias más favorables que conviene consultar en cada caso. Este artículo no es asesoramiento fiscal.