Un hijo que hereda un millón de euros en Extremadura paga 1.107 € de Impuesto de Sucesiones. Si presenta la declaración fuera de plazo, paga 110.768 €.
No es un recargo. Es que la bonificación extremeña del 99 % exige presentar la autoliquidación dentro del plazo reglamentario, y quien se retrasa la pierde entera. Cien veces más por un fallo de calendario, no de dinero.
Ese es el motivo real por el que los plazos de una herencia importan. Los recargos son lo de menos: lo caro es lo que se pierde por llegar tarde.
El recorrido
- Todos los plazos, en un sitio
- La prórroga y su ventana
- La escalera de recargos
- Llegar tarde no es lo mismo que te pillen
- Lo caro no es el recargo
- Cuándo prescribe
- Si no tienes el dinero
- Si se te ha pasado el plazo
Todos los plazos, en un sitio
Una herencia tiene ocho relojes distintos corriendo a la vez, y ninguno avisa:
| Trámite | Plazo | Desde cuándo |
|---|---|---|
| Certificado de últimas voluntades | No antes de 15 días hábiles | El fallecimiento |
| Responder a una interpelación notarial | 30 días naturales | La notificación |
| Acogerse al beneficio de inventario | 30 días | Saber que eres heredero, si tienes los bienes |
| Pedir la prórroga del Impuesto de Sucesiones | 5 meses | El fallecimiento |
| Impuesto de Sucesiones | 6 meses | El fallecimiento |
| Plusvalía municipal | 6 meses, prorrogables a 1 año | El fallecimiento |
| Transferencia de vehículos | 90 días | Según el caso |
| Protocolizar un testamento ológrafo | 5 años | El fallecimiento |
El primero es contraintuitivo y hay que leerlo dos veces: no es que tengas quince días, es que no puedes pedirlo antes de que pasen. Y son días hábiles, así que en la práctica son unas tres semanas de espera obligatoria antes de poder ni empezar.
El recorrido completo, en orden y con qué se pide en cada paso, está en los trámites de una herencia paso a paso.
Vivir fuera de España no mueve ninguna de estas fechas: los plazos son los mismos. Cambia la administración competente y puede complicarse la documentación, así que conviene empezar antes, no después.
Algunos de estos relojes empiezan a correr el mismo día del fallecimiento, cuando nadie está pensando en trámites. Cuáles son y en qué orden, en qué hacer los primeros días.
La prórroga y su ventana
El Impuesto de Sucesiones admite una prórroga de seis meses más, y el trámite es sencillo. Lo que no es sencillo es acordarse a tiempo.
Se solicita dentro de los cinco primeros meses. No en el sexto. Mucha gente razona que si tiene seis meses de plazo puede pedirla hasta el final, y llega al quinto mes y un día con la puerta cerrada.
La prórroga devenga intereses de demora sobre lo que se acabe pagando, así que no es gratis. Pero comparado con un recargo, o con perder una bonificación, es baratísima.
La regla práctica: si al cuarto mes no tienes el inventario cerrado, pide la prórroga. Aunque creas que llegarás. Solicitarla y no necesitarla no cuesta casi nada; necesitarla y no haberla pedido, sí.
La escalera de recargos
Si presentas fuera de plazo pero por tu cuenta, antes de que la Administración te reclame nada, lo que se aplica es un recargo. Y desde la reforma de 2021 funciona como una escalera, no como saltos bruscos:
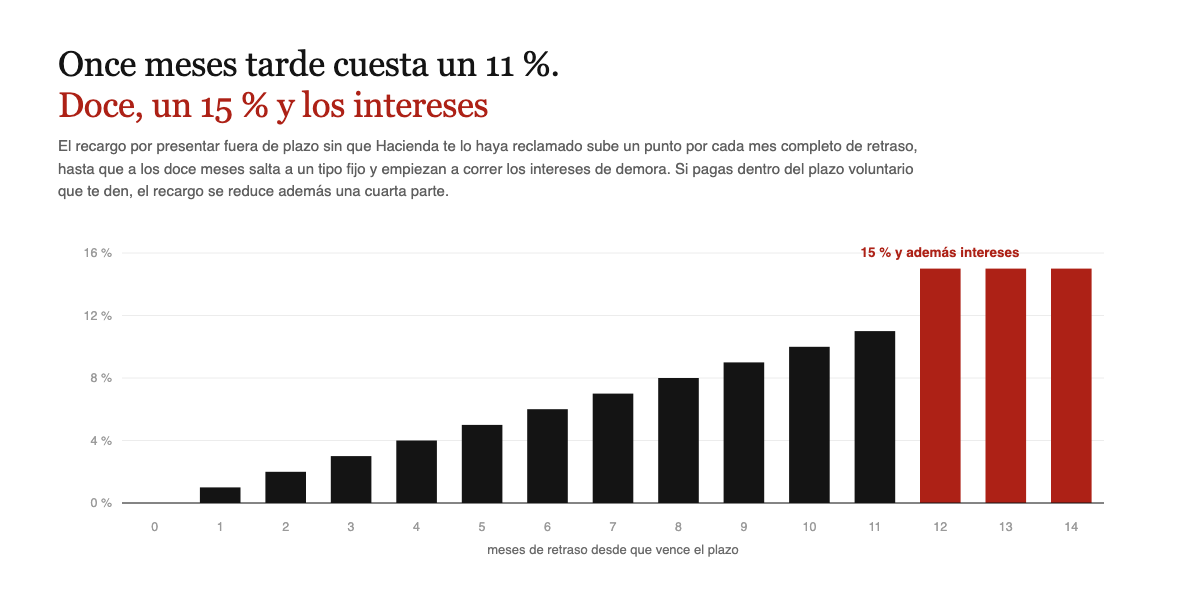
Es un 1 % de partida más otro 1 % por cada mes completo de retraso. A los tres meses, un 3 %. A los once, un 11 %. Pasados los doce meses se convierte en un 15 % fijo y se suman los intereses de demora desde ese momento.
Y hay una rebaja que conviene no dejar pasar: si pagas dentro del plazo voluntario que te den al notificarte, el recargo se reduce una cuarta parte. Un recargo de 600 € se queda en 450 € solo por pagar cuando toca.
Antes de 2021 el sistema iba por escalones del 5, 10, 15 y 20 %, así que retrasarse dos meses costaba lo mismo que retrasarse cinco. Ahora cada mes cuenta, y eso premia presentar cuanto antes aunque ya vayas tarde.
Llegar tarde no es lo mismo que te pillen
Esta distinción vale mucho dinero y casi nadie la explica.
Si presentas tú, tarde pero voluntariamente: es un recargo. El de la escalera de arriba. Y no lleva sanción.
Si la Administración te reclama primero: ya no hay recargo, hay infracción tributaria. Y las sanciones se mueven entre el 50 % y el 150 % de lo dejado de ingresar, según la gravedad.
La diferencia entre un 3 % y un 50 % es la diferencia entre adelantarse y esperar a ver si suena el teléfono.
Así que si te has pasado del plazo, la respuesta correcta no es esconderse: es presentar cuanto antes, por iniciativa propia. Cada mes que pasa suma un punto, pero recibir el requerimiento multiplica la factura por diez.
Lo caro no es el recargo
Y llegamos al motivo por el que abrí el artículo con Extremadura.
En la mayoría de comunidades el Impuesto de Sucesiones está bonificado al 99 % para hijos y cónyuges, así que la cuota es pequeña y un recargo del 6 % sobre una cuota pequeña es calderilla. Por eso mucha gente se relaja con el plazo.
El problema es otro: la bonificación no es automática, se solicita al declarar. Y en algunas comunidades presentar en plazo es un requisito para tenerla.
Extremadura es el caso más explícito: el disfrute de su bonificación del 99 % exige presentar la autoliquidación en el plazo reglamentario. Retrasarse no te cuesta un recargo, te cuesta el 99 %.
Con la herencia de un millón de euros del principio, eso son 109.661 € de diferencia por presentar unos días tarde.
Illes Balears tiene un requisito de forma parecido en su espíritu: si se adquieren inmuebles hay que consignar su valor en la escritura, y ese valor no puede superar el de referencia incrementado en un 20 %. Fallar ahí también cuesta la bonificación.
Y Murcia añade una tercera variante: sus reducciones que exigen escritura pública obligan a que esa escritura se firme dentro del plazo de presentación, y ni siquiera admite rectificarla después para arreglar una mención que faltaba.
La lección general vale para cualquier comunidad: comprueba si tu bonificación tiene requisitos de trámite, no solo de parentesco o de cuantía. Puedes verlo por comunidad en el comparador del Impuesto de Sucesiones.
Hay otro plazo que corre en paralelo y que casi nadie atiende, aunque suele salir a devolver: el IRPF del año del fallecimiento. Quién lo presenta y cómo se cobra esa devolución, en la declaración de la renta del fallecido.
Cuándo prescribe
El Impuesto de Sucesiones prescribe a los cuatro años contados desde que termina el plazo de declaración. Como ese plazo son seis meses, en la práctica son cuatro años y medio desde el fallecimiento.
Y ahora la parte importante: esperar a que prescriba no es una estrategia, por tres razones.
La primera es que el plazo se interrumpe con cualquier actuación de la Administración, y también con cualquier gestión que hagáis vosotros. Basta una notificación para que el contador vuelva a cero.
La segunda es que mientras tanto no podéis hacer nada con los bienes. Sin el impuesto presentado no hay inscripción en el Registro, y sin inscripción no se vende ni se hipoteca.
La tercera es que si alguien fallece en ese intervalo, se acumulan dos herencias sin liquidar y el enredo se multiplica.
Mientras tanto, una herencia puede quedarse años sin que nadie la acepte, y eso no detiene ninguno de estos plazos. Lo que ocurre dentro de ese periodo está en la herencia yacente.
Si no tienes el dinero
Es una situación frecuente: heredas un piso y ninguna liquidez, y el impuesto hay que pagarlo antes de poder vender nada.
La ley lo contempla expresamente. Cuando en la herencia no hay efectivo ni bienes de fácil realización suficientes para pagar, se puede pedir el aplazamiento del pago, y también el fraccionamiento en varias anualidades. Hay reglas específicas y más generosas cuando lo que se hereda es una empresa familiar.
Dos avisos: devenga intereses, y se pide dentro del plazo voluntario. Pedirlo cuando ya te has retrasado es tarde.
Y una vía práctica que suele funcionar antes que todo esto: los bancos admiten normalmente el pago del impuesto directamente desde las cuentas del fallecido, aunque estén bloqueadas.
Si se te ha pasado el plazo
Se me ha pasado el plazo. ¿Qué hago?
Presentar cuanto antes, por tu cuenta. El recargo sube un punto al mes, así que cada semana cuenta, pero lo decisivo es hacerlo antes de que la Administración te reclame: entonces deja de ser recargo y pasa a ser sanción.
¿El plazo de seis meses son naturales o hábiles?
Son seis meses naturales desde el fallecimiento. Si el último día cae en festivo o fin de semana, pasa al siguiente hábil.
¿Puedo pedir la prórroga si ya me he pasado?
No. La ventana se cierra al quinto mes y no se reabre. A partir de ahí solo queda presentar y asumir el recargo.
¿La prórroga vale también para la plusvalía municipal?
Son trámites distintos y se piden por separado. La plusvalía tiene su propia prórroga hasta un año, y se solicita en el ayuntamiento dentro del plazo inicial de seis meses.
Si mi cuota sale a cero, ¿pasa algo por no presentar?
Sí, y es el error más caro que se puede cometer. La cuota sale a cero porque se aplican reducciones y bonificaciones que hay que solicitar al declarar. Sin declaración no hay nada que aplicar, y lo que se reclama es la cuota completa.
¿Cuánto son los intereses de demora?
Los fija cada año la Ley de Presupuestos y se calculan por los días transcurridos. Consulta el tipo vigente del ejercicio, porque cambia.
Relacionado
- Los trámites de una herencia paso a paso
- Comparador del Impuesto de Sucesiones por comunidad
- Herencia con deudas: qué se hereda y cómo averiguarlo
- Plusvalía municipal por herencia
- Aceptar, renunciar o aceptar a beneficio de inventario
La norma, por si quieres comprobarlo
- Ley 58/2003, General Tributaria — recargos por declaración extemporánea (art. 27), prescripción (art. 66), infracción por dejar de ingresar (art. 191)
- Ley 29/1987 — aplazamiento y fraccionamiento del pago (arts. 38 y 39)
- Texto refundido de la Ley de Haciendas Locales — plazo de la plusvalía municipal (art. 110)
- Tributación Autonómica, Ministerio de Hacienda — requisitos de trámite de las bonificaciones autonómicas
Última verificación: 25 de agosto de 2026. Los requisitos de las bonificaciones autonómicas cambian con las leyes de medidas fiscales: comprueba el de tu comunidad. Este artículo no es asesoramiento fiscal.