Guardar las facturas del funeral y de los últimos meses de enfermedad le ahorra a un hijo que hereda en Madrid 2 euros. A un sobrino que hereda lo mismo, 337. Y a un amigo, 425. Por cada mil euros de gasto justificado.
Doscientas veces de diferencia por la misma carpeta de papeles, y depende de algo que nadie controla: quién hereda.
Pero antes de eso está la pregunta del primer día, que es más simple y más angustiosa: quién paga el entierro cuando las cuentas del fallecido están bloqueadas.
El recorrido
- Quién lo paga el primer día
- Y quién lo paga al final
- Lo que la ley deja restar
- La proporción que solo afecta a uno
- Cuánto vale de verdad restarlo
- El seguro de decesos lo cambia todo
- Qué guardar y a nombre de quién
Quién lo paga el primer día
Lo habitual es que un familiar adelante el dinero de su bolsillo, y muchas veces no hace falta.
Los bancos bloquean las cuentas del fallecido en cuanto conocen la defunción, pero es práctica habitual de todas las entidades liberar fondos de esa misma cuenta para pagar el sepelio, abonándoselo directamente a la funeraria contra su factura. No entregan el dinero a la familia: lo pagan por ella.
Merece la pena preguntarlo antes de sacar la tarjeta propia, porque el saldo del fallecido está ahí y va a acabar pagándolo de todas formas. Cómo se pide y qué documentación hace falta, en las cuentas bancarias de una persona fallecida.
Y una advertencia que va antes que todo: comprueba si había un seguro de decesos antes de contratar nada. Más abajo explico por qué cambia el resultado por completo.
Y quién lo paga al final
El entierro es un gasto de la herencia, no del familiar que puso la tarjeta. Eso significa que quien lo adelantó tiene derecho a que se le reintegre del caudal antes de repartir nada.
En la práctica se descuenta en la partición: se suman los bienes, se restan las deudas y los gastos, y lo que queda es lo que se reparte. Eso tiene una consecuencia incómoda: si la partición no se hace porque alguien no firma, el reintegro tampoco llega, y hay formas de desbloquearlo que conviene conocer. Si un hermano pagó 4.000 € del funeral, esos 4.000 € vuelven a él antes de dividir.
Conviene decirlo en voz alta al principio, porque es una de las cosas que más resentimiento genera cuando se da por supuesta y luego nadie la reconoce.
Lo que la ley deja restar
Aparte del reparto interno, esos gastos tienen un efecto fiscal: reducen la base sobre la que se calcula el Impuesto de Sucesiones. Pero solo unos concretos.
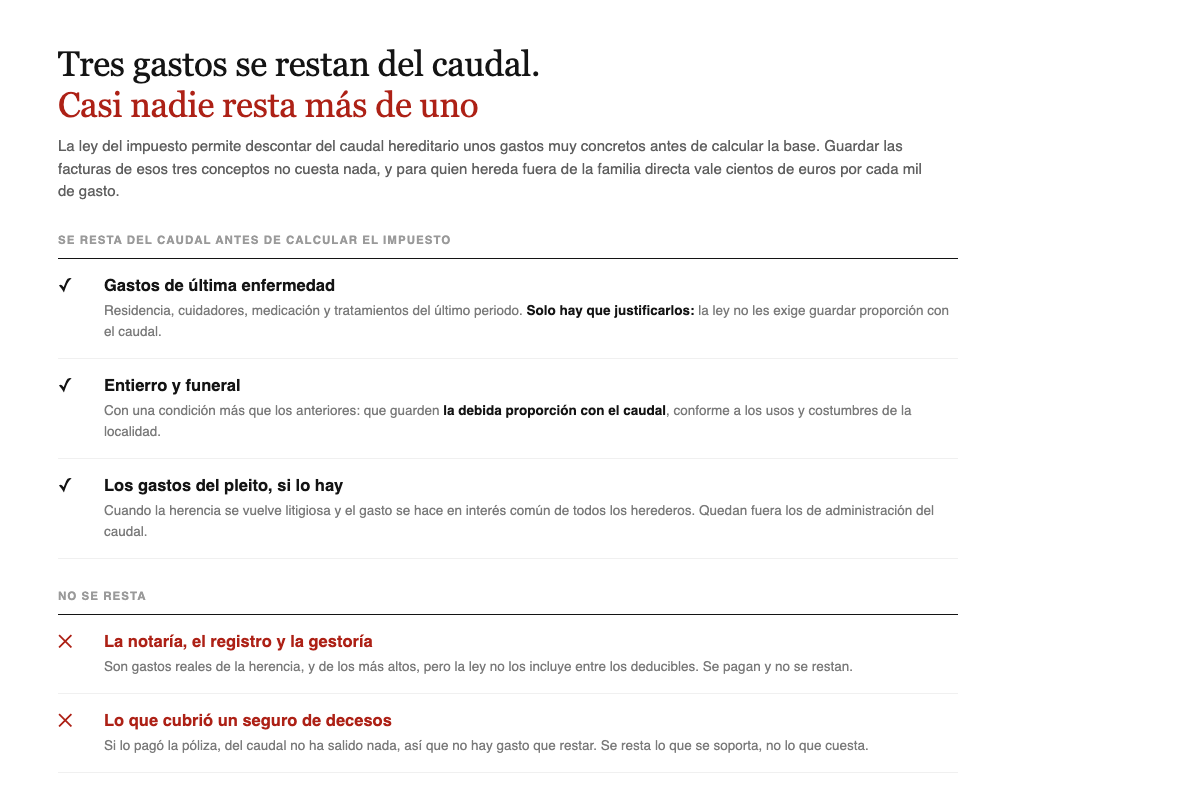
La sorpresa suele ser doble. Por un lado, que los gastos de última enfermedad también cuentan: la residencia, los cuidadores, la medicación y los tratamientos del último periodo. Casi nadie los declara, y suelen ser bastante más altos que el entierro.
Y por otro, que la notaría y el registro no se restan, aunque en una herencia normal sumen más que el propio impuesto. Lo cuento con la factura completa en cuánto cuesta heredar.
La proporción que solo afecta a uno
Aquí hay un matiz que se lee mal casi siempre, y que está en el texto de la ley.
Los gastos de última enfermedad, entierro y funeral son deducibles en cuanto se justifiquen. Y después la ley añade una frase más, referida solo a dos de ellos: los de entierro y funeral deberán guardar, además, la debida proporción con el caudal hereditario, conforme a los usos y costumbres de la localidad.
O sea: el límite de proporcionalidad no se aplica a los gastos de última enfermedad. A esos solo se les pide justificación. Un año de residencia puede ser una cifra enorme frente a un caudal modesto y sigue siendo deducible entera, mientras que un funeral desproporcionado sí puede recortarse.
Y sobre esa proporción no hay ningún porcentaje escrito. «Los usos y costumbres de la localidad» es un criterio abierto, lo cual en la práctica significa que un funeral de coste normal no se discute y uno extraordinario puede tener que explicarse.
Cuánto vale de verdad restarlo
Restar 8.000 € de la base no ahorra 8.000 € de impuesto: ahorra lo que ese tramo habría tributado. Y eso depende del parentesco.
| Quien hereda 200.000 € | Sin restar | Restando 8.000 € | Ahorro |
|---|---|---|---|
| Un hijo en Madrid | 282 € | 265 € | 17 € |
| Un hijo, sin bonificación | 28.250 € | 26.550 € | 1.700 € |
| Un sobrino | 47.554 € | 44.854 € | 2.700 € |
| Un amigo | 63.282 € | 59.882 € | 3.400 € |
La conclusión práctica es incómoda pero útil: donde la cuota va bonificada al 99 %, guardar las facturas es casi irrelevante. Donde no hay bonificación, y sobre todo fuera de la familia directa, es de las pocas palancas que quedan.
Como en todo este impuesto, quién paga qué depende de dónde residiera el fallecido. Las cifras por comunidad, en el comparador.
El seguro de decesos lo cambia todo
Muchísima gente mayor en España tiene una póliza de decesos contratada hace décadas y pagada mes a mes sin acordarse. Y tiene dos consecuencias que van en direcciones opuestas.
La buena: si existe, la funeraria se entiende con la aseguradora y la familia no adelanta nada. Por eso hay que buscarla antes de contratar, no después. Aparece en el Registro de Contratos de Seguro de Cobertura de Fallecimiento, el mismo certificado que se pide para los seguros de vida.
Y la que nadie espera: si el seguro lo pagó, no hay gasto que restar. Del caudal no ha salido nada, y lo que se deduce es lo que la herencia soporta, no lo que el servicio cuesta. La póliza ahorra el desembolso y a cambio elimina la deducción.
No es motivo para no tener seguro de decesos, evidentemente. Pero sí para no declarar como gasto deducible una factura que pagó otro. Sobre el otro tipo de póliza, la de vida, está el artículo de los seguros.
Qué guardar y a nombre de quién
La regla es simple: factura, no recibo ni presupuesto, y con el concepto detallado.
De la funeraria, la factura completa del servicio. De la última enfermedad, las de la residencia, las del servicio de ayuda a domicilio, las de los cuidadores dados de alta y las de tratamientos y medicación que no cubriera la sanidad pública.
A nombre del fallecido siempre que sea posible, y si no, a nombre de quien pagó, dejando claro el concepto. Lo que hay que poder demostrar es que el gasto existió y que corresponde a esa persona y a ese periodo.
Y guárdalas cuatro años después de presentar el impuesto, que es lo que tarda en prescribir. Si Hacienda comprueba la liquidación, la deducción se sostiene con papeles o no se sostiene.
Y si ya presentaste sin restarlos
No está perdido. Se puede pedir la rectificación de la autoliquidación y la devolución de lo pagado de más, con un plazo de cuatro años desde que terminó el periodo voluntario. Es de las pocas cosas de una herencia que admiten arreglo años después.
Las fuentes
- Ley 29/1987 — gastos deducibles de última enfermedad, entierro y funeral, y del litigio en interés común (art. 14), y deudas deducibles del causante (art. 13)
- Ley 58/2003, General Tributaria — rectificación de autoliquidaciones y prescripción a los cuatro años (arts. 66 y 120.3)
Última verificación: 27 de agosto de 2026, sobre el texto consolidado de la ley del impuesto. La proporcionalidad del gasto de entierro se valora caso a caso. Este artículo no es asesoramiento fiscal.