Tu padre compró acciones en 1995 por 5.000 €. Hoy valen 80.000 €. Si las vendiera él, pagaría 16.130 € de IRPF por la ganancia acumulada en treinta años.
Si fallece y las vendes tú al día siguiente, pagas cero.
No es un vacío legal ni una jugada: la ley reinicia el contador en la fecha del fallecimiento. Quien hereda adquiere por el valor de ese día, y toda la plusvalía anterior deja de existir a efectos fiscales. Con acciones antiguas eso puede valer más que el propio Impuesto de Sucesiones.
El recorrido
- La plusvalía que desaparece
- Cómo se valoran para el impuesto
- Los fondos tienen una ventaja extra
- Se reparten mucho mejor que un piso
- Cómo averiguar qué tenía
- Las acciones de empresas no cotizadas
- El trámite con el banco
- Dudas de la cartera heredada
La plusvalía que desaparece
La ley del IRPF establece que no existe ganancia ni pérdida patrimonial en las transmisiones por causa de muerte. En el sector se le llama, sin ninguna delicadeza, la plusvalía del muerto.
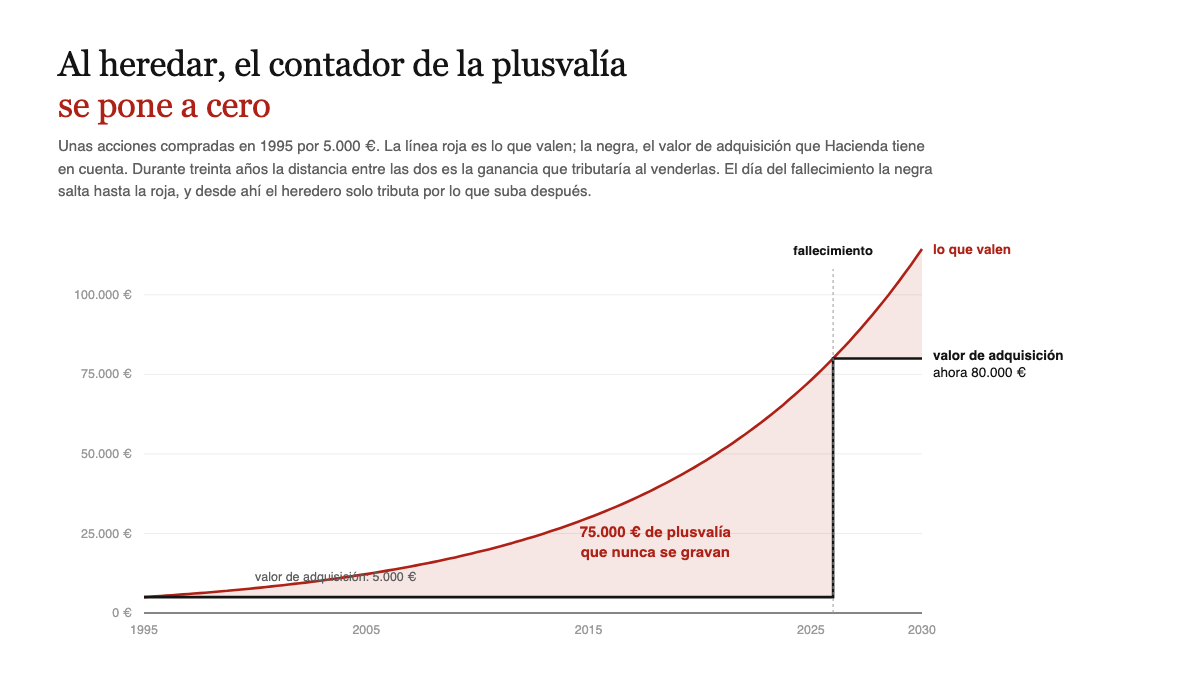
Y no es un aplazamiento: es una desaparición. El heredero adquiere por el valor declarado en el Impuesto de Sucesiones, así que ese es su nuevo punto de partida.
Con acciones el efecto es mayor que con una vivienda, porque las revalorizaciones son mucho más grandes:
| Compró por | Hoy valen | Plusvalía borrada | Impuesto evitado |
|---|---|---|---|
| 10.000 € | 50.000 € | 40.000 € | 8.280 € |
| 5.000 € | 80.000 € | 75.000 € | 16.130 € |
| 3.000 € | 120.000 € | 117.000 € | 25.790 € |
| 20.000 € | 200.000 € | 180.000 € | 40.280 € |
De ahí sale una consecuencia de planificación incómoda pero cierta: vender acciones muy revalorizadas al final de la vida suele ser fiscalmente peor que dejarlas en herencia. El mismo razonamiento que hay detrás de donar en vida o heredar, y por los mismos motivos.
Cómo se valoran para el impuesto
Aquí no hay margen de interpretación ni valor de referencia que discutir: hay una cotización.
La entidad depositaria emite un certificado de posiciones a fecha de fallecimiento con la valoración de cada título, y esa es la cifra que se declara. Es el mismo documento que necesitas para el inventario de la herencia, así que se pide una sola vez.
Pídelo en todas las entidades donde hubiera relación, no solo en la principal, y que incluya expresamente valores, fondos y planes, no solo las cuentas corrientes. Cómo se pide está en las cuentas bancarias de una persona fallecida.
Un detalle que se olvida: los dividendos devengados y no cobrados a fecha del fallecimiento también forman parte del caudal.
Los fondos tienen una ventaja extra
Con los fondos de inversión ocurre lo mismo con el valor de adquisición, pero además hay algo propio de ellos que conviene no destruir por desconocimiento.
Los fondos permiten traspasar dinero de uno a otro sin tributar por la ganancia acumulada. Es su gran ventaja frente a las acciones, y se mantiene mientras no se reembolse.
Si heredas un fondo y lo reembolsas, cierras esa puerta. Si lo mantienes o lo traspasas a otro fondo que encaje mejor contigo, sigues dentro del régimen y con el contador ya reiniciado en el valor de la herencia.
Dicho de otro modo: heredar un fondo y mantenerlo es la mejor situación fiscal posible en este terreno. Reembolsarlo por inercia, porque «no entiendo de esto», es tirar una ventaja.
Se reparten mucho mejor que un piso
Un piso no se puede partir y por eso genera proindivisos que duran décadas. Unas acciones sí.
En la escritura de partición se pueden adjudicar títulos concretos a cada heredero, o repartir por porcentajes, y cada uno se lleva lo suyo a su propia cuenta de valores. No hay copropiedad forzosa ni acuerdos permanentes.
Eso los convierte en una herramienta útil para compensar: si uno de los hermanos se queda la casa, los demás pueden llevarse la cartera. Es una salida limpia al problema que describo en el proindiviso: heredar una casa entre varios.
Y ojo a un efecto secundario favorable: cada heredero declara su parte de la cartera, y como el IRPF es individual, lo que después haga con ella depende solo de él.
Cómo averiguar qué tenía
No hay un registro público de carteras, así que hay que buscar por otras vías. Por orden de utilidad:
La última declaración de la renta del fallecido. Es otra vez el mejor mapa: los dividendos, los intereses y las ventas de valores se declaran y dejan rastro de qué entidades intervinieron.
Los certificados de posiciones de cada banco, que ya vas a pedir de todos modos.
El correo de casa. Durante meses siguen llegando extractos y comunicaciones de juntas de accionistas de entidades que la familia no sabía que existían.
Y las acciones antiguas. Este es el capítulo que más se pierde: títulos comprados hace décadas en empresas que después se fusionaron, cambiaron de nombre o fueron absorbidas. Siguen existiendo, con su valor actualizado, pero nadie los busca porque nadie recuerda que estaban ahí.
Si aparecen esos títulos en papel, puede que valgan: con el nombre de la sociedad se puede rastrear si fue absorbida o cambió de denominación, y a menudo hay valor detrás. Merece la pena preguntarlo antes de descartar.
Las criptomonedas tienen su propia problemática, que no es fiscal sino de acceso: sin las claves no hay forma de recuperarlas. Lo trato aparte en el artículo sobre herencia digital.
Las acciones de empresas no cotizadas
Si lo que se hereda son participaciones de una sociedad familiar, cambian dos cosas a la vez.
La valoración. No hay cotización, así que se acude a reglas contables: el valor teórico resultante del último balance aprobado, o el que resulte de capitalizar los beneficios de los últimos ejercicios, según proceda. Es terreno para un asesor, no para hacerlo a ojo.
Y las reducciones. Existe una reducción de entre el 95 y el 99 % para la transmisión de empresas y participaciones cuando se cumplen los requisitos, incluido el de mantenimiento durante varios años. Puede dejar la cuota casi en cero, y perderla por incumplir el plazo cuesta muy caro.
Cuánto cambia según dónde residiera el fallecido, en el comparador del Impuesto de Sucesiones.
El trámite con el banco
Es el mismo que para las cuentas y tiene el mismo orden: certificado de defunción, últimas voluntades, testamento o declaración de herederos, escritura de aceptación y justificante del Impuesto de Sucesiones presentado.
Dos particularidades de los valores:
Hace falta una cuenta de valores a tu nombre para recibir los títulos. Si no la tienes, hay que abrirla, y conviene hacerlo con tiempo.
Y la cartera sigue cotizando mientras tanto. Entre el fallecimiento y el traspaso pasan meses, y en ese periodo el valor sube o baja sin que nadie pueda hacer nada. El impuesto, sin embargo, se calculó con el valor del día del fallecimiento: si la bolsa cae después, pagas por un valor que ya no existe. Es un riesgo real y una razón más para no alargar la tramitación.
Dudas de la cartera heredada
Si vendo las acciones heredadas, ¿pago IRPF?
Solo por lo que suban desde la fecha del fallecimiento. Si las vendes por el mismo valor que se declaró en la herencia, no hay ganancia.
¿Y si han bajado desde entonces?
Tienes una pérdida patrimonial, y se puede compensar con otras ganancias del ahorro del mismo año o de los cuatro siguientes. Hay que declararla igualmente.
¿Puedo quedarme el fondo sin tocarlo?
Sí, y suele ser lo más eficiente: mantienes el diferimiento y el valor de adquisición ya reiniciado. Se traspasa a tu nombre y sigue funcionando.
Somos tres herederos y solo hay 100 acciones.
Se pueden adjudicar en proporciones desiguales compensando con otros bienes, o venderlas y repartir el importe. A diferencia de un piso, siempre hay salida.
¿Las acciones cuentan para el Impuesto de Sucesiones?
Sí, por su valor a la fecha del fallecimiento, y se suman al resto del caudal. Lo que no llevan es una reducción propia, salvo que sean participaciones de empresa familiar.
Más sobre esto
- Las cuentas bancarias de una persona fallecida
- Heredar un plan de pensiones
- Donar en vida o heredar: la comparación completa
- Vender una casa heredada: qué impuestos se pagan
- Comparador del Impuesto de Sucesiones por comunidad
Las fuentes
- Ley 35/2006, del IRPF — inexistencia de ganancia en las transmisiones por causa de muerte (art. 33.3), valor de adquisición (art. 36) y régimen de traspasos entre fondos (art. 94)
- Ley 29/1987 — valoración de los bienes del caudal y reducción por empresa familiar y participaciones (art. 20.2.c)
- Ley 19/1991, del Impuesto sobre el Patrimonio — reglas de valoración de valores cotizados y no cotizados
Última verificación: 25 de agosto de 2026. La valoración de participaciones no cotizadas y los requisitos de la reducción por empresa familiar exigen análisis del caso concreto. Este artículo no es asesoramiento fiscal ni recomendación de inversión.