Al heredar un piso pagas dos impuestos. Al venderlo, otros dos. Y el importe del segundo par lo decidiste, sin saberlo, cuando presentaste la declaración del primero.
Un ejemplo real, con las cifras calculadas: un piso en Madrid con valor de referencia de 200.000 €, heredado por un hijo y vendido después por 250.000 €. Si en la herencia declaras el mínimo, acabas pagando 10.662 €. Si declaras el valor real de mercado, pagas 389 €.
La diferencia son 10.274 €, y no depende de nada que puedas hacer en el momento de vender. Depende de un número que escribiste años antes en el modelo 650.
Lo que vas a encontrar
- Cuatro impuestos, no dos
- Cómo se calcula la ganancia, de verdad
- La decisión que tomaste años antes
- Cuándo esta jugada no funciona
- Las exenciones que casi nunca aplican
- Qué necesitas para poder vender
- El orden de las cosas
- Dudas antes de poner el cartel
Cuatro impuestos, no dos
La secuencia completa de heredar un piso y venderlo son cuatro liquidaciones, en dos momentos distintos:
| Cuándo | Impuesto | Quién lo paga |
|---|---|---|
| Al heredar | Impuesto de Sucesiones | El heredero |
| Plusvalía municipal | El heredero | |
| Al vender | IRPF por la ganancia patrimonial | El vendedor |
| Plusvalía municipal, otra vez | El vendedor |
Las dos primeras las tienes explicadas en el comparador del Impuesto de Sucesiones y en plusvalía municipal por herencia. Este artículo va de las dos segundas.
Y sí, la plusvalía municipal se paga dos veces sobre el mismo suelo: una al heredarlo y otra al venderlo. No es un error ni un duplicado. Son dos transmisiones distintas, y en la segunda el periodo que se grava va desde la fecha del fallecimiento hasta la fecha de venta. Si vendes al año siguiente, ese tramo es corto y la cifra pequeña. Si vendes quince años después, no.
Cómo se calcula la ganancia, de verdad
El IRPF grava la diferencia entre lo que te costó y lo que te pagan. Pero «lo que te costó» no es solo el valor que declaraste: la ley deja sumar bastante más, y ahí se pierde mucho dinero por no guardar facturas.
Al valor de adquisición se le suman:
- El Impuesto de Sucesiones que pagaste por ese inmueble.
- La plusvalía municipal que pagaste al heredarlo.
- La notaría, el registro y la gestoría de la escritura de aceptación.
- Las inversiones y mejoras hechas después: una reforma integral, cambiar ventanas, instalar ascensor. Ojo: mejora sí, mantenimiento no. Pintar no cuenta; sustituir la instalación eléctrica, sí.
Del valor de transmisión se restan:
- La comisión de la agencia inmobiliaria.
- La plusvalía municipal de la venta.
- El certificado energético y los gastos de la operación que asumas tú.
La ganancia resultante tributa en la base del ahorro, con una escala progresiva:
| Tramo de la ganancia | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Guarda todas esas facturas desde el primer día. Cada 1.000 € que puedas sumar al coste son entre 190 y 300 € que no pagas.
Todo depende, por tanto, del valor que se declaró en la herencia, y ese valor no lo eliges libremente desde 2022: lo fija el Catastro. Cómo funciona y cómo se discute, en el valor de referencia.
La decisión que tomaste años antes
Aquí está lo que casi nadie cuenta, y es la parte más rentable del artículo.
Tu valor de adquisición es el valor que declaraste en el Impuesto de Sucesiones. No lo que costó cuando tu padre lo compró en 1985: la ley reinicia el contador en la fecha del fallecimiento. Por eso la herencia borra toda la plusvalía anterior, como explico en donar en vida o heredar.
Y por eso el número que escribiste entonces decide lo que pagas ahora.
Desde 2022 no puedes declarar por debajo del valor de referencia del Catastro: ese es el suelo. Pero sí puedes declarar por encima, si ese es el valor real de mercado. Y en una comunidad donde el Impuesto de Sucesiones está bonificado al 99 %, subir el valor declarado cuesta casi nada y ahorra muchísimo después:
| Piso en Madrid, valor de referencia 200.000 €, vendido después por 250.000 € | Declarando el mínimo | Declarando 250.000 € |
|---|---|---|
| Impuesto de Sucesiones | 282,41 € | 388,66 € |
| Ganancia al vender | 50.000 € | 0 € |
| IRPF de esa ganancia | 10.380,00 € | 0,00 € |
| Total pagado | 10.662,41 € | 388,66 € |
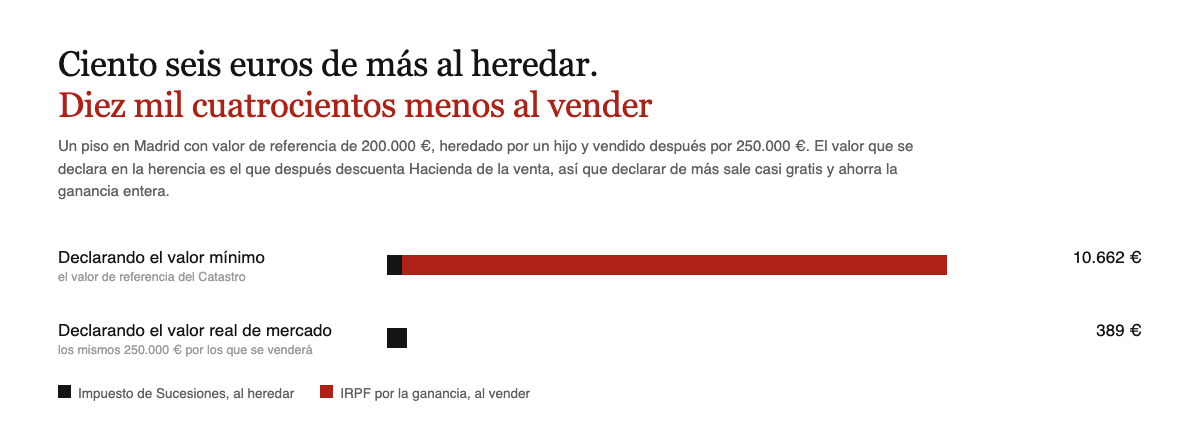
Declarar 50.000 € más costó 106,25 € extra de Sucesiones y ahorró 10.380 € de IRPF. Noventa y ocho euros ahorrados por cada euro pagado de más.
La regla, dicha en una línea: si tu comunidad bonifica el Impuesto de Sucesiones y es previsible que la casa se venda, declara el valor real de mercado y no el mínimo. El ahorro no está en pagar poco ahora, está en no tener ganancia después.
Cuándo esta jugada no funciona
No es una regla universal, y conviene decirlo claro porque en algunos casos se vuelve en contra.
Si el Impuesto de Sucesiones te sale caro. Un hermano en cualquiera de las siete comunidades que no bonifican al Grupo III paga un tipo altísimo sobre cada euro declarado, muy por encima del 19-30 % del IRPF. Ahí declarar de más es tirar dinero. Lo mismo un hijo asturiano por encima de 306.949 €, o un gallego por encima de 1.030.774 €. El cálculo se invierte, y lo tienes por comunidad en heredar de un hermano.
Si no vas a vender. Si la casa se queda en la familia indefinidamente, no habrá ganancia que gravar y lo que pagues de más en Sucesiones es dinero perdido sin más.
Si el valor no se sostiene. Declarar un valor que el mercado no respalda no es una jugada fiscal, es un problema. El valor declarado tiene que ser defendible con una tasación o con comparables reales.
Y si ya presentaste. Esto se decide al liquidar la herencia, no después. Una vez presentado el modelo 650, rectificarlo al alza es complicado. Por eso este artículo es útil sobre todo para quien todavía está a tiempo.
Y no funciona en absoluto si lo que se hereda es campo: una finca rústica no se puede dividir por debajo de la unidad mínima de cultivo, y el vecino colindante puede tener preferencia para quedársela. Lo cuento en heredar una finca rústica.
Las exenciones que casi nunca aplican
Hay tres exenciones famosas del IRPF inmobiliario, y con una casa heredada casi ninguna sirve. Conviene saberlo antes de contar con ellas:
Reinversión en vivienda habitual. Exime la ganancia si vendes tu vivienda habitual y compras otra. Una casa heredada normalmente no es tu vivienda habitual, así que no aplica. Sí lo haría si te mudaste a ella y vivías allí.
Mayores de 65 años. Exime la ganancia por vender la vivienda habitual del mayor de 65. Otra vez: tiene que ser tu vivienda habitual, no la del fallecido. Existe además una vía por reinversión en renta vitalicia, con límite y plazo.
Coeficientes de abatimiento. Reducen la ganancia de bienes adquiridos antes de 1995. Y aquí está la trampa: la fecha que cuenta es la de tu adquisición, o sea la del fallecimiento, no la de cuando el fallecido compró. Salvo que heredaras antes de 1995, no aplican.
Qué necesitas para poder vender
No se puede vender una casa heredada sin haber cerrado antes la herencia. Lo que hace falta:
- La escritura de aceptación y adjudicación ante notario, que es la que te convierte en propietario.
- El Impuesto de Sucesiones presentado. Sin justificante, ni el notario ni el Registro dan el paso.
- La plusvalía municipal de la herencia, liquidada.
- La inscripción en el Registro de la Propiedad. Legalmente puedes vender sin inscribir, pero en la práctica es imposible: ningún banco concede una hipoteca al comprador si tú no figuras como titular.
Y si sois varios herederos, hacen falta todas las firmas. Basta con que uno no quiera vender para bloquear la operación. Ese escenario, el proindiviso, es la fuente número uno de conflictos largos entre hermanos, y merece su propio artículo.
El recorrido completo de la herencia, con los certificados y su orden, está en los trámites de una herencia paso a paso.
Dos tipos de vivienda añaden requisitos propios. Una vivienda de protección oficial tiene precio máximo de venta y un derecho de tanteo de la Administración. Y una vivienda con licencia turística arrastra permisos que no viajan solos con la herencia.
El orden de las cosas
Resumido, y en el orden en que hay que pensarlo:
- Antes de liquidar la herencia: decide qué valor declaras, sabiendo si la casa se va a vender. Es la decisión más cara de todo el proceso y se toma al principio.
- Al liquidar: guarda todos los justificantes. Impuesto, plusvalía, notaría, registro. Todo eso sube tu valor de adquisición.
- Mientras la tienes: guarda las facturas de las mejoras. También suman.
- Al vender: resta la comisión de la agencia y la plusvalía de la venta.
- En la declaración de la renta del año siguiente: declara la ganancia. No es automático y no te la va a poner Hacienda en el borrador.
Dudas antes de poner el cartel
Si vendo por lo mismo que declaré, ¿no pago IRPF?
No hay ganancia, así que no hay nada que tributar. De hecho, sumando los gastos al valor de adquisición suele salir una pequeña pérdida. Aun así hay que declarar la operación.
¿Cuánto tiempo tengo que esperar para vender?
Ninguno, fiscalmente hablando. Puedes vender al día siguiente de inscribirla. Lo único que crece con el tiempo es la plusvalía municipal de la venta, porque su periodo se cuenta desde el fallecimiento.
¿Y si vendo por menos de lo que declaré?
Tienes una pérdida patrimonial, y esa sí se puede compensar con otras ganancias del ahorro del mismo año o de los cuatro siguientes. Es la situación inversa y también hay que declararla.
Somos tres hermanos, ¿cómo tributa la venta?
Cada uno declara su parte. Si el piso se adjudicó por tercios, cada hermano tiene un tercio de la ganancia en su propia declaración, con su propia escala.
¿Puedo deducir la reforma que hice antes de vender?
Si es mejora sí, si es mantenimiento no. Cambiar la instalación eléctrica o las ventanas es mejora. Pintar y reparar no. Guarda las facturas con el concepto bien detallado, porque es lo que se mira.
¿Y si la casa está en otra comunidad?
El IRPF es estatal y se declara donde resides tú. La plusvalía municipal se paga en el ayuntamiento donde esté el inmueble. Y el Impuesto de Sucesiones se liquidó donde residía el fallecido: son tres administraciones distintas y conviene no mezclarlas.
¿Hacienda puede discutir el valor que declaré?
Puede comprobar valores si declaraste por debajo de lo razonable. Declarar por encima del valor de referencia no genera ese problema, porque estás pagando más, pero el valor debe ser defendible con una tasación o con operaciones comparables.
Las fuentes
- Ley 35/2006, del IRPF — ganancias patrimoniales (art. 33), valor de adquisición y transmisión (arts. 35 y 36), exenciones por reinversión (art. 38)
- Texto refundido de la Ley de Haciendas Locales — plusvalía municipal (arts. 104 a 110)
- Ley 29/1987 — Impuesto sobre Sucesiones y Donaciones
Última verificación: 24 de agosto de 2026. Cálculos con la escala vigente de la base del ahorro y con la normativa de la Comunidad de Madrid para un heredero del Grupo II. Tu caso puede variar. Este artículo no es asesoramiento fiscal.