Hasta 2022, si declarabas un piso heredado por debajo de lo que Hacienda consideraba su valor, era Hacienda quien tenía que demostrarlo. Abría una comprobación de valores, motivaba su tasación, y muchas de esas comprobaciones se caían en los tribunales por mal motivadas.
Eso se acabó. Desde el 1 de enero de 2022 existe el valor de referencia del Catastro, y ese valor es la base imponible del impuesto por ley. Si te parece excesivo, ahora la carga de probarlo es tuya.
Y hay un matiz que casi nadie aprovecha: ese valor es un suelo, no un techo. Declarar por encima está permitido, y en algunos casos sale mucho más barato.
En este artículo
- Qué es y de dónde sale
- Las tres opciones que tienes
- Lo que cambió de verdad: quién prueba
- Cómo se impugna
- Cuando no hay valor de referencia
- El caso en que conviene declarar más
- Cómo consultarlo antes de nada
- Dudas sobre el valor de referencia
Qué es y de dónde sale
El valor de referencia lo calcula cada año la Dirección General del Catastro a partir de los precios de las compraventas reales que se firman ante notario, por zonas y por tipo de inmueble.
No es el valor catastral de toda la vida, que es otra cosa y sirve para el IBI. Y tampoco pretende ser el precio de mercado exacto de tu piso concreto: es un valor de zona al que se aplica un factor de minoración para que quede por debajo del mercado.
Lo importante es su efecto jurídico: la ley dice que la base imponible del Impuesto de Sucesiones cuando se hereda un inmueble es el valor de referencia, salvo que el valor declarado sea superior, en cuyo caso manda el declarado.
Esa última frase es la que abre la tercera opción del apartado siguiente, y casi nadie la lee.
Las tres opciones que tienes
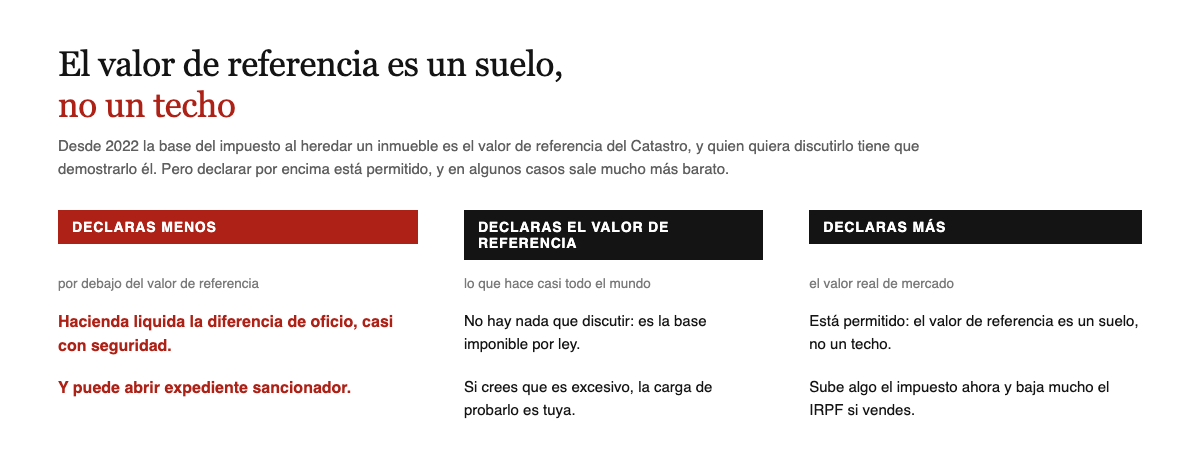
Declarar por debajo ya no es una estrategia: es garantizarse una liquidación paralela. La Administración tiene el dato antes que tú.
Declarar el valor de referencia es lo que hace casi todo el mundo y lo que evita cualquier discusión.
Declarar por encima es legal y a veces inteligente. Lo veremos abajo con números.
Lo que cambió de verdad: quién prueba
Este es el fondo del asunto y explica por qué la reforma fue tan efectiva para la Administración.
Antes, la Administración tenía que iniciar un procedimiento de comprobación de valores, motivar por qué tu piso valía más y, si usaba una tasación, hacerla bien. Los tribunales anularon miles de comprobaciones por motivación insuficiente.
Ahora no hay nada que comprobar: el valor de referencia es la base por mandato legal. Quien tiene que iniciar un procedimiento, aportar una prueba y sostenerla eres tú.
No es un matiz procesal: es la diferencia entre que te toque defenderte o te toque atacar. Y atacar cuesta dinero y tiempo.
La comprobación de valores no ha desaparecido del todo: sigue viva para los inmuebles sin valor de referencia y para el resto de bienes de la herencia. Lo que ha desaparecido es para los inmuebles que sí lo tienen.
Cómo se impugna
Se puede, y a veces sale a cuenta. Hay dos caminos, y el orden importa:
Declarar el valor de referencia, pagar, y después pedir la rectificación de la autoliquidación solicitando la devolución de lo ingresado de más. Es la vía más segura: pagas primero y discutes después, sin exponerte a recargos ni sanciones.
Declarar un valor inferior y esperar la liquidación para recurrirla. Es más agresivo y te expone a un expediente sancionador.
En los dos casos, la Administración debe pedir un informe al Catastro que ratifique o corrija el valor. No decide sola.
Qué prueba funciona. No sirve la impresión de que el piso vale menos. Sirve documentación: una tasación de una sociedad homologada, un informe pericial, fotografías y presupuestos que acrediten un mal estado de conservación, o el precio real de venta si ya se ha vendido y es notablemente inferior.
Cuándo compensa. Con diferencias pequeñas, no: la tasación cuesta y el impuesto suele estar bonificado al 99 % para hijos y cónyuges. Compensa cuando el impuesto es alto de verdad, es decir en el Grupo III o IV, o donde no hay bonificación, como está desglosado en heredar de un hermano.
Cuando no hay valor de referencia
No todos los inmuebles lo tienen. Fincas rústicas sin construcción, inmuebles de características especiales, situaciones catastrales sin resolver.
Cuando falta, la base imponible vuelve a ser el mayor entre el valor declarado y el valor de mercado, y ahí la Administración sí puede abrir una comprobación de valores con las reglas de siempre: motivando, y con la carga de la prueba de su lado.
Para el contribuyente es paradójicamente mejor terreno, porque vuelve el marco anterior, donde las comprobaciones mal motivadas se anulan.
Y existe además la tasación pericial contradictoria: se nombra un perito por cada parte y, si discrepan mucho, un tercero. Es lenta y no es gratis, pero es la herramienta clásica frente a una comprobación.
El caso en que conviene declarar más
Y aquí está la jugada que casi nadie hace, porque exige mirar dos impuestos a la vez.
El valor que declares hoy en la herencia será tu valor de adquisición el día que vendas. Y la ganancia patrimonial en el IRPF tributa entre el 19 y el 30 %.
Con un piso en Madrid con valor de referencia de 200.000 € que se venderá por 250.000 €:
| Declarando 200.000 € | Declarando 250.000 € | |
|---|---|---|
| Impuesto de Sucesiones | 282 € | 389 € |
| Ganancia al vender | 50.000 € | 0 € |
| IRPF de esa ganancia | 10.380 € | 0 € |
| Total | 10.662 € | 389 € |
Ciento seis euros de más en Sucesiones ahorran diez mil cuatrocientos de IRPF. Pero solo funciona donde el Impuesto de Sucesiones está bonificado: con un hermano, o en Asturias por encima de cierto umbral, la cuenta se invierte y declarar de más es tirar dinero.
Está desarrollado con todas las condiciones en vender una casa heredada.
Y hay dos tipos de vivienda donde este valor da problemas propios. En una vivienda de protección oficial puede superar el precio máximo legal, y entonces se tributa por un dinero que la ley prohíbe cobrar. En una vivienda con licencia turística ocurre al revés: el valor de referencia no recoge la prima que da la actividad, y ahí juega a favor del heredero.
Cómo consultarlo antes de nada
El valor de referencia se consulta en la Sede Electrónica del Catastro, identificándote con certificado digital o Cl@ve. Necesitas la referencia catastral, que aparece en el recibo del IBI y en la escritura.
Dos cosas que conviene pedir de una vez:
El valor de referencia del año del fallecimiento, no el de hoy. Se actualiza cada año y el que manda es el de la fecha del devengo. Con un fallecimiento de hace dos años, el valor vigente hoy no sirve.
El certificado de motivación, que explica cómo se ha calculado: qué zona, qué módulo, qué coeficientes. Es el documento de partida si vas a discutirlo, porque ahí se ve si el Catastro ha usado bien los datos de tu inmueble.
Dudas sobre el valor de referencia
¿Puedo declarar menos si el piso está en muy mal estado?
El estado de conservación es justo uno de los motivos que puede sostener una impugnación, pero la vía segura es declarar el valor de referencia, pagar, y después pedir la rectificación con las pruebas.
El valor de referencia es mayor que el precio al que lo vendimos.
Es de los mejores argumentos que existen, sobre todo si la venta es cercana en el tiempo y entre partes independientes. Guarda la escritura de venta.
¿Afecta también a la plusvalía municipal?
No directamente: la plusvalía tiene su propia base, ligada al valor del suelo. Son dos impuestos con reglas distintas, como explico en plusvalía municipal por herencia.
¿Y si el inmueble está en varias comunidades o hay varios?
Cada inmueble tiene su propio valor de referencia y se consulta uno a uno. En una herencia con varios pisos hay que pedirlos todos.
¿Cuánto cuesta una tasación para impugnar?
Depende del inmueble, pero es un gasto que solo compensa si la diferencia de impuesto lo justifica. Con la cuota bonificada al 99 %, casi nunca.
¿Puedo recurrir el valor de referencia por sí mismo?
No de forma aislada: se impugna al hilo de la liquidación o de la rectificación de la autoliquidación. Es una de las críticas que ha recibido el sistema.
Relacionado
- Vender una casa heredada: qué impuestos se pagan
- Plusvalía municipal por herencia
- Comparador del Impuesto de Sucesiones por comunidad
- Alquilar una casa heredada
- Plazos y recargos de una herencia
De dónde sale esto
- Ley 29/1987 — artículo 9: el valor de referencia como base imponible de los bienes inmuebles
- Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal — introduce el valor de referencia con efectos desde el 1 de enero de 2022
- Texto refundido de la Ley del Catastro Inmobiliario — determinación del valor de referencia y su régimen de impugnación
- Sede Electrónica del Catastro — consulta del valor de referencia y certificado de motivación
Última verificación: 25 de agosto de 2026. El valor de referencia se actualiza cada año y el aplicable es el vigente en la fecha del fallecimiento. Este artículo no es asesoramiento fiscal.