Si has heredado un piso y lo alquilas, hay una casilla en tu declaración que probablemente estés rellenando con 45 € cuando podrías estar poniendo 3.600 €.
Es la amortización, y durante años Hacienda la calculaba de una forma que dejaba a los inmuebles heredados prácticamente sin ella. El Tribunal Supremo le enmendó la plana en 2021 y fijó lo contrario. Mucha gente que alquila un piso heredado sigue declarando con el criterio antiguo, y además puede reclamar lo de los últimos cuatro años.
Eso, y las nuevas reducciones del alquiler, que cambiaron en 2023 y ahora van del 50 al 90 % según el caso.
Lo que vas a encontrar
- La amortización y lo que dijo el Supremo
- Cómo se calcula, paso a paso
- Los demás gastos que puedes restar
- La reducción, del 50 al 90 %
- El cálculo completo, con números
- Alquilar o vender
- Si sois varios herederos
- Dudas de quien alquila lo heredado
La amortización y lo que dijo el Supremo
La ley permite deducir cada año un 3 % del coste de adquisición satisfecho del inmueble, sin contar el suelo. Es un gasto que no sale de tu bolsillo: reconoce que el edificio se va desgastando.
La pelea estaba en qué significa «coste de adquisición satisfecho» cuando el piso no se compró, sino que se heredó.
Hacienda sostenía que, al no haber pagado un precio, lo satisfecho era solo el Impuesto de Sucesiones y los gastos de la herencia. Como en la mayoría de comunidades ese impuesto está bonificado al 99 %, la base quedaba en calderilla.
El Tribunal Supremo dijo que no. En su sentencia de septiembre de 2021 fijó como doctrina que el coste de adquisición de un inmueble heredado es el valor declarado a efectos del Impuesto de Sucesiones —o el comprobado por la Administración—, más los gastos e impuestos inherentes a la adquisición.
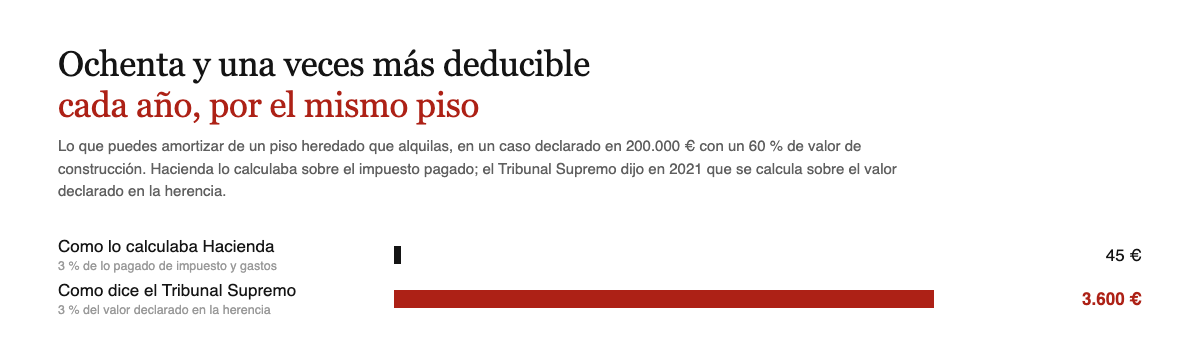
Con un tipo marginal del 30 %, eso son unos 1.080 € menos de impuestos cada año. Y como se pueden rectificar las declaraciones no prescritas, hablamos de recuperar del orden de 4.000 € de los últimos cuatro ejercicios.
Si has declarado alquileres de un piso heredado con el criterio antiguo, esto es lo primero que deberías revisar.
Y conviene tener claro que nada de esto toca al Impuesto de Sucesiones: aquel se calculó sobre el valor del piso al fallecer y ya está cerrado. Lo que cobres después es IRPF tuyo, un impuesto distinto y anual.
Cómo se calcula, paso a paso
La amortización es el 3 % anual del mayor de estos dos valores, tomando solo la parte de construcción:
- El coste de adquisición satisfecho, que en una herencia es el valor declarado en el Impuesto de Sucesiones más los gastos e impuestos de adquirirlo.
- El valor catastral, excluido el suelo.
Para separar suelo y construcción se usa la proporción que aparece en el recibo del IBI, donde el valor catastral viene desglosado. Si en tu recibo la construcción es el 60 % del total, aplicas ese 60 % al valor declarado.
Guarda el recibo del IBI y la escritura de aceptación juntos: son los dos documentos que sostienen esta casilla si algún día te la revisan.
Y ojo, porque el mismo valor declarado tiene otra consecuencia el día que vendas: es el que fija tu ganancia patrimonial, como explico en vender una casa heredada.
Los demás gastos que puedes restar
Además de la amortización, del alquiler cobrado se descuentan:
- El IBI y las tasas municipales de basuras.
- La comunidad de propietarios, incluidas las derramas ordinarias.
- El seguro del hogar y el de impago.
- Reparaciones y conservación: pintar, arreglar la caldera, sustituir elementos. No las mejoras, que van por la vía de la amortización.
- Los intereses del préstamo, si el piso venía con hipoteca.
- Suministros, si los pagas tú.
- Gastos de formalización: agencia, contrato, certificado energético.
Hay un límite que conviene conocer: los intereses y los gastos de reparación no pueden superar los ingresos del año. Lo que sobre no se pierde, se arrastra a los cuatro años siguientes.
La distinción entre reparación y mejora es la que más se falla. Cambiar una ventana rota por otra igual es reparación y se deduce del tirón. Instalar climatización que antes no había es mejora y se amortiza. Pide siempre facturas con el concepto detallado.
La reducción, del 50 al 90 %
Sobre el rendimiento neto que salga se aplica una reducción por alquiler de vivienda. Y aquí hubo un cambio importante con la ley de vivienda de 2023:
| Situación | Reducción |
|---|---|
| Contratos firmados antes del 26 de mayo de 2023 | 60 % |
| Nuevo contrato en zona tensionada rebajando la renta al menos un 5 % | 90 % |
| Vivienda que entra al mercado en zona tensionada y se alquila a un joven de 18 a 35 años | 70 % |
| Vivienda protegida o asequible arrendada a una administración o a una entidad sin ánimo de lucro | 70 % |
| Vivienda rehabilitada en los dos años anteriores | 60 % |
| El resto de casos, contratos desde el 26 de mayo de 2023 | 50 % |
Fíjate en la primera fila y en la última: un contrato antiguo conserva el 60 %, y uno nuevo en las mismas condiciones se queda en el 50 %. La fecha del contrato importa tanto como el contenido.
Dos condiciones que se olvidan y hacen perder la reducción: el arrendamiento tiene que ser de vivienda habitual del inquilino —un alquiler turístico o de temporada no vale— y el rendimiento tiene que estar declarado. La reducción no se aplica sobre lo que Hacienda descubra en una comprobación.
Ese requisito deja fuera el alquiler turístico, que además tiene desde 2025 sus propias puertas que cruzar y no se hereda automáticamente: heredar una vivienda con licencia turística.
El cálculo completo, con números
El piso heredado del ejemplo, alquilado por 900 € al mes:
| Concepto | Importe |
|---|---|
| Ingresos del año | 10.800 € |
| Gastos deducibles (IBI, comunidad, seguro, reparaciones) | −2.800 € |
| Amortización | −3.600 € |
| Rendimiento neto | 4.400 € |
| Con reducción del 50 %, tributas por | 2.200 € |
| Con reducción del 60 %, tributas por | 1.760 € |
| Con reducción del 90 %, tributas por | 440 € |
De 10.800 € cobrados acabas tributando por 2.200 €. Y sin la amortización correcta, esa cifra se iría a 4.000 €.
Alquilar o vender
No hay una respuesta universal, pero sí tres factores que inclinan la balanza:
A favor de alquilar: el rendimiento neto tributa muy bajo gracias a la reducción y a la amortización, y conservas el activo. Y si en algún momento vendes, sigues teniendo el valor declarado como coste de adquisición.
A favor de vender: te libras de la gestión y de los impagos, y si vendes cerca del valor que declaraste, la ganancia patrimonial es pequeña o nula.
Y el factor que decide muchos casos: si sois varios herederos, alquilar exige ponerse de acuerdo cada año, y eso se enquista. Cómo funciona esa copropiedad y cómo se sale está en el proindiviso: heredar una casa entre varios.
Y si la vivienda es de protección oficial, ninguna de las dos decisiones es libre: hay precio máximo para vender y límites para alquilar. Está en heredar una vivienda de protección oficial.
Si sois varios herederos
Cuando el piso es de varios, el alquiler se reparte y cada uno lo declara en su proporción. No se hace una declaración conjunta del inmueble.
Eso tiene una consecuencia útil: como el IRPF es progresivo y cada heredero tiene su propia base, el mismo alquiler puede costar tipos distintos a cada hermano. No es injusto, es cómo funciona el impuesto.
Y una consecuencia incómoda: alquilar es un acto de administración y se decide por mayoría de cuotas, no de personas. Si sois dos al cincuenta por ciento y uno no quiere, el piso se queda vacío.
Dudas de quien alquila lo heredado
¿Puedo rectificar declaraciones anteriores por lo de la amortización?
Se pueden rectificar los ejercicios no prescritos, que son los cuatro últimos, solicitando la devolución de lo pagado de más. Con el ejemplo del artículo son del orden de 4.000 €.
¿Y si tengo el piso vacío parte del año?
Los gastos y la amortización se prorratean por los días alquilados. Y por los días vacíos hay que imputar renta inmobiliaria, que es un pequeño porcentaje del valor catastral.
¿La reducción se aplica si alquilo por habitaciones?
Es un terreno discutido y depende de si se considera arrendamiento de vivienda habitual del inquilino. Conviene consultarlo antes de contar con la reducción.
¿Y si lo alquilo a un familiar?
Se puede, pero la ley fija un rendimiento neto mínimo cuando el arrendatario es cónyuge o pariente hasta el tercer grado. No sale gratis alquilar barato a un hijo.
¿El alquiler turístico tributa igual?
No. No tiene la reducción de vivienda, y si prestas servicios propios de hostelería pasa a ser actividad económica, con otro régimen completamente distinto.
¿Tengo que declarar aunque el inquilino no me pague?
Los saldos de dudoso cobro se pueden deducir cumpliendo unos requisitos y plazos. Guarda las reclamaciones por escrito: es lo que acredita la situación.
Sigue leyendo
- Vender una casa heredada: qué impuestos se pagan
- Heredar una casa con hipoteca
- El proindiviso: heredar una casa entre varios
- Plusvalía municipal por herencia
- Comparador del Impuesto de Sucesiones por comunidad
De dónde sale esto
- Ley 35/2006, del IRPF — gastos deducibles y amortización (art. 23.1), reducción por arrendamiento de vivienda (art. 23.2) y régimen transitorio de los contratos anteriores al 26 de mayo de 2023
- Ley 12/2023, por el derecho a la vivienda — nuevos porcentajes de reducción del 50, 60, 70 y 90 %
- Sentencia del Tribunal Supremo, Sala de lo Contencioso-Administrativo, núm. 1130/2021, de 15 de septiembre — el coste de adquisición de un inmueble heredado a efectos de amortización es el valor declarado en el Impuesto de Sucesiones
Última verificación: 25 de agosto de 2026. Las zonas de mercado residencial tensionado las declara cada comunidad autónoma y cambian: comprueba si tu municipio está declarado. Este artículo no es asesoramiento fiscal.