La ley estatal mete a hermanos, tíos y sobrinos en el mismo saco: el Grupo III. Todas las comunidades los tratan igual entre sí, los bonifiquen o no.
Todas menos una. Cantabria parte ese grupo por dentro, y la diferencia entre estar a un lado o al otro es de veintiséis mil euros.
El corte por grados
Antes de nada, lo que decide si esto te aplica: manda la residencia habitual del fallecido, no la tuya. Si tu hermano vivía en Cantabria, se aplica lo que sigue aunque tú vivas en Sevilla; y si vivía en Sevilla, no te sirve nada de este artículo.
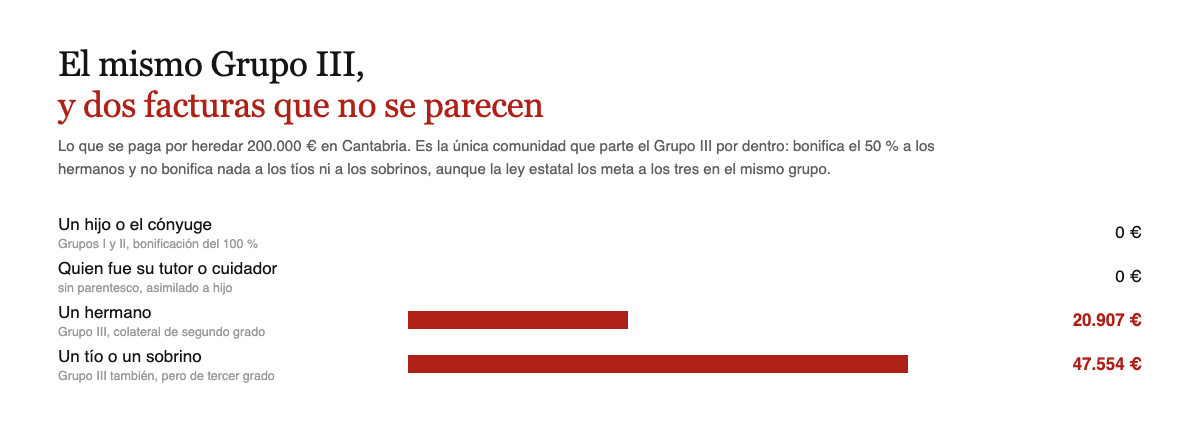
Cantabria distingue dentro del Grupo III entre los colaterales de segundo grado por consanguinidad —que en la práctica son los hermanos— y todos los demás, que son los de tercer grado: tíos y sobrinos.
Y los separa dos veces, en dos artículos distintos, lo que multiplica el efecto:
En la reducción. Un hermano descuenta 25.000 € de la base. Un tío o un sobrino, 8.000 €.
Y en la bonificación. Un hermano tiene una bonificación del 50 % de la cuota, introducida en 2023 y en vigor desde 2024. Un tío o un sobrino no tiene ninguna.
Las dos cosas juntas explican los números: 20.907 € frente a 47.554 € por heredar exactamente lo mismo.
Es una precisión que casi ninguna guía hace. Lo habitual es leer «Cantabria bonifica al Grupo III» y dar por hecho que alcanza a todos. No alcanza. Si eres sobrino de alguien que vivía en Cantabria, tu factura es la misma que en las comunidades que no bonifican nada, y la explico entera en heredar de un hermano, un tío o un sobrino.
Y quien cuidó cuenta como un hijo
El segundo hallazgo está enterrado en un apartado del mismo artículo y es de los más humanos que he encontrado en toda la normativa autonómica.
Cantabria asimila a los descendientes del Grupo II a las personas de los Grupos III y IV que estuvieran vinculadas al fallecido, cuando este tenía una discapacidad, como tutor, curador o guardador de hecho.
Traducido: quien se hizo cargo legalmente de una persona con discapacidad hereda de ella con la bonificación del 100 %, aunque no sea familia de nada. Paga cero, igual que un hijo.
La ley pide que la figura esté judicialmente declarada, o administrativamente reconocida y protocolizada a instancia del propio causante si era guardador de hecho. Y admite una vía alternativa: acreditar la convivencia con el fallecido durante los dos años inmediatamente anteriores.
Un detalle que conviene mirar de cerca: esa asimilación está escrita dos veces, una en el artículo de las reducciones y otra en el de las bonificaciones. No es una redundancia del legislador, es lo que hace que funcione entera. Si solo estuviera en el primero, el tutor descontaría los 50.000 € de base de un hijo pero seguiría pagando la cuota de un extraño. Al estar en los dos, baja la base y borra la cuota.
Dos años. No quince, como pide La Rioja para su norma equivalente, aunque allí no hace falta que el fallecido tuviera discapacidad ni que hubiera ninguna figura de apoyo. Son dos formas distintas de reconocer lo mismo, y son las dos únicas que existen en España.
La residencia ya no rompe la convivencia
Este es el cambio más reciente y casi ninguna guía lo recoge todavía, porque es de hace unos meses.
La reducción por vivienda habitual de Cantabria es del 95 % con un límite de 125.000 € por heredero, y alcanza a los Grupos I, II y III. Pero para los colaterales —hermanos, tíos, sobrinos— no es automática: la norma les exige dos condiciones que el resto no tiene.
Han de ser mayores de sesenta y cinco años y han de haber convivido con el fallecido los dos años anteriores a su muerte.
Y ahí estaba el problema real. Una persona mayor que pasa sus últimos meses en una residencia deja de convivir con el hermano que la acompañó veinte años. Ese traslado, que casi nunca es una decisión voluntaria, rompía el plazo y se llevaba por delante la reducción entera.
La Ley 5/2026, de 28 de abril, en vigor desde el 1 de mayo de 2026, añadió una frase que lo corrige:
Del cómputo de esos dos años se excluye el periodo que el causante hubiera residido en un centro de atención a personas mayores inmediatamente antes de fallecer.
O sea que el reloj se para al entrar en la residencia en lugar de ponerse a cero. Si conviviste con tu hermana hasta el día en que ingresó, y ingresó hace ocho meses, sigues cumpliendo. Es una frase pequeña y arregla una injusticia que se repetía todos los años.
Del mismo apartado sale otro detalle que casi nadie aplica: a efectos de esta reducción, cuentan como vivienda habitual un trastero y hasta dos plazas de aparcamiento, aunque no se compraran a la vez que el piso, siempre que estén en el mismo edificio o complejo y estuvieran a disposición del fallecido sin haberse cedido a nadie. En una ciudad como Santander eso puede ser bastante dinero fuera de la base.
Cuando la misma casa se hereda dos veces
Hay una regla en Cantabria para una situación que es más frecuente de lo que parece: mueren los dos padres con pocos años de diferencia y los mismos bienes pasan dos veces por el impuesto.
Si unos mismos bienes son objeto de dos o más transmisiones por causa de muerte a favor de descendientes en un plazo máximo de diez años, en la segunda y siguientes se deduce de la base imponible lo que ya se pagó por el impuesto en las anteriores.
No es una deducción de cuota, es un descuento en la base, y se suma a todo lo demás. Y la norma admite la subrogación de los bienes cuando se acredite de forma fehaciente, así que vender el piso heredado y comprar otro no tiene por qué hacerla perder. Si estás en ese caso, mira antes qué pasa al vender una casa heredada.
Lo demás, para el caso normal
Para hijos, cónyuge y padres, Cantabria está entre las comunidades más favorables y no tiene letra pequeña:
Bonificación del 100 % de la cuota para los Grupos I y II. Un hijo que hereda no paga nada, sin techo ni escala.
Reducción por parentesco de 50.000 €, muy por encima de los 15.956,87 € estatales, y con 5.000 € más por cada año que le falte al heredero para cumplir veintiuno.
Discapacidad: 50.000 € del 33 al 64 %, y 200.000 € a partir del 65 %. Cómo se compara con el resto, en heredar con discapacidad.
Seguros de vida: reducción del 100 % con el límite de 50.000 €, para los Grupos I y II, y se aplica además de la de parentesco. En los seguros colectivos o de empresa lo que cuenta es el parentesco entre el asegurado y el beneficiario, no el vínculo laboral. Lo desarrollo en los seguros de vida en la herencia.
Empresa o negocio familiar: reducción del 99 %, con una particularidad que no tienen todas las comunidades. Si no hay herederos de los Grupos I y II, alcanza hasta el cuarto grado con los mismos requisitos. Y el cónyuge viudo tiene derecho al 99 % en todo caso. Incluye expresamente los negocios de los sectores ganadero, agrario y pesquero, que en Cantabria no es un detalle menor. Cómo se aplica, en heredar un negocio.
Patrimonios protegidos: reducción del 100 % cuando los bienes aportados al patrimonio protegido de una persona con discapacidad revierten al aportante porque el titular fallece.
Tres de esas reducciones —empresa, vivienda habitual y patrimonio histórico— obligan a mantener lo heredado cinco años, salvo que el heredero muera antes. Incumplirlo no es gratis: hay que ingresar la parte del impuesto que se dejó de pagar más los intereses de demora.
Y una deducción curiosa que nadie usa: se puede descontar de la cuota la tasa pagada por la valoración previa de un inmueble, si se pidió a la Administración y el valor declarado no fue inferior al que fijó su perito. Es de las pocas veces que consultar antes sale gratis, y encaja con lo que cuento sobre el valor de referencia del Catastro.
Puedes poner tu caso y ver qué pagarías aquí y en las otras catorce en el comparador.
Preguntas frecuentes
¿Y si soy hermano por afinidad, es decir, cuñado?
Tampoco. La norma exige consanguinidad, así que los vínculos por afinidad no entran.
Soy hermano y tengo sesenta años. ¿Puedo aplicar la reducción por la vivienda?
No. Para los colaterales, la norma exige haber cumplido los sesenta y cinco, además de los dos años de convivencia. Son dos condiciones que se suman, y la edad se mide en el momento del fallecimiento, que es cuando se devenga el impuesto.
Mi hermana pasó su último año en una residencia. ¿Perdemos los dos años de convivencia?
Desde el 1 de mayo de 2026, no. Ese periodo se excluye del cómputo si la estancia en el centro fue inmediatamente anterior al fallecimiento, así que los dos años se cuentan hacia atrás desde el día del ingreso. Antes de esa fecha sí se perdía.
Normativa
- Texto refundido de la Ley de Medidas Fiscales en materia de tributos cedidos de Cantabria, aprobado por Decreto Legislativo 62/2008, de 19 de junio — reducciones por parentesco con el corte entre colaterales de segundo y tercer grado y asimilación del tutor, curador o guardador de hecho (art. 5.A.1), seguros de vida (art. 5.A.2), discapacidad (art. 5.A.3), empresa y negocio con extensión al cuarto grado (art. 5.A.4), vivienda habitual con las condiciones de los colaterales y el cómputo de la residencia (art. 5.A.5), patrimonios protegidos (art. 5.A.7), mantenimiento de cinco años y doble transmisión en diez años (art. 5.A.8), y bonificaciones del 100 % y del 50 % con la deducción de la tasa por valoración previa (art. 8)
- Ley de Cantabria 5/2026, de 28 de abril — su artículo 2.9 excluye del cómputo de la convivencia el tiempo que el causante residiera en un centro de atención a personas mayores, con efectos desde el 1 de mayo de 2026
- Ley 29/1987 — composición de los grupos de parentesco (art. 20.2.a), tarifa (art. 21) y coeficientes multiplicadores (art. 22)
Última verificación: 18 de septiembre de 2026, sobre el texto consolidado publicado en el BOE. Este artículo no es asesoramiento fiscal.