
Asturias es el sitio de España donde un hijo puede pagar más por heredar de su padre. Con una herencia de 1.000.000 €, la factura asturiana es de 170.269 €. La misma herencia en Madrid cuesta 2.627 €, y en Galicia o en Andalucía, cero.
Sesenta y cinco veces más que en Madrid. Y no por una tarifa distinta ni por un truco: porque Asturias es la única comunidad de régimen común sin ninguna bonificación en cuota por parentesco. Lo que sale de la tarifa, se paga.
Ahora, la parte que se cuenta mal. Se lee constantemente que Asturias «suprimió» su bonificación en 2016 y que desde entonces se paga más. He hecho la cuenta con las dos normas, y es falso: la reforma de 2016 mejoró la situación en todos los tramos, algunos de forma espectacular. El problema asturiano no es lo que quitaron. Es lo que nunca han puesto.
En este artículo
- Lo único que hay: 300.000 euros
- La reforma de 2016 no fue un recorte
- El punto donde Asturias se convierte en la más cara
- La única bonificación que queda
- Qué mirar si la herencia pasa de 300.000 €
- Hermanos, tíos y sobrinos
- Plazos y dónde se presenta
- Dudas sobre el impuesto en Asturias
Lo único que hay: 300.000 euros
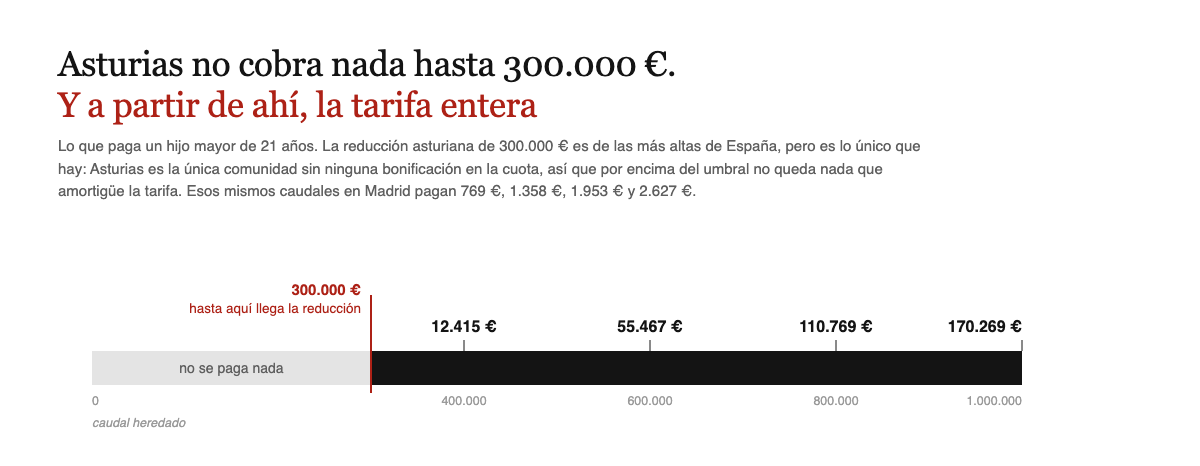
El beneficio asturiano cabe en una línea. El artículo 17 del texto refundido concede a los Grupos I y II —hijos, nietos, cónyuge, padres— una reducción en la base imponible de 300.000 € por heredero. La introdujo la Ley 6/2016, con efectos desde 2017.
Y eso es todo. No hay bonificación en la cuota, no hay porcentaje que perdone nada, no hay techo generoso. Por debajo de 300.000 € por heredero no se paga; por encima, se paga la cuota íntegra que salga de la tarifa progresiva.
Es un sistema con una sola pieza, y de ahí viene su comportamiento tan brusco: funciona bien mientras la herencia no lo supere y no tiene absolutamente nada que ofrecer cuando lo supera.
La reforma de 2016 no fue un recorte
Hasta la Ley 6/2016, Asturias tenía una bonificación del 100 % para el Grupo II, pero con una condición que casi nunca se menciona: solo si la base imponible no pasaba de 150.000 €, y con un límite de patrimonio preexistente. Un euro más de base y se perdía entera.
Ese tipo de beneficio, con un salto en vez de una pendiente, es demoledor. Comparando las dos normas con los mismos casos:
| Herencia por heredero | Régimen anterior a 2016 | Hoy |
|---|---|---|
| 160.000 € | 0 € | 0 € |
| 200.000 € | 28.250 € | 0 € |
| 300.000 € | 51.398 € | 0 € |
| 400.000 € | 76.898 € | 12.415 € |
| 500.000 € | 106.022 € | 31.641 € |
| 800.000 € | 195.272 € | 110.769 € |
En todas las filas se paga hoy menos, y en la franja de 200.000 a 300.000 € la diferencia es entre pagar cincuenta mil euros y no pagar nada. Cambiar una bonificación con acantilado por una reducción limpia fue, en términos de dinero, una mejora clara.
Así que la crítica a Asturias no debería ser que recortó, porque no lo hizo. Es que se quedó ahí. Mientras el resto de comunidades añadía bonificaciones del 99 % encima de sus reducciones, Asturias mantuvo una sola capa. Y una sola capa, sin porcentaje que la remate, no aguanta las herencias medianas.
El punto donde Asturias se convierte en la más cara
Hasta los 306.949 € por heredero, Asturias es mejor que Madrid: paga cero de verdad, frente a un uno por ciento que en Madrid siempre queda. A partir de esa cifra, el orden se invierte y no vuelve a cambiar nunca.
| Herencia por heredero | Asturias | Madrid | Castilla y León | Andalucía |
|---|---|---|---|---|
| 200.000 € | 0 € | 282 € | 0 € | 0 € |
| 300.000 € | 0 € | 514 € | 0 € | 0 € |
| 400.000 € | 12.415 € | 769 € | 0 € | 0 € |
| 500.000 € | 31.641 € | 1.060 € | 124 € | 0 € |
| 700.000 € | 81.019 € | 1.655 € | 555 € | 0 € |
| 1.000.000 € | 170.269 € | 2.627 € | 1.405 € | 0 € |
| 1.500.000 € | 336.123 € | 4.327 € | 3.021 € | 1.108 € |
Con 1.500.000 € el tipo efectivo asturiano es del 22,4 %. No es un caso de laboratorio: en Oviedo o en Gijón, un piso, una segunda vivienda y unos ahorros llegan ahí con facilidad, y basta con que haya un solo heredero para que todo el caudal caiga sobre una única reducción de 300.000 €.
Ese último detalle es el que más pesa en la práctica. La reducción es por heredero, así que el número de hijos cambia el impuesto por completo: la misma herencia de 900.000 € cuesta 81.019 € con un hijo único y cero repartida entre tres. Puedes probarlo con tus cifras en el comparador del Impuesto de Sucesiones.
La única bonificación que queda
Asturias conserva una bonificación en cuota, y no tiene nada que ver con el parentesco. El artículo 23 concede el 100 % a los contribuyentes con discapacidad igual o superior al 65 %, siempre que su patrimonio preexistente no pase de 402.678,11 €.
Es la única vía que existe en Asturias para dejar la cuota a cero por encima de los 300.000 €, y funciona con independencia de lo que valga la herencia. Si en la familia hay un heredero en esa situación, es el primer dato que hay que poner sobre la mesa, porque puede condicionar cómo se reparte: adjudicarle a él la parte que soportaría más impuesto puede ahorrar decenas de miles de euros de forma perfectamente legal.
El resto de reducciones estatales sigue en pie —discapacidad en grados menores, seguros de vida, vivienda habitual del causante, empresa familiar—, y en Asturias importan más que en ninguna otra comunidad, precisamente porque no hay ningún porcentaje detrás que salve lo que ellas no cubran.
Si Asturias cambiará esto es el debate fiscal recurrente en la comunidad, y la tendencia en el resto de España va en una dirección clara. Pero hoy, con la norma en la mano, la reducción de 300.000 € es lo único que hay para los Grupos I y II.
Qué mirar si la herencia pasa de 300.000 €
Cuatro cosas que en otra comunidad serían secundarias y aquí son el centro del asunto:
La reducción por vivienda habitual del causante. Un 95 % sobre el valor de la vivienda, con requisito de permanencia. En Asturias no es un extra: puede ser la diferencia entre pagar y no pagar, así que conviene verificar los requisitos con calma en lugar de descartarla.
El reparto. Como la reducción es por heredero, la forma de adjudicar decide el impuesto. Y si el causante todavía vive, un testamento pensado con esto delante vale mucho dinero en Asturias.
Aplazamiento y fraccionamiento. Con cuotas de cinco cifras y una herencia formada por inmuebles, el problema no es solo cuánto se paga, sino con qué. Se piden en plazo, no después.
Hacer la cuenta antes de aceptar. Es la comunidad de España donde más sentido tiene mirar los números antes de firmar, sobre todo con bienes difíciles de vender y tasados alto. Las tres opciones y sus consecuencias están en aceptar, renunciar o aceptar a beneficio de inventario.
Que tú vivas en otra comunidad no sirve de nada. Se aplica la comunidad de residencia habitual del fallecido en los cinco años anteriores. Y mudar al causante en el último momento no funciona: la norma mira ese periodo de cinco años precisamente para evitarlo.
Y si quien va a dejar la herencia vive, aquí es donde la planificación en vida rinde más de toda España. Las dos caras de esa decisión, incluido el IRPF que paga quien dona, están en donar en vida o heredar.
Hermanos, tíos y sobrinos
Para el Grupo III, Asturias no tiene reducción propia ni bonificación: se aplican los 7.993,46 € de la ley estatal y se paga íntegro. Un hermano que hereda 200.000 € paga 47.554 €.
Es la misma cifra que en otras siete comunidades, y la razón por la que sube tanto no es la reducción, sino que la cuota del Grupo III se multiplica por 1,5882. Ese mecanismo, que casi ninguna guía explica, está desglosado en heredar de un hermano.
Con lo cual en Asturias las dos situaciones se juntan: un hijo con una herencia mediana paga mucho, y un hermano paga mucho siempre.
Plazos y dónde se presenta
Se liquida ante el Ente Público de Servicios Tributarios del Principado de Asturias con el modelo 650, en seis meses desde el fallecimiento. La prórroga da seis meses más y se solicita dentro de los cinco primeros: con cuotas de esta magnitud, ganar tiempo para valorar bien los bienes suele salir a cuenta.
Lo que decide la normativa aplicable es dónde residía el fallecido, no dónde vives tú. Un hijo que vive en Madrid y hereda de una madre residente en Avilés aplica las reglas asturianas.
La plusvalía municipal va aparte, en cada ayuntamiento, con su propio plazo y con su bonificación de hasta el 95 % por vivienda habitual, que hay que pedir: la tienes en plusvalía municipal por herencia. Y el recorrido completo, en los trámites de una herencia paso a paso.
Dudas sobre el impuesto en Asturias
¿Cuánto paga un hijo que hereda 250.000 € en Asturias?
Nada, porque está por debajo de la reducción de 300.000 €. Pero hay que presentar la declaración: la reducción se solicita al declarar y no se aplica por sí sola.
¿Es verdad que Asturias es la comunidad donde más se paga?
Por encima de unos 307.000 € por heredero, sí, y con diferencia. Por debajo está entre las mejores, porque paga cero en vez del uno por ciento que queda en Madrid o en Valencia. Todo depende de en qué lado del umbral caiga tu caso.
¿Asturias quitó la bonificación en 2016?
Quitó una que solo funcionaba si la base no pasaba de 150.000 € y la cambió por una reducción de 300.000 €. Haciendo la cuenta con las dos normas, hoy se paga menos en todos los tramos. Lo que no ha hecho Asturias es añadir después una bonificación general como el resto.
Heredo un piso y no tengo dinero para pagar el impuesto. ¿Qué opciones hay?
Los bancos suelen admitir el pago desde las cuentas del fallecido aunque estén bloqueadas. Si no hay liquidez, existen el aplazamiento y el fraccionamiento, que se piden en plazo. Y si la cuota se acerca al valor real de lo heredado, renunciar es una opción que merece cálculo.
Más de Asturias
- Comparador del Impuesto de Sucesiones por comunidad
- El Impuesto de Sucesiones en Castilla y León
- El Impuesto de Sucesiones en Galicia
- Donar en vida o heredar: la comparación completa
- Heredar de un hermano: cuánto se paga en cada comunidad
Normativa aplicable
- Decreto Legislativo 2/2014, texto refundido de las disposiciones legales del Principado de Asturias en materia de tributos cedidos — reducción por parentesco (art. 17), bonificación por discapacidad (art. 23)
- Ley 6/2016 — introduce la reducción de 300.000 € y suprime la anterior bonificación del Grupo II
- Ley 29/1987 — reducciones estatales (art. 20), tarifa (art. 21), coeficientes multiplicadores (art. 22)
- Tributación Autonómica, Ministerio de Hacienda — compilación oficial de medidas vigentes en tributos cedidos
Última verificación: 21 de agosto de 2026. Cálculos con la tarifa estatal de la Ley 29/1987, un heredero del Grupo II mayor de 21 años, sin patrimonio preexistente y sin reducciones distintas de la de parentesco. Este artículo no es asesoramiento fiscal.