
Navarra construye este impuesto al revés que el resto de España.
En las quince comunidades de régimen común, y también en las tres haciendas vascas, el mecanismo es siempre el mismo: se resta una reducción de la base y luego se aplica una tarifa igual para todos. En Navarra apenas hay reducciones. Lo que cambia según el parentesco es el tipo, y hay siete tarifas distintas.
Eso produce dos resultados que no se leen en ningún sitio.
El cónyuge y el hijo no pagan lo mismo
Los dos empiezan igual de bien. Hasta 250.000 € heredados no paga ninguno de los dos: el cónyuge o pareja estable porque su tipo es del 0 % en ese tramo, y el hijo porque el primer escalón de su tarifa también es del 0 %.
A partir de ahí se separan, y mucho. El cónyuge sigue con un 0,80 % plano sobre todo el exceso. El hijo entra en una escala progresiva que sube al 2 %, al 4 %, al 8 %, al 12 % y termina en el 16 %.
| Herencia | Cónyuge o pareja estable | Hijo o ascendiente |
|---|---|---|
| 250.000 € | 0 € | 0 € |
| 500.000 € | 2.000 € | 5.000 € |
| 1.000.000 € | 6.000 € | 25.000 € |
| 2.000.000 € | 14.000 € | 113.000 € |
En dos millones, el hijo paga ocho veces más que la viuda. Es la misma asimetría que existe en Cataluña, con la diferencia de que allí se explica con bonificaciones y aquí con tarifas, y de que en Navarra el punto de partida es mucho más generoso. Qué hereda el viudo antes incluso de llegar al impuesto, en lo que hereda el cónyuge viudo.
Para todos los demás, un tipo único sobre todo
Y aquí llega la peculiaridad de fondo. El artículo 34.2 lo dice sin ambages: las tarifas de las letras b) a g) —es decir, las de todo el que no sea cónyuge, hijo o ascendiente— «no tienen carácter progresivo y se aplicarán sobre la total base liquidable».
No es un detalle técnico. Significa que un hermano no paga un tipo por cada tramo, sino un solo tipo aplicado a todo lo que hereda, elegido en función de cuánto sea el total. Con una salvedad: los primeros 7.813,16 € tributan siempre al 0,80 % para colaterales de segundo y tercer grado y para la familia política en línea recta.
Heredando 200.000 €, el mapa navarro queda así:
| Quien hereda | Paga |
|---|---|
| Cónyuge, pareja estable, hijo o ascendiente | 0 € |
| Suegro, yerno o nuera | 30.812 € |
| Un hermano | 38.500 € |
| Un tío o un sobrino | 44.265 € |
| Un primo | 52.000 € |
| Alguien sin parentesco | 58.000 € |
Para la familia directa Navarra es de las más benignas de España. Para los colaterales queda por debajo de las comunidades que aplican la tarifa estatal desnuda, que cobran 47.554 €, pero muy lejos de las tres haciendas vascas, donde un hermano paga entre veinte y veinticinco mil. La comparativa completa está en heredar de un hermano, un tío o un sobrino y en el Impuesto de Sucesiones en el País Vasco.
Conviene fijarse en la familia política: en Navarra un suegro o una nuera pagan menos que un hermano de sangre. Su tarifa arranca en el 6 % y termina en el 20 %, mientras que la del hermano va del 8 % al 35 %. Es de los pocos sitios de España donde la afinidad sale mejor parada que la consanguinidad. Y como estas tarifas solo entran en juego cuando no hay descendientes, conviene leerlas junto a quién hereda cuando no hay hijos.
La meseta que crea el artículo siguiente
Un tipo único aplicado a toda la base tiene un problema evidente: al cruzar un escalón, la cuota pega un salto. Un céntimo más heredado puede costar miles de euros.
Navarra lo sabe y lo corrige en el apartado siguiente. El artículo 34.3 ordena que cuando a un incremento de la base corresponda una porción de cuota superior a ese incremento, se reduzca de oficio la cuota en el importe del exceso.
El remedio funciona, pero deja una figura muy peculiar:
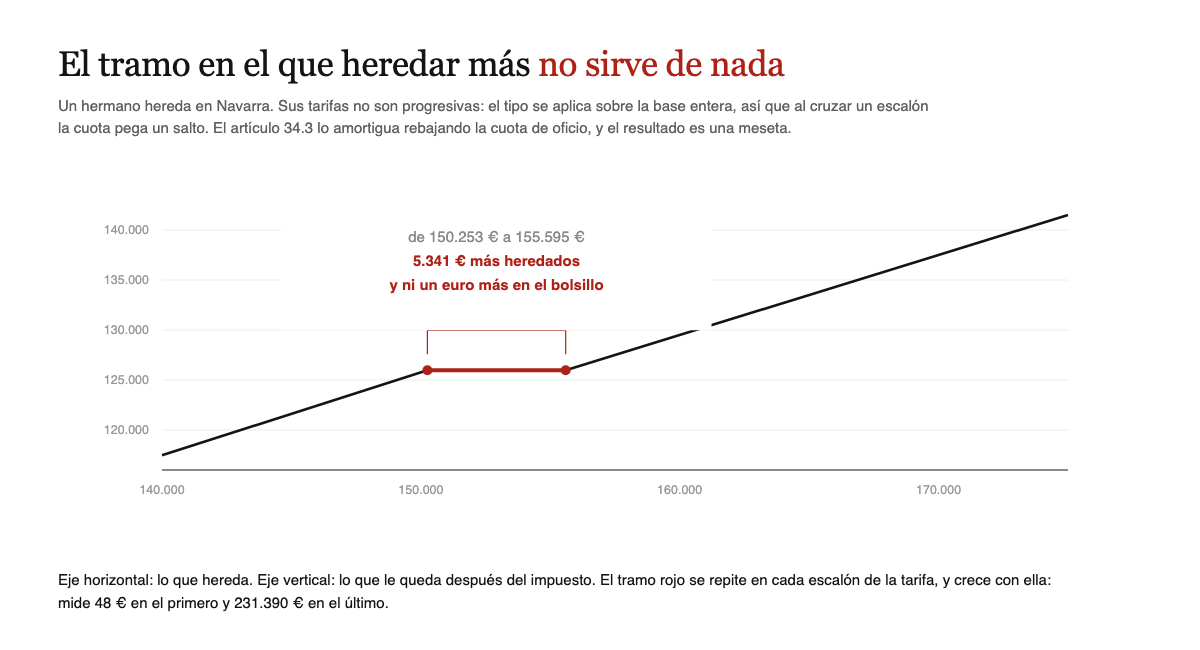
Entre 150.253,03 € y 155.594,56 € heredados, un hermano navarro se queda exactamente con 125.975,75 €. Siempre la misma cifra. Los 5.341 € de diferencia se los lleva íntegros el impuesto.
No es una anomalía aislada: ocurre en cada escalón de cada una de las siete tarifas, y el tramo crece con ellas. Mide 48 € en el primer escalón del hermano y 231.390 € en el último. Es la consecuencia inevitable de corregir un salto sin renunciar al tipo único.
La casa, la discapacidad y poco más
Navarra casi no usa reducciones, pero tiene dos piezas que conviene conocer.
La vivienda habitual heredada por un hermano tributa al 0,80 %, el mismo tipo que el cónyuge. Las condiciones son duras y simétricas: haber convivido con el fallecido en esa vivienda los cinco años anteriores y no venderla, manteniéndola como residencia habitual propia, los cinco siguientes. Es una norma pensada para el hermano soltero que se quedó cuidando la casa familiar, y desde la reforma de 2022 exige que además viva en ella.
La discapacidad sí tiene reducción, y va aparte del parentesco: 60.000 € con un grado del 33 al 64 %, y 180.000 € desde el 65 %. Se aplica después de las demás reducciones del capítulo. Cómo queda frente al resto del país, en heredar con discapacidad.
Fuera de eso, no hay reducción general por parentesco ni bonificación en cuota que solicitar. Lo que hay es la tarifa, y por eso en Navarra el parentesco no rebaja la base: elige la columna.
Una advertencia sobre el comparador de esta web: cubre las quince comunidades de régimen común y no calcula Navarra ni los tres territorios vascos, porque sus mecanismos no se parecen. Las cifras de esta página salen del texto foral.
Preguntas frecuentes
¿Los 250.000 € son por herencia o por heredero?
Por heredero, porque el tipo se aplica sobre la base liquidable de cada uno. Dos hijos que se reparten 500.000 € a partes iguales no pagan nada; uno solo que herede esos mismos 500.000 € paga 5.000 €.
Mi madre vivía en Pamplona y yo en Zaragoza. ¿Qué normativa se aplica?
La navarra, porque lo determinante es dónde tenía su residencia habitual la persona fallecida. Navarra es territorio foral y tiene su propio Convenio Económico, así que ninguna cifra de régimen común te sirve.
Soy hermano y voy a heredar justo por encima de un escalón. ¿Puedo hacer algo?
Nada que dependa de ti después del fallecimiento, porque el impuesto se devenga ese día. Lo que sí conviene es calcularlo antes de aceptar, porque la cifra que te quede puede ser idéntica heredando bastante menos, y eso cambia por completo la conversación sobre cómo se reparte la herencia entre varios.
¿Es cierto que en Navarra la familia política paga menos que un hermano?
Sí, en las adquisiciones por causa de muerte. La tarifa de ascendientes y descendientes por afinidad va del 6 al 20 por ciento y la de los colaterales de segundo grado, del 8 al 35. Con los mismos 200.000 € heredados, la diferencia son casi ocho mil euros a favor del yerno.
Normativa
- Texto Refundido del Impuesto sobre Sucesiones y Donaciones de Navarra, aprobado por Decreto Foral Legislativo 250/2002, de 16 de diciembre — reducción por discapacidad (art. 32 bis), tipos del cónyuge y de la línea recta y las siete tarifas por parentesco (art. 34.1), carácter no progresivo de las tarifas de las letras b) a g) (art. 34.2), corrección de oficio del salto de cuota (art. 34.3) y tipo especial del 0,80 % para la vivienda habitual adquirida por hermanos (art. 34.1.d)
- Ley Foral 16/2017, de 27 de diciembre — redacción vigente de las tarifas del artículo 34, con efectos desde el 1 de enero de 2018
- Ley Foral 36/2022, de 28 de diciembre — condiciones actuales del tipo especial de la vivienda habitual heredada por hermanos, con efectos desde el 31 de diciembre de 2022
Última verificación: 30 de agosto de 2026, sobre el texto consolidado publicado por el Gobierno de Navarra. Este artículo no es asesoramiento fiscal.