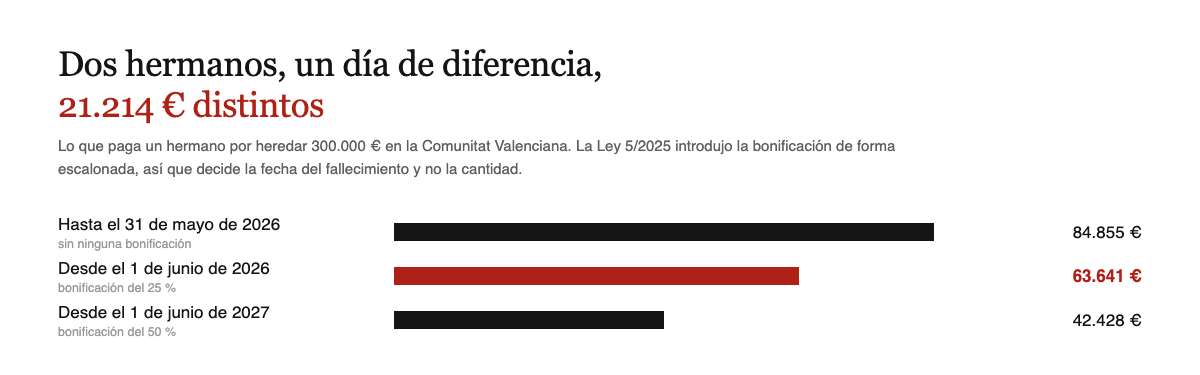
Dos hermanos heredan lo mismo, 300.000 euros, de un familiar que vivía en Valencia. Uno falleció el 31 de mayo de 2026 y el otro el 1 de junio. El primero paga 84.855,11 euros. El segundo, 63.641,33. Veintiún mil euros de diferencia por un día.
La Comunitat Valenciana es, ahora mismo, la única comunidad de España donde el resultado del Impuesto de Sucesiones depende de la fecha exacta del fallecimiento. Y eso tiene una consecuencia práctica incómoda: la mayoría de las calculadoras que hay por internet no preguntan la fecha, así que para un caso valenciano dan un número equivocado.
Y lo primero que decide si esto te sirve: manda la residencia habitual del fallecido, no la tuya. Si tu tío vivía en Valencia se aplica lo que sigue aunque tú vivas en Murcia, y al revés también.
En este artículo
- La escala de tres fechas
- Si eres hijo, cónyuge o padre: el 99 %
- La bonificación que no depende del parentesco
- La vivienda habitual, con tope de 150.000
- La empresa familiar
- Dónde queda Valencia frente al resto
- Plazos
- La norma, para que puedas comprobarlo
- Preguntas frecuentes
La escala de tres fechas
La Ley 5/2025, de 30 de mayo introdujo por primera vez una bonificación para el Grupo III valenciano —hermanos, tíos y sobrinos—, y lo hizo por tramos temporales. Antes de esa ley, este grupo no tenía ninguna bonificación autonómica: eran los grandes olvidados del impuesto.
| Fecha del fallecimiento | Bonificación del Grupo III | Con 300.000 € heredados |
|---|---|---|
| Hasta el 31 de mayo de 2026 | ninguna | 84.855,11 € |
| Desde el 1 de junio de 2026 | 25 % | 63.641,33 € |
| Desde el 1 de junio de 2027 | 50 % | 42.427,56 € |
Lo que fija el tramo es el devengo, que en este impuesto es el día del fallecimiento. No la fecha en que presentas, ni la fecha en que firmas la escritura, ni la fecha en que te enteras. El día en que murió la persona.
Eso significa que no hay nada que optimizar ni que elegir: la fecha es la que es. Pero sí hay algo que hacer, y es comprobar en qué tramo cae tu caso antes de fiarte de cualquier cifra que te den. Nuestro comparador del Impuesto de Sucesiones pregunta la fecha por este motivo, y calcula en tu navegador sin enviar tus datos.
Si eres hijo, cónyuge o padre: el 99 %
Para los Grupos I y II el régimen valenciano es de los buenos, y no depende de ninguna fecha. Hay una bonificación del 99 % de la cuota más unas reducciones por parentesco bastante altas:
| Quién hereda | Reducción por parentesco |
|---|---|
| Hijos y nietos menores de 21 años | 156.000 € (100.000 € más 8.000 € por año que le falte) |
| Hijos y nietos de 21 o más, cónyuge, padres y abuelos | 100.000 € |
| Hermanos, tíos y sobrinos | 7.993,46 € (el mínimo estatal: no hay mejora autonómica) |
Esos 100.000 euros son bastante más que los 16.000 de Madrid, aunque bastante menos que el millón de Andalucía. Y con la bonificación del 99 % encima, el resultado para una herencia normal es casi cero:
| Concepto | Hijo de 45 años | Hijo de 15 años |
|---|---|---|
| Hereda | 300.000,00 € | 300.000,00 € |
| Reducción por parentesco | −100.000,00 € | −156.000,00 € |
| Base liquidable | 200.000,00 € | 144.000,00 € |
| Cuota según la tarifa | 31.640,85 € | 20.139,54 € |
| Bonificación del 99 % | −31.324,44 € | −19.938,14 € |
| A ingresar | 316,41 € | 201,40 € |
La bonificación que no depende del parentesco
Esta es la particularidad valenciana menos conocida y la que más puede cambiarle el resultado a alguien, así que merece su propio apartado.
El artículo 12 bis 1 de la Ley 13/1997 aplica la bonificación del 99 % a tres supuestos. Los dos primeros son los previsibles: los Grupos I y II en herencias, y determinados parientes en donaciones. El tercero es este:
Personas con un grado de discapacidad igual o superior al 65 %, o con discapacidad psíquica o intelectual igual o superior al 33 %, con independencia de su parentesco con el causante.
Léelo otra vez: con independencia del parentesco. Una persona con ese grado de discapacidad que hereda de un hermano, de un tío o incluso de alguien con quien no tiene ningún parentesco, aplica el 99 % igual que un hijo.
Y aquí va una advertencia sobre nuestra propia herramienta, porque toca decirlo: el comparador de este sitio no contempla este supuesto, igual que no lo contempla ninguna de las calculadoras que hemos revisado. Si estás en este caso, la cifra que te dé cualquier calculadora será mucho más alta que la real. Es un supuesto que hay que llevar al notario o al asesor.
La Comunitat Valenciana tiene además reducciones por discapacidad de 120.000 euros a partir del 33 % y 240.000 euros a partir del 65 % o con discapacidad psíquica desde el 33 %.
La vivienda habitual, con tope de 150.000
Si en la herencia está la vivienda habitual del fallecido, se reduce el 95 % de su valor con un límite de 150.000 euros por heredero, manteniéndola cinco años. Pueden aplicarla el cónyuge, los ascendientes, los descendientes, y también un pariente colateral mayor de 65 años que conviviera con el fallecido.
El efecto es notable. Un hijo que hereda 300.000 euros de los que 150.000 son la vivienda habitual pasa de pagar 316,41 a pagar 59,19 euros.
Ese tope de 150.000 euros es más alto que el de Madrid (122.606,47 €) y más bajo que el de Cataluña (500.000 € conjuntos), y la permanencia de cinco años es la habitual, frente a los tres que pide Andalucía.
La empresa familiar
La reducción por adquisición de empresa individual, negocio profesional o explotación agrícola es del 99 %, y baja al 90 % cuando el causante estaba jubilado con una edad de entre 60 y 64 años. Las participaciones en entidades también tienen el 99 %.
Dónde queda Valencia frente al resto
Con 300.000 euros heredados por un hermano y un fallecimiento posterior a junio de 2026:
| Comunidad | A ingresar |
|---|---|
| Canarias | 84,86 € |
| Cantabria | 38.983,81 € |
| Madrid | 42.426,23 € |
| Comunitat Valenciana | 63.641,33 € |
| Galicia | 77.967,62 € |
| Andalucía | 84.042,48 € |
| Las nueve restantes | unos 84.855 € cada una |
Valencia es cuarta, y en junio de 2027 pasará a ser tercera cuando el 50 % entre en vigor. Es la única comunidad de la lista que va a mejorar su posición en una fecha ya conocida.
Plazos
Seis meses desde el fallecimiento. La prórroga de seis meses más se pide dentro de los cinco primeros, y después ya no hay forma. Hay que presentar aunque salga a cero, porque la bonificación se solicita al declarar y no se aplica sola.
La norma, para que puedas comprobarlo
La bonificación del 99 % está en el artículo 12 bis 1 de la Ley 13/1997 de la Generalitat Valenciana, que es el precepto vigente. La escala del Grupo III la introduce la Ley 5/2025, de 30 de mayo.
Los beneficios fiscales vigentes los publica la Conselleria de Hacienda de la Generalitat Valenciana. La tarifa y los coeficientes multiplicadores son estatales y están en la Ley 29/1987, artículos 21 y 22.
Preguntas frecuentes
¿Puedo esperar a 2027 para pagar menos?
No. El tramo lo fija la fecha del fallecimiento, no la de presentación. Retrasar la declaración no te cambia de tramo y sí te genera recargos.
¿Cuánto paga un hijo en la Comunitat Valenciana?
Muy poco. Con la reducción de 100.000 euros y la bonificación del 99 %, una herencia de 300.000 euros se queda en 316,41 euros. Si el hijo es menor de 21 años, la reducción sube y la cuota baja aún más.
¿Qué pasa si la vivienda heredada la vendo antes de cinco años?
Se pierde la reducción del 95 % y hay que devolverla con intereses. La permanencia exigida son cinco años.
¿Hay que presentar si sale cero?
Sí, siempre. La bonificación no es automática: se solicita en la autoliquidación. No presentar convierte un cero en recargos.
Sigue leyendo
- Comparador del Impuesto de Sucesiones por comunidad
- El Impuesto de Sucesiones en Madrid
- El Impuesto de Sucesiones en Andalucía: el millón y sus límites
- El Impuesto de Sucesiones en Cataluña: la viuda no paga y el hijo sí
- Qué trámites me tocan en una herencia, paso a paso
Última verificación: 21 de agosto de 2026. La normativa autonómica cambia con frecuencia; comprueba el enlace oficial antes de presentar nada. Este artículo no es asesoramiento fiscal ni jurídico.