
Si has heredado de tu padre, de tu madre o de tu cónyuge y vivían en Madrid, la respuesta corta es que casi no vas a pagar. Una herencia de 300.000 euros para un hijo se queda en 513,87 euros de Impuesto de Sucesiones. No es un error de tecleo: son quinientos euros sobre trescientos mil.
Pero si has heredado de un hermano, de un tío o de un sobrino, la respuesta es muy distinta, y es donde casi todas las guías que vas a encontrar se quedan cortas o directamente desactualizadas. Por la misma herencia de 300.000 euros, un hermano paga 42.426,23 euros. Ochenta y dos veces más.
En este artículo
- El malentendido de partida
- Quién entra en cada grupo, y qué bonificación le toca
- Las reducciones, que se aplican antes
- Un caso resuelto, con los números
- Cuándo el 99 % no te salva
- Madrid no es la mejor comunidad para todos los casos
- La empresa familiar subió al 99 % en julio de 2026
- Los cuatro errores que más se repiten
- Plazos, y el que se pasa por alto
- La norma, para que puedas comprobarlo
- Preguntas frecuentes
El malentendido de partida
Lo que casi todo el mundo ha oído es que «en Madrid no se paga el Impuesto de Sucesiones». Es una simplificación que funciona para el caso más común y falla en todos los demás.
Lo que hay en realidad es una bonificación del 99 % de la cuota, y esa bonificación no alcanza a todos los herederos. Alcanza a los llamados Grupos I y II de parentesco: hijos, nietos, cónyuge, padres y abuelos. Todo lo demás juega con otras reglas.
Y hay una segunda cosa que casi nadie cuenta, porque es reciente: desde el 1 de julio de 2025 los hermanos, tíos y sobrinos también tienen bonificación en Madrid, del 50 %. Antes era del 25 %. La mayoría de artículos que circulan siguen publicando el 25 %.
Quién entra en cada grupo, y qué bonificación le toca
| Grupo | Quién | Bonificación de la cuota |
|---|---|---|
| I | Hijos y nietos menores de 21 años | 99 % |
| II | Hijos y nietos de 21 o más, cónyuge, padres y abuelos | 99 % |
| III | Hermanos, tíos y sobrinos, y también la familia por afinidad | 50 % |
| IV | Primos, parientes más lejanos y personas sin parentesco | ninguna |
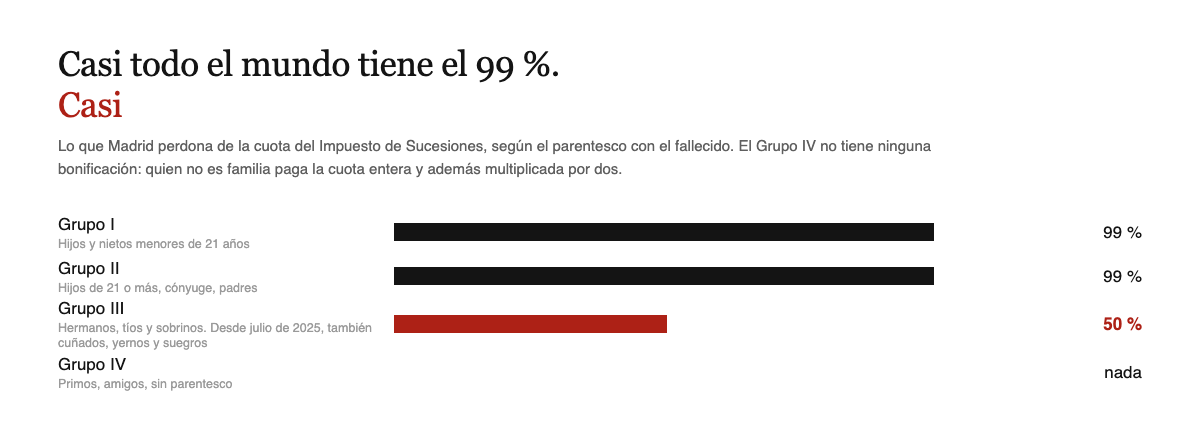
Fíjate en la fila del Grupo III, porque ahí está el cambio de 2025 y tiene dos partes. Una es que el porcentaje subió del 25 % al 50 %. La otra, mucho menos conocida, es que se amplió a quién alcanza: antes solo cubría a los colaterales por consanguinidad, y ahora cubre todo el Grupo III, incluida la familia por afinidad. En la práctica eso significa cuñados, yernos, nueras y suegros.
Las reducciones, que se aplican antes
La bonificación es el último paso del cálculo. Antes se restan de la base las reducciones, y en Madrid son estas:
| Concepto | Importe |
|---|---|
| Parentesco, Grupo I | 16.000 € más 4.000 € por cada año que le falte para cumplir 21, con un máximo de 48.000 € |
| Parentesco, Grupo II | 16.000 € |
| Parentesco, Grupo III | 8.000 € |
| Discapacidad del 33 % o más | 55.000 € |
| Discapacidad del 65 % o más | 153.000 € |
| Seguro de vida | 100 %, con un límite de 9.200 € |
| Vivienda habitual del fallecido | 95 %, con un límite de 122.606,47 € por heredero, manteniéndola 5 años |
| Empresa individual o participaciones | 99 % desde el 1 de julio de 2026, antes el 95 % |
Sobre el límite de la vivienda habitual conviene un aviso, porque hay una discrepancia real. El portal de la Comunidad de Madrid lo redondea a «123.000 €», pero la cifra que se aplica es 122.606,47 euros, que es el límite que fija la ley estatal. Madrid no tiene una reducción propia de este concepto, así que rige la del Estado. La diferencia es pequeña, pero si estás calculando al céntimo importa saber cuál es la buena.
Las dos de discapacidad no sustituyen a la de parentesco: se suman a ella, y se aplican aunque no haya ningún parentesco. Es la única reducción del impuesto que funciona así, y la desarrollo en heredar con discapacidad.
Un caso resuelto, con los números
Una herencia de 300.000 euros, sin vivienda habitual y sin seguros, y el heredero tiene menos de 402.678,11 euros de patrimonio previo. Así queda para un hijo:
| Concepto | Importe |
|---|---|
| Valor de lo heredado | 300.000,00 € |
| Reducción por parentesco (Grupo II) | −16.000,00 € |
| Base liquidable | 284.000,00 € |
| Cuota según la tarifa | 51.386,81 € |
| Bonificación del 99 % | −50.872,94 € |
| A ingresar | 513,87 € |
Y así queda exactamente la misma herencia para un hermano:
| Concepto | Importe |
|---|---|
| Valor de lo heredado | 300.000,00 € |
| Reducción por parentesco (Grupo III) | −8.000,00 € |
| Base liquidable | 292.000,00 € |
| Cuota según la tarifa | 53.426,81 € |
| Coeficiente multiplicador del Grupo III (×1,5882) | 84.852,46 € |
| Bonificación del 50 % | −42.426,23 € |
| A ingresar | 42.426,23 € |
Las dos diferencias que explican el salto son la reducción por parentesco, que baja de 16.000 a 8.000 euros, y sobre todo el coeficiente multiplicador de 1,5882 que se aplica al Grupo III y que multiplica la cuota antes de bonificar nada. Ese coeficiente es estatal y no lo toca Madrid.
Si quieres ver tu caso con tus cifras, puedes usar el comparador del Impuesto de Sucesiones, que además te dice lo que pagarías en las otras catorce comunidades y no envía tus datos a ningún sitio.
Cuándo el 99 % no te salva
Hay cuatro situaciones en las que la fama de Madrid como comunidad barata no se cumple, y conviene conocerlas antes de dar nada por hecho.
Cuando heredas de un hermano, un tío o un sobrino. Es el caso del ejemplo de arriba. El 50 % ayuda, pero el coeficiente multiplicador se aplica antes y deja una factura considerable.
Cuando no hay parentesco. En el Grupo IV no hay reducción por parentesco, no hay bonificación y el coeficiente multiplicador es 2. La cuota se dobla y no se descuenta nada.
Cuando tu patrimonio previo es alto. El coeficiente multiplicador depende del patrimonio preexistente del heredero, no solo del parentesco. Por encima de 402.678,11 euros sube, y todos los cálculos que ves publicados por ahí, incluido el de este artículo, asumen el tramo más bajo.
Cuando vendes la vivienda antes de tiempo. La reducción del 95 % por vivienda habitual exige mantenerla cinco años. Si la vendes antes, hay que devolverla con intereses.
Madrid no es la mejor comunidad para todos los casos
Esto sorprende a mucha gente, y es un buen recordatorio de que las reglas cambian por completo según quién hereda. Para el mismo hermano de nuestro ejemplo, con los mismos 300.000 euros:
| Comunidad | A ingresar |
|---|---|
| Canarias | 84,86 € |
| Cantabria | 38.983,81 € |
| Madrid | 42.426,23 € |
| Comunitat Valenciana | 63.641,33 € |
| Andalucía | 84.042,48 € |
| Cataluña | 84.852,46 € |
Puedes ver el detalle de cada una en los artículos de Andalucía, Cataluña y la Comunitat Valenciana.
Cantabria sale más barata que Madrid, porque su reducción por parentesco para hermanos es de 25.000 euros frente a los 8.000 de Madrid, y las dos bonifican al 50 %. Y Canarias es mil veces más barata, porque es la única comunidad de España que mete a los hermanos, tíos y sobrinos en su bonificación general, del 99,9 %.
Hay un matiz en el que Madrid sí gana a Cantabria: allí el 50 % es solo para colaterales de segundo grado por consanguinidad, es decir hermanos, y deja fuera a tíos y sobrinos. En Madrid, desde 2025, entra todo el Grupo III.
El ejemplo más claro es Canarias, que es la única comunidad de España que bonifica también a hermanos, tíos y sobrinos: el Impuesto de Sucesiones en Canarias.
La empresa familiar subió al 99 % en julio de 2026
Si en la herencia hay un negocio, una empresa individual o participaciones en una sociedad, hay un cambio muy reciente que conviene tener presente: la reducción pasó del 95 % al 99 % el 1 de julio de 2026. Prácticamente ninguna guía lo ha actualizado todavía, porque hace dos meses de esto.
Sigue exigiendo mantener la empresa o las participaciones cinco años. Y aquí hay algo que no es evidente: esa reducción se aplica sobre la base, o sea antes de la bonificación, así que para un hijo —que ya tiene el 99 % de bonificación— el efecto real es menor de lo que parece. Donde de verdad cambia las cosas es para un heredero del Grupo III, que solo tiene el 50 % de bonificación y para quien cada euro de reducción cuenta el doble.
Los cuatro errores que más se repiten
Creer que no hay que presentar nada. Es el más caro de todos. La bonificación no se aplica sola: si no presentas la autoliquidación, no hay nada que bonificar.
Mirar la comunidad equivocada. Manda la residencia habitual del fallecido, no la del heredero. Es un error frecuente cuando la familia está repartida por España.
Olvidar la plusvalía municipal. Es otro impuesto, de otra administración, con su propio plazo. Nadie te lo recuerda hasta que llega el recargo.
Dejar pasar el quinto mes. Mucha gente cree que si tiene seis meses puede pedir la prórroga en el mes seis. No: la ventana se cierra a los cinco.
Plazos, y el que se pasa por alto
El plazo para presentar la autoliquidación es de seis meses desde el fallecimiento. Se puede pedir una prórroga de seis meses más, pero aquí está la trampa: la prórroga hay que solicitarla dentro de los cinco primeros meses. Pasado ese punto ya no se puede pedir, y el plazo de seis meses es el definitivo.
Y hay que presentar aunque el resultado salga a cero. La bonificación no se aplica sola: se solicita al declarar. Si no presentas, no hay bonificación que aplicar y empiezan los recargos.
La norma, para que puedas comprobarlo
La bonificación del Grupo III sube al 50 % y se extiende a todos los parientes del Grupo III, incluidos los colaterales por afinidad y los ascendientes y descendientes por afinidad, con efectos desde el 1 de julio de 2025.
Está en la Ley 2/2025, de 25 de junio, que modifica el Decreto Legislativo 1/2010 por el que se aprueba el texto refundido de las disposiciones legales de la Comunidad de Madrid en materia de tributos cedidos. La misma ley añade una bonificación del 100 % en donaciones cuya base no exceda de 1.000 euros, con independencia del parentesco.
Las reducciones y la tarifa las puedes consultar en el portal del contribuyente de la Comunidad de Madrid, y la tarifa y los coeficientes multiplicadores en la Ley 29/1987, artículos 21 y 22.
Y si lo que necesitas no es la cifra sino saber qué te toca hacer y en qué orden, la herramienta de qué trámites me tocan te lo monta con las fechas de tu caso.
Preguntas frecuentes
¿Cuánto se paga por heredar una casa en Madrid?
Si eres hijo o cónyuge, muy poco: la bonificación del 99 % deja la cuota casi en cero. Y si la casa era la vivienda habitual del fallecido y la mantienes cinco años, además se resta el 95 % de su valor con un límite de 122.606,47 euros. En nuestro ejemplo, un hijo que hereda 300.000 euros de los que 200.000 son la vivienda habitual paga 234,37 euros.
¿Los hermanos pagan Impuesto de Sucesiones en Madrid?
Sí. Tienen una bonificación del 50 % desde el 1 de julio de 2025, pero antes se les aplica un coeficiente multiplicador de 1,5882 y su reducción por parentesco es de solo 8.000 euros. Por 300.000 euros heredados salen unos 42.400 euros.
¿Y los cuñados o los yernos?
Desde julio de 2025 sí, y esto es nuevo. La reforma amplió la bonificación del 50 % a la familia por afinidad, que antes quedaba fuera. Si te hablan del 25 % o te dicen que los afines no tienen nada, esa información es de antes de la reforma.
¿Hay que presentar aunque no salga a pagar?
Sí, siempre. La bonificación se solicita al presentar la autoliquidación; no se aplica automáticamente. Presentar fuera de plazo conlleva recargos, y en algunas comunidades incluso la pérdida de la bonificación.
¿Qué pasa si me paso de los seis meses?
Se puede presentar igualmente, con recargos e intereses de demora que crecen con el tiempo. Presentar tarde sigue siendo mucho mejor que no presentar. Lo que ya no podrás hacer es pedir la prórroga, porque esa ventana se cierra a los cinco meses.
¿Cuenta dónde vivo yo o dónde vivía el fallecido?
Donde vivía el fallecido. La comunidad competente es la de su residencia habitual, no la tuya. Puedes vivir en Sevilla y tributar en Madrid, o al contrario.
¿Y la plusvalía municipal?
Es un impuesto distinto y aparte, que se paga al ayuntamiento de cada municipio donde haya un inmueble urbano. Mucha gente lo descubre tarde porque nadie lo reclama hasta que llega la sanción.
Última verificación: 21 de agosto de 2026. La normativa autonómica cambia con frecuencia; comprueba el enlace oficial antes de presentar nada. Este artículo no es asesoramiento fiscal ni jurídico.