Un español que vivió treinta años en Alemania fallece allí. Sus hijos dan por hecho que la herencia se reparte con la ley española, porque era español y porque el piso de Valencia está aquí.
Se equivocan: se reparte con la ley alemana.
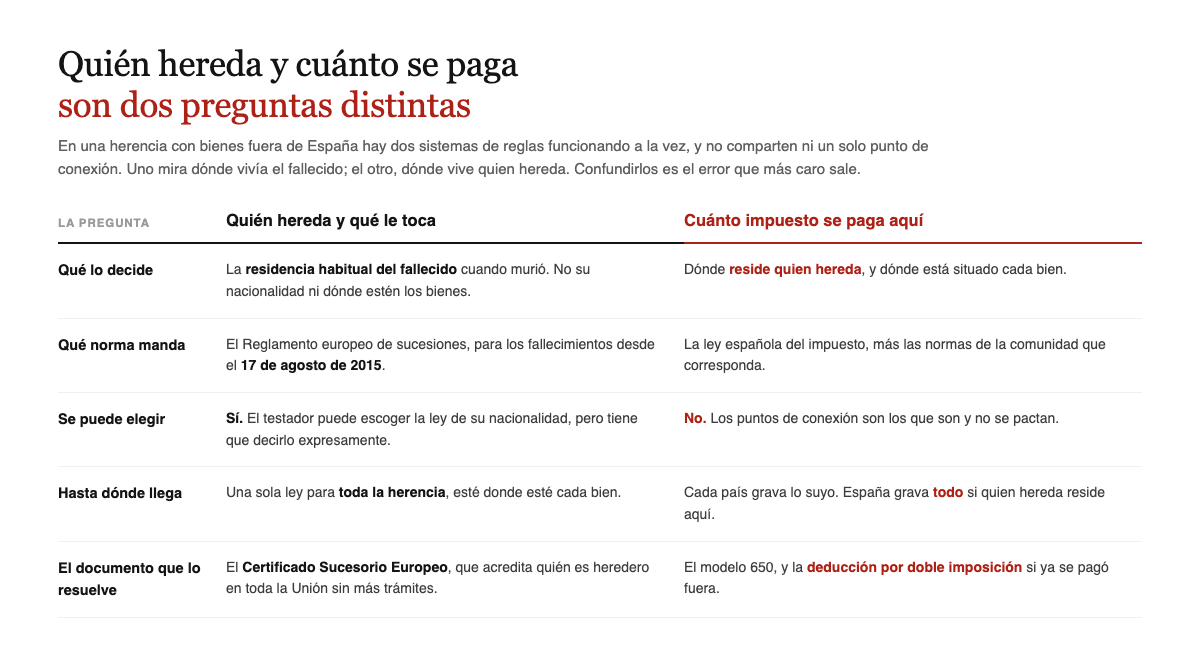
Y a la vez, si esos hijos viven en España, van a pagar el Impuesto de Sucesiones español por todo lo que hereden, incluida la casa de Hamburgo. Las dos cosas son ciertas al mismo tiempo, y no se contradicen: son dos sistemas de reglas distintos que no comparten ni un solo punto de conexión.
Este artículo tiene dos mitades
Primera parte: quién hereda y con qué ley
Desde el 17 de agosto de 2015 se aplica en casi toda la Unión Europea un reglamento común de sucesiones, y cambió la regla de raíz.
Antes, en España, la sucesión de un español se regía por su ley nacional. Ahora la sucesión se rige por la ley del país donde el fallecido tenía su residencia habitual en el momento de morir.
Para una familia con un progenitor emigrado, eso lo cambia todo. Un español residente en Países Bajos hereda con derecho neerlandés, que no conoce la legítima española: allí se puede desheredar a un hijo con mucha más libertad. Y al revés, un alemán que se jubiló en Alicante fallece bajo derecho español, con sus dos tercios reservados a los hijos, cosa que nadie le advirtió cuando compró la casa.
Se puede elegir, pero hay que decirlo
El propio reglamento da una salida: el testador puede elegir que su sucesión se rija por la ley del país de su nacionalidad.
Es una decisión muy potente y muy sencilla de tomar: una frase en el testamento. Lo que no vale es dejarlo implícito ni suponerlo. Tiene que estar dicho expresamente, y por eso quien vive fuera —o quien viene a vivir aquí— debería testar precisamente por esto y no por el reparto.
Es, con diferencia, la razón más fuerte para hacer testamento que existe hoy en España, y no aparece en ninguna lista de motivos. Cómo se hace y cuánto cuesta, en cómo hacer testamento.
El Certificado Sucesorio Europeo
La segunda cosa que trajo el reglamento es un documento que ahorra meses: un certificado que acredita quién es heredero y con qué facultades, y que vale en toda la Unión sin tener que legalizarlo ni traducirlo en cada país.
Lo expide la autoridad del país cuya ley rige la sucesión, y con él se puede ir a un banco de otro Estado miembro y operar. Antes de 2015, eso significaba abrir un procedimiento en cada país, con abogado local en cada uno.
Dos avisos. No se aplica en Irlanda ni en Dinamarca, que quedaron fuera del reglamento. Y tampoco en el Reino Unido, ni en ningún país de fuera de la Unión: para Estados Unidos, Latinoamérica o Suiza sigue haciendo falta el procedimiento local de toda la vida.
Segunda parte: cuánto se paga y a quién
Aquí empieza otro mundo, con otras reglas, y lo primero es soltar la idea de que el reglamento europeo tenga algo que decir. No la tiene: de impuestos no habla en absoluto.
La ley española distingue dos situaciones:
Si quien hereda reside en España, paga aquí por todo lo que reciba, esté donde esté. La casa de Hamburgo, la cuenta en Andorra y el apartamento en Miami entran en la base igual que el piso de Valencia.
Si quien hereda no reside en España, paga aquí solo por los bienes situados en territorio español. Lo de fuera no le afecta a Hacienda española.
Y como el país donde está el bien normalmente también quiere cobrar, aparece la doble imposición.
Solo hay tres convenios, y esto sorprende a todo el mundo
España tiene decenas de convenios para evitar la doble imposición en el impuesto sobre la renta. En el de sucesiones tiene tres: Francia, Grecia y Suecia.
Tres países. Para todo lo demás no hay convenio, así que la solución es unilateral y está en la propia ley del impuesto: una deducción por doble imposición internacional por la menor de dos cantidades.
O bien lo que se pagó efectivamente fuera por un impuesto similar, o bien lo que ese mismo bien habría pagado aquí aplicándole el tipo medio efectivo español. La menor de las dos.
La consecuencia práctica es incómoda: si el país de origen cobró más que España, la diferencia se pierde. No se devuelve ni se compensa. Y en varios países europeos el impuesto sucesorio es bastante más alto que en la mayoría de comunidades españolas, así que ese desajuste es frecuente.
La ventaja que muchos no aplican
Hay un punto que ha cambiado en los últimos años y que sigue sin conocerse bien.
Antes, quien no residía en España pagaba obligatoriamente con la normativa estatal, que es mucho peor que la de casi cualquier comunidad. Hoy quien no reside aquí puede aplicar la normativa autonómica que corresponda, primero por resolución europea y después extendido también a residentes de fuera de la Unión.
La diferencia no es de matiz. Con normativa estatal, un hijo que hereda 200.000 € paga 28.250 €. Con la de Madrid, 282 €. Las cifras por comunidad están en el comparador.
Quien liquidó como no residente hace menos de cuatro años y no aplicó la normativa autonómica probablemente tenga derecho a que le devuelvan la diferencia.
Cómo encontrar lo que había fuera
Es la parte menos jurídica y la que más se atasca, porque no hay ningún registro que cruce países.
La última declaración de la renta del fallecido, otra vez, es el mejor mapa: los rendimientos de fuera se declaran.
Las declaraciones informativas de bienes en el extranjero, si las presentó. Su sola existencia confirma que había algo y dónde.
El correo electrónico y los extractos, que es por donde llegan los avisos de bancos y gestores extranjeros. Sobre esto, y sobre lo que se pierde si nadie tiene las claves, está la herencia digital.
Y una recomendación general: en cuanto haya un país de por medio, hace falta un asesor en cada uno de los dos. Es de las pocas situaciones en las que ahorrarse el profesional local sale sistemáticamente caro.
Preguntas frecuentes
Mi padre era español pero vivía en Bélgica. ¿Qué ley se aplica?
La belga, salvo que hubiera elegido expresamente la española en su testamento. Manda la residencia habitual, no la nacionalidad.
¿Tengo que pagar en España por una casa que está en Francia?
Si resides en España, sí: pagas aquí por todo. Con Francia además hay convenio, que es uno de los tres que existen.
Vivo en Argentina y heredo un piso en Sevilla.
Pagas en España solo por ese piso, y puedes aplicar la normativa andaluza en vez de la estatal, que es mucho más favorable.
¿El Certificado Sucesorio Europeo sustituye a la escritura de aceptación?
No. Acredita tu condición de heredero ante autoridades y bancos de otros Estados miembros, pero la partición y la escritura siguen haciéndose como siempre.
Pagué más impuesto fuera que el que tocaría aquí. ¿Me lo devuelven?
No. La deducción está limitada a la menor de las dos cantidades, así que el exceso pagado en el otro país no se recupera en España.
Normativa
- Reglamento (UE) 650/2012 — ley aplicable por residencia habitual, elección de la ley nacional y Certificado Sucesorio Europeo, para las sucesiones abiertas desde el 17 de agosto de 2015
- Ley 29/1987 — obligación personal para residentes (art. 6), obligación real para no residentes (art. 7) y deducción por doble imposición internacional (art. 23)
- Convenios de doble imposición en sucesiones — la lista completa de la Agencia Tributaria: Francia, Grecia y Suecia
Última verificación: 27 de agosto de 2026. Cada país tiene su propio procedimiento sucesorio y su propio impuesto. Este artículo no es asesoramiento fiscal ni jurídico.