
Un hijo hereda 60.000 €. Si ese dinero viene de un seguro de vida y su padre vivía en Madrid, paga 32 €. Si viene de un plan de pensiones y lo cobra de golpe, paga 24.236 €.
Es el mismo dinero, la misma persona y el mismo fallecimiento. Lo que cambia es el producto, porque un plan de pensiones heredado no tributa en el Impuesto de Sucesiones: tributa en el IRPF del beneficiario, sumado a su nómina, como si fuera un sueldo extraordinario.
Casi nadie lo sabe hasta que hace la declaración del año siguiente. Y para entonces la decisión que podía haber ahorrado miles de euros ya está tomada.
El recorrido
- Por qué no va al Impuesto de Sucesiones
- Lo que está en juego
- La decisión que sí está en tu mano
- La reducción del 40 % y su fecha límite
- Quién cobra el plan
- Los planes de empleo y otros productos
- Cómo saber si había alguno
- Preguntas de quien hereda un plan
Por qué no va al Impuesto de Sucesiones
La razón es técnica pero la consecuencia es de bolsillo.
La ley del IRPF califica expresamente las prestaciones percibidas por los beneficiarios de planes de pensiones como rendimientos del trabajo. No como ganancia patrimonial, no como donación, no como herencia: como trabajo.
Y como ya tributan ahí, quedan fuera del Impuesto de Sucesiones. No hay doble imposición, pero tampoco hay elección: el plan va al IRPF sí o sí.
Eso tiene tres efectos que conviene entender juntos:
Se suma a tus ingresos del año. No es un cajón aparte. Se acumula a tu salario y puede empujarte a tramos superiores de la escala.
Tributa a la escala general, no a la del ahorro. La del ahorro va del 19 al 30 %; la general llega bastante más arriba.
Y no le sirven las reducciones de la herencia. Ni la de parentesco, ni la de seguros, ni la bonificación autonómica del 99 %. Nada de eso alcanza a un plan de pensiones.
Lo que está en juego
Un beneficiario con 30.000 € de base que hereda 60.000 €, según de dónde venga ese dinero y cuándo lo cobre:
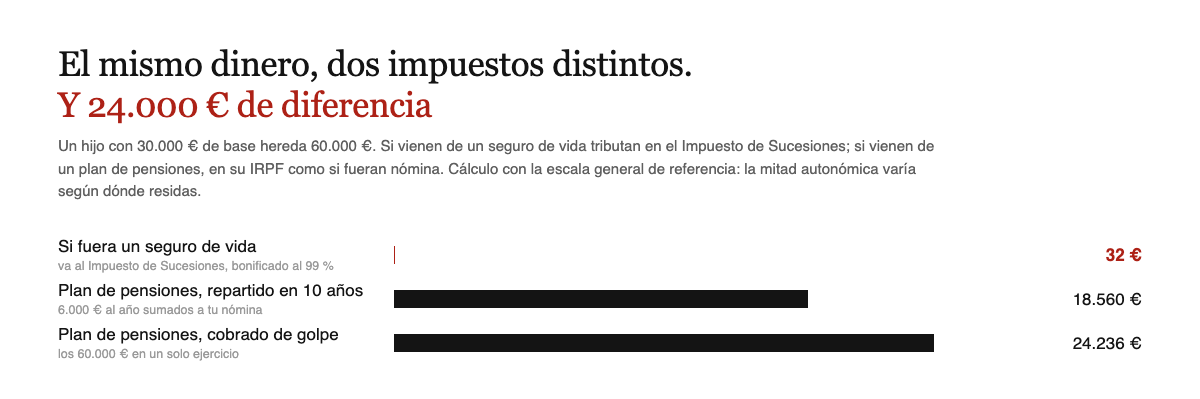
Cobrado de golpe, el plan se lleva un 40 % de lo heredado. Repartido en diez años, un 31 %. Y el seguro de vida equivalente, prácticamente nada.
Una advertencia honesta sobre este gráfico: no puedes convertir un plan en un seguro después del fallecimiento. La comparación no es una alternativa, es la explicación de por qué la factura sorprende tanto. Lo que sí está en tu mano es la segunda barra frente a la tercera.
El otro lado de la comparación está en los seguros de vida en una herencia.
La decisión que sí está en tu mano
Y es la razón de ser de este artículo: tú eliges cuándo y cómo cobrarlo.
Hay tres formas, y no dan el mismo resultado:
En forma de capital, todo de una vez. Es lo que hace la mayoría, y suele ser lo peor: concentra el importe entero en un solo ejercicio, justo donde la escala castiga más.
En forma de renta, en pagos periódicos durante los años que se pacten. Reparte el impacto entre varios ejercicios y evita el salto de tramo. En el ejemplo, repartirlo en diez años ahorra unos 5.700 €.
De forma mixta, una parte en capital y el resto en renta. Suele ser lo óptimo cuando hay derecho a la reducción del 40 % de la que hablo abajo.
Tres cosas que conviene cruzar antes de decidir:
- Cuánto ganas tú este año y los siguientes. Si estás a punto de jubilarte o de reducir jornada, esperar puede valer mucho.
- Si hay varios beneficiarios, cada uno decide por su cuenta y según su propia situación fiscal. No hay que hacer lo mismo.
- Si parte del plan es anterior a 2007, porque entonces hay una fecha que corre.
La reducción del 40 % y su fecha límite
Este es el dato con plazo, y el que más dinero deja sobre la mesa cuando se pierde.
Las prestaciones que corresponden a aportaciones hechas hasta el 31 de diciembre de 2006 conservan un régimen transitorio: si se cobran en forma de capital, esa parte disfruta de una reducción del 40 %.
Y tiene ventana. Para poder aplicarla, el cobro debe producirse en el ejercicio en que ocurre la contingencia o en los dos siguientes. Si el fallecimiento es de 2026, la fecha límite práctica es el 31 de diciembre de 2028.
Lo que hay que hacer, en concreto:
- Pedir a la gestora un desglose de los derechos consolidados separando lo aportado antes de 2007 de lo posterior.
- Si hay una parte anterior a 2007, valorar cobrar esa parte en capital dentro de la ventana, y el resto en renta.
- Y hacerlo con números, porque la reducción compite con el salto de tramo: cobrar en capital reduce un 40 % pero concentra el ingreso.
Es la clase de decisión que merece una hoja de cálculo, o un asesor, antes de firmar nada.
Quién cobra el plan
Igual que en los seguros, el plan tiene beneficiario designado, y esa designación manda sobre el testamento.
Si no hay nadie designado, se aplica el orden previsto en las especificaciones del plan, que suele remitir al cónyuge, los hijos y después los herederos legales.
Y aquí vuelve el error de siempre: divorciarse no cambia al beneficiario. Si figura el nombre de la ex pareja, cobra la ex pareja. Se modifica en la gestora, no con un testamento.
Conviene revisar las designaciones de todos los productos a la vez —seguros, planes, cuentas con beneficiario— y hacerlo el mismo día que se testa.
Si el beneficiario vive fuera de España, cambia el régimen de tributación según su residencia fiscal y los convenios aplicables. Es un caso que conviene consultar antes de solicitar el cobro, no después.
Los planes de empleo y otros productos
No todo lo que parece un plan de pensiones tributa igual, y conviene mirar qué hay exactamente:
Los planes de empleo, los de la empresa, siguen la misma lógica: rendimientos del trabajo en el IRPF del beneficiario.
Los planes de previsión asegurados y las mutualidades de previsión social, también.
Los seguros de vida-ahorro y los unit linked, en cambio, funcionan como seguros: van al Impuesto de Sucesiones. El nombre comercial no siempre lo aclara.
La pregunta correcta a la entidad no es «¿qué producto era?», sino «¿esto tributa en el IRPF del beneficiario o en el Impuesto de Sucesiones?». La respuesta cambia toda la planificación.
Cómo saber si había alguno
No existe un registro público de planes de pensiones equivalente al de seguros. Así que hay que buscarlo por otras vías:
La última declaración de la renta del fallecido, que es otra vez el mejor mapa. Las aportaciones a planes de pensiones se declaran y reducen la base, así que dejan rastro.
Los certificados de posiciones de cada banco, que ya vas a pedir para el inventario y que suelen incluir los planes comercializados por esa entidad.
La empresa donde trabajó, si pudo haber plan de empleo. Es de lo que más se pierde, porque la familia rara vez lo sabe.
Las dos primeras vías las tienes desarrolladas en las cuentas bancarias de una persona fallecida.
Y si aparece años después, no lo des por perdido: puedes cobrarlo, no caduca. Lo que sí has perdido, si había aportaciones anteriores a 2007, es la ventana de la reducción del 40 %.
Preguntas de quien hereda un plan
¿Tengo que incluir el plan en el Impuesto de Sucesiones?
No. Va en tu declaración de la renta del año en que lo cobres, como rendimiento del trabajo. Es de los pocos elementos de una herencia que quedan fuera del modelo 650.
¿Puedo dejarlo sin cobrar indefinidamente?
Se puede mantener sin rescatar, pero eso también es una decisión con consecuencias: si hay una parte anterior a 2007, esperar más de dos años hace perder la reducción del 40 %.
Somos tres beneficiarios. ¿Tenemos que cobrar igual?
No. Cada uno decide por su cuenta y según su propia situación. A quien esté en paro le puede convenir cobrar ya, y a quien tenga un sueldo alto, repartirlo.
¿Cuenta para la legítima de mis hermanos?
El plan tiene beneficiario designado y va por fuera de la herencia, igual que un seguro. Pero es una cuestión que conviene revisar si la designación deja a alguien fuera de forma llamativa.
¿Y si el beneficiario es menor de edad?
Cobra igualmente, con su representante legal, y tributa en su propia declaración. Suele ser fiscalmente ventajoso, porque su base es baja y la escala es progresiva.
Relacionado
- Los seguros de vida en una herencia
- Las cuentas bancarias de una persona fallecida
- Los trámites de una herencia paso a paso
- Hacer testamento: los tres tipos y cómo se hace
- Comparador del Impuesto de Sucesiones por comunidad
La norma
- Ley 35/2006, del IRPF — las prestaciones de planes de pensiones como rendimientos del trabajo (art. 17.2), escala general (art. 63) y régimen transitorio de la reducción del 40 % (disposición transitoria duodécima)
- Texto refundido de la Ley de Planes y Fondos de Pensiones — beneficiarios y formas de cobro de la prestación
- Ley 29/1987 — hecho imponible del Impuesto de Sucesiones, del que quedan fuera estas prestaciones
Última verificación: 25 de agosto de 2026. Los cálculos usan la escala general de referencia del IRPF; la mitad autonómica varía según la comunidad de residencia del beneficiario. Este artículo no es asesoramiento fiscal.