Hay una declaración que casi nadie presenta y que, en la mayoría de los casos, devuelve dinero: la de la renta del propio fallecido.
El motivo es sencillo. A un pensionista se le retiene cada mes como si fuera a cobrar el año entero. Si fallece en marzo, solo cobró tres meses pero le retuvieron al ritmo de doce. Con esos ingresos no le corresponde pagar nada, así que toda la retención vuelve.
Y si nadie presenta esa declaración, ese dinero se queda donde está.
Lo que vas a encontrar
- Por qué suele salir a devolver
- Quién tiene que presentarla, y cuándo
- El fallecido declara siempre solo
- Si sale a devolver: el modelo H-100
- Si sale a pagar
- Los mínimos no se prorratean
- Qué rentas entran y cuáles no
- Dudas de la última declaración
Por qué suele salir a devolver
El periodo impositivo de una persona que fallece termina el día de su muerte, no el 31 de diciembre. Pero las retenciones que le fueron practicando se calcularon sobre la previsión de todo el año.
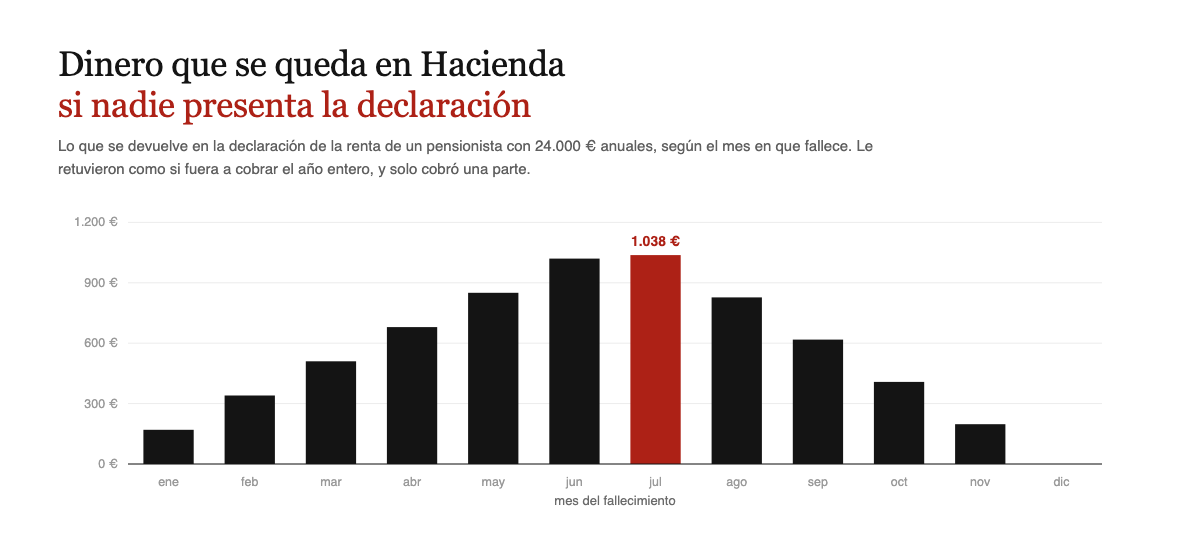
Con una pensión de 24.000 € al año, quien fallece en junio ha cobrado 12.000 € y le han retenido más de mil. Como esos 12.000 € quedan por debajo del mínimo personal una vez aplicada la reducción por rendimientos del trabajo, la cuota es cero y se devuelve la retención entera.
Y ojo a un detalle que la gente pasa por alto: si el fallecido no estaba obligado a declarar, presentar sigue siendo voluntario, pero es justo cuando más interesa hacerlo. La obligación de declarar y el derecho a la devolución son cosas distintas.
Quién tiene que presentarla, y cuándo
La presentan los herederos, en nombre del fallecido, y va en la campaña ordinaria del año siguiente. Alguien que fallece en 2026 declara en la campaña de la renta de 2026, que se presenta en 2027.
Eso significa que este trámite llega mucho después del resto de la herencia, cuando ya se ha cerrado todo lo demás. Es la razón principal por la que se olvida: cuando toca, hace meses que nadie piensa en el tema.
Apúntalo en el calendario en cuanto liquides el Impuesto de Sucesiones. Es la única forma de no perderlo, y no colisiona con ningún otro plazo de los que llevas: los tienes todos en plazos y recargos de una herencia.
Y ojo con quien fallece a principios de año: si murió antes de presentar la del ejercicio anterior, también hay que presentar aquella. Son dos declaraciones distintas y las dos pueden salir a devolver.
El fallecido declara siempre solo
Este punto cambia números y sorprende a muchas familias.
El fallecido no puede formar parte de una declaración conjunta. Su declaración es siempre individual, porque su periodo impositivo terminó antes que el del resto.
El resto de la unidad familiar sí puede seguir tributando conjuntamente entre ellos por el año completo. Pero el cónyuge que hasta entonces declaraba conjuntamente con el fallecido se encuentra, de golpe, con un escenario distinto al que estaba acostumbrado.
La consecuencia práctica es que hay que hacer los números de las dos formas antes de presentar nada. En matrimonios donde uno de los dos tenía ingresos bajos, el cambio de conjunta a individual puede mover bastante el resultado.
Si sale a devolver: el modelo H-100
Aquí está la parte que devuelve dinero y que casi nadie sabe que existe.
Cuando la declaración de un fallecido sale a devolver, Hacienda no ingresa el dinero automáticamente: hay que solicitarlo con una solicitud de pago de devolución a herederos, el modelo H-100.
El procedimiento tiene dos niveles según el importe. Por debajo de cierta cantidad, la documentación es mínima: acreditar el fallecimiento y la condición de heredero. Por encima, hay que aportar bastante más y, normalmente, la conformidad de todos los herederos y la cuenta donde ingresarlo.
Dos cosas que conviene tener claras:
La devolución forma parte de la herencia. No es del que presenta la declaración: se reparte como cualquier otro bien.
Y hay que pedirla. Presentar la declaración a devolver no basta por sí solo si no se completa la solicitud. Es exactamente el punto donde se pierde el dinero.
Si sale a pagar
Ocurre cuando había ingresos altos, varias pagadoras o rentas sin retención, y entonces la lógica se invierte.
Lo que salga a pagar es una deuda del fallecido, y como tal forma parte del pasivo de la herencia. La asumen los herederos con los bienes heredados, en proporción a su parte.
Hay dos matices útiles:
La deuda se transmite, la sanción no. Si hubiera sanciones pendientes, se extinguen con el fallecimiento, como explico en herencia con deudas: qué se hereda y cómo averiguarlo.
Y esta declaración no admite el fraccionamiento habitual. La división del pago en dos plazos que se aplica en la campaña normal no está disponible aquí: se ingresa de una vez.
Los mínimos no se prorratean
Es la regla que hace que estas declaraciones salgan tan favorables, y es contraintuitiva.
Aunque el periodo impositivo dure tres meses, el mínimo personal y familiar se aplica entero. No se divide por los días vividos. Lo mismo ocurre con la reducción por rendimientos del trabajo.
Es decir: se comparan tres meses de ingresos contra doce meses de mínimos. De ahí que la cuota salga cero en la mayoría de los casos, y que lo retenido vuelva íntegro.
Y si el fallecido tenía más de 65 años, el mínimo es mayor todavía. Por encima de 75, más aún.
Qué rentas entran y cuáles no
Entran las rentas devengadas hasta el fallecimiento: la pensión o el salario de esos meses, los intereses generados, los alquileres cobrados, y también las rentas devengadas y pendientes de cobro a esa fecha.
No entran las cantidades que perciben los herederos por su condición de tales: eso va al Impuesto de Sucesiones, no al IRPF del fallecido.
Y hay una que sí va al IRPF, pero al del beneficiario, no al del fallecido: las prestaciones de los planes de pensiones. Es la excepción que más confunde y la tienes desarrollada en heredar un plan de pensiones.
Un caso frecuente que conviene mirar: si el fallecido vendió algo ese año —un piso, unas acciones—, esa ganancia sí entra en su declaración, y ahí el resultado puede cambiar por completo.
Dudas de la última declaración
¿Es obligatorio presentarla?
Solo si el fallecido superaba los límites que obligan a declarar, los mismos que para cualquiera. Pero si sale a devolver, conviene presentarla aunque no sea obligatorio: es la única forma de recuperar lo retenido.
Falleció hace dos años y no presentamos nada. ¿Llegamos a tiempo?
Se puede presentar fuera de plazo. Si sale a devolver, el derecho a solicitar la devolución tiene su propio plazo de prescripción, que es de cuatro años, así que merece la pena mirarlo cuanto antes.
¿Puedo usar el borrador?
Se pueden consultar los datos fiscales del fallecido acreditando la condición de heredero, y son el punto de partida. Pero conviene revisarlos: no siempre recogen bien el periodo corto ni las rentas pendientes.
Mi madre no llegaba al mínimo para declarar. ¿Merece la pena?
Casi siempre sí, y es justo el caso donde más dinero se recupera: le retuvieron sobre una previsión anual y no llegó a generar cuota. Ahí la devolución suele ser el cien por cien de lo retenido.
¿Esto afecta al Impuesto de Sucesiones?
Sí, y conviene no olvidarlo: la devolución pendiente es un derecho de crédito del fallecido y forma parte del caudal. Si sale a pagar, es una deuda deducible.
Sigue leyendo
- Plazos y recargos de una herencia
- Herencia con deudas: qué se hereda y cómo averiguarlo
- Heredar un plan de pensiones
- Las cuentas bancarias de una persona fallecida
- Los trámites de una herencia paso a paso
Normativa
- Ley 35/2006, del IRPF — periodo impositivo inferior al año por fallecimiento (art. 13), reducción por rendimientos del trabajo (art. 20), mínimo personal y familiar (arts. 56 a 61) y tributación conjunta (arts. 82 a 84)
- Ley 58/2003, General Tributaria — artículo 39: transmisión de las obligaciones tributarias a los herederos y no transmisión de las sanciones
- Agencia Tributaria — modelo H-100, solicitud de pago de devolución a herederos
Última verificación: 25 de agosto de 2026. Los importes de los mínimos, las reducciones y los umbrales del procedimiento de devolución a herederos se actualizan: comprueba los vigentes del ejercicio. Este artículo no es asesoramiento fiscal.