Un matrimonio con un hijo. Fallece el padre y deja 300.000 euros a repartir. En Cataluña, la viuda paga 316,41 euros de Impuesto de Sucesiones por su parte. El hijo, por una parte idéntica, paga 14.238,38. Cuarenta y cinco veces más, misma herencia, misma familia, mismo notario.
No es un error ni una rareza de un caso concreto: es cómo está diseñado el impuesto en Cataluña, y es la asimetría menos conocida del sistema español. Aquí no hay una bonificación del 99 % general como en Madrid ni un millón de reducción como en Andalucía. Hay una escala, y depende de quién eres y de cuánto heredas.
En este artículo
- Por qué el cónyuge no paga y el hijo sí
- La escala: cuanto más heredas, menos te bonifican
- El Grupo II catalán no es uno, son tres
- La trampa que puede costarte la bonificación entera
- La reducción de los 75 años, que no existe en ninguna otra comunidad
- Discapacidad y vivienda habitual
- El supuesto de las víctimas de violencia machista
- Dónde queda Cataluña frente al resto
- Plazos, y una advertencia sobre las legítimas
- La norma, para que puedas comprobarlo
Por qué el cónyuge no paga y el hijo sí
Todo está en el artículo 58 bis de la normativa catalana, y en cómo reparte a los herederos en tres cajones distintos.
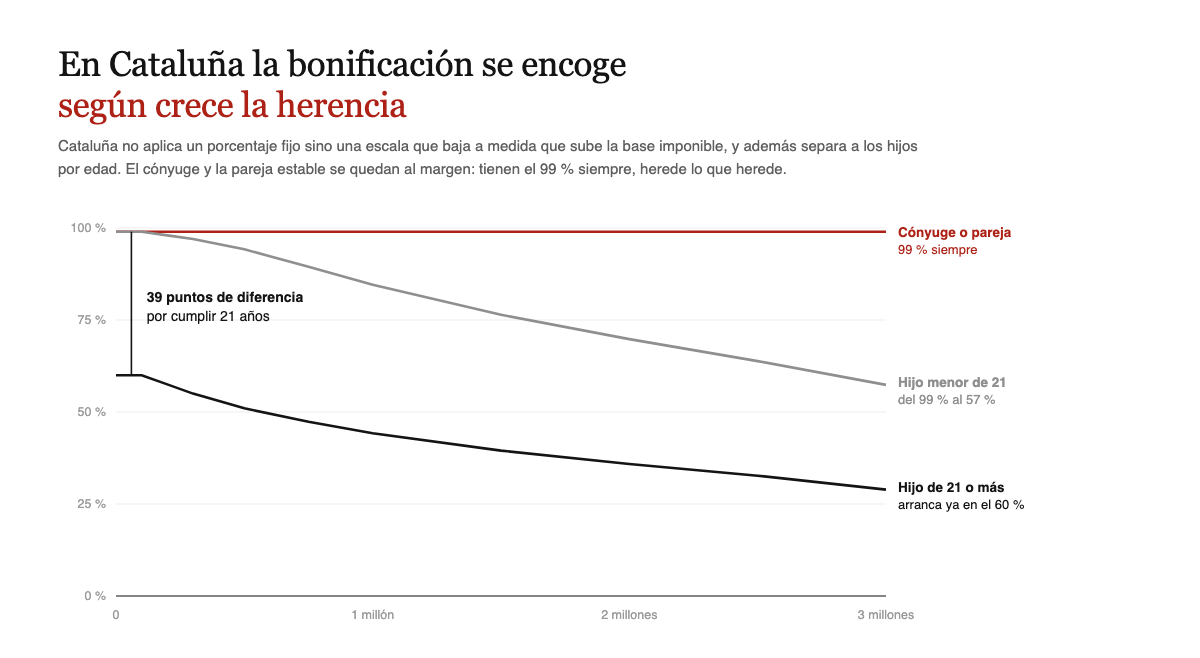
El apartado 1 es para el cónyuge y la pareja estable, y les da una bonificación del 99 % plana: da igual cuánto se herede, siempre es el 99 %.
El apartado 2 es para el resto, y ahí no hay porcentaje fijo sino escala. Y dentro tiene dos letras: la letra a) para el Grupo I, que son los descendientes menores de 21 años, con una escala que arranca en el 99 %. Y la letra b) para el Grupo II —descendientes de 21 o más y ascendientes—, con una escala que arranca en el 60 %.
Ahí está la clave que casi nadie explica: la escala buena está reservada a los menores de edad. Un hijo de 45 años no entra en ella. Y como el cónyuge tiene su propio apartado con el 99 % plano, resulta que dentro del mismo matrimonio la viuda y el hijo juegan con reglas completamente distintas.
| Quién hereda 300.000 € | Bonificación | A ingresar |
|---|---|---|
| Cónyuge o pareja estable | 99 % plano | 316,41 € |
| Hijo menor de 21 años | 97 % | 514,43 € |
| Hijo de 21 o más | 55 % | 14.238,38 € |
| Padre o madre | 55 % | 21.517,57 € |
| Hermano | ninguna | 84.852,46 € |
La escala: cuanto más heredas, menos te bonifican
La otra particularidad catalana es que la bonificación baja a medida que sube la base imponible. No es un porcentaje del último tramo: se calcula un porcentaje medio ponderado por tramos, como la propia tarifa del impuesto.
Para un hijo mayor de edad, así queda según lo que herede:
| Hereda | Bonificación efectiva | A ingresar |
|---|---|---|
| 100.000 € | 60,00 % | 0,00 € |
| 200.000 € | 57,50 % | 5.276,53 € |
| 300.000 € | 55,00 % | 14.238,38 € |
| 500.000 € | 51,00 % | 39.699,19 € |
| 1.000.000 € | 44,25 % | 130.523,39 € |
| 2.000.000 € | 35,88 % | 368.156,16 € |
Fíjate en la primera fila: con 100.000 euros heredados la cuota sale a cero, porque la reducción por parentesco de un hijo es exactamente de 100.000 euros y no queda base sobre la que calcular. Ese es el umbral por debajo del cual un hijo catalán tampoco paga.
Puedes ver tu caso concreto en el comparador del Impuesto de Sucesiones, que aplica la escala completa y no envía tus datos a ningún sitio.
El Grupo II catalán no es uno, son tres
Aquí hay un detalle que no tiene ninguna otra comunidad de España, y que explica por qué en la primera tabla un padre paga más que un hijo con la misma herencia y la misma bonificación del 55 %.
En el resto de comunidades, todo el Grupo II comparte la misma reducción por parentesco. En Cataluña se subdivide:
| Quién | Reducción por parentesco |
|---|---|
| Cónyuge o pareja estable | 100.000 € |
| Hijo o hija | 100.000 € |
| Resto de descendientes: nietos, bisnietos | 50.000 € |
| Ascendientes: padres, abuelos | 30.000 € |
| Grupo I, menores de 21 | 100.000 € más 12.000 € por año que le falte, hasta 196.000 € |
| Grupo III: hermanos, tíos, sobrinos | 8.000 € |
| Grupo IV | ninguna |
Por eso un nieto paga 19.222 euros y un padre 21.517 donde un hijo paga 14.238: la bonificación es la misma, pero la base de la que se parte no.
La trampa que puede costarte la bonificación entera
Si hay una cosa de este artículo que merece la pena recordar, es esta. Y es contraintuitiva, porque va justo al revés de lo que uno esperaría.
El apartado 4 del artículo 58 bis dice que los contribuyentes de los Grupos I y II pierden el derecho a la bonificación si optan por aplicar determinadas reducciones: empresa individual, participaciones en entidades o explotación agraria, entre otras.
No se la reducen a la mitad. La pierden entera.
La única excepción es la reducción por vivienda habitual, que sí es compatible y se puede aplicar sin perder nada.
Y hay un segundo filo en la misma trampa: la opción se entiende ejercida al presentar la autoliquidación. No es una casilla que se pueda rectificar después con una llamada. Se elige al presentar, y con eso queda decidido.
La consecuencia práctica es que en Cataluña, si en la herencia hay un negocio familiar, hay que calcular las dos vías antes de firmar nada: con la reducción de empresa y sin bonificación, o sin la reducción y con bonificación. Según el tamaño de la empresa y la base, gana una o la otra, y la diferencia puede ser de decenas de miles de euros.
Conviene saberlo porque es un cambio reciente en la forma de castigarlo: entre 2014 y 2020 la norma solo reducía los porcentajes a la mitad. Hoy la pérdida es total, y hay tablas circulando por internet que siguen reflejando el régimen antiguo.
La reducción de los 75 años, que no existe en ninguna otra comunidad
Cataluña tiene una reducción por edad que no existe en ningún otro sitio de España: 275.000 euros para los herederos del Grupo II mayores de 75 años.
Es una cantidad muy considerable, y el caso típico es el de hermanos mayores que se heredan entre ellos o el de un padre anciano que hereda de un hijo. Un heredero de más de 75 años que no la solicite está dejando 275.000 euros de reducción sin usar.
Un aviso importante: es incompatible con la reducción por discapacidad. Si se cumplen las dos condiciones hay que elegir la que más convenga, no se suman.
Discapacidad y vivienda habitual
En estas dos Cataluña es de las comunidades más generosas del país.
Discapacidad: 275.000 euros con un grado del 33 al 64 %, y 650.000 euros a partir del 65 %. Para comparar, Madrid aplica 55.000 y 153.000 euros.
Vivienda habitual: el 95 % del valor con un límite conjunto de 500.000 euros —y un mínimo individual de 180.000 por heredero cuando son varios—, manteniéndola cinco años. Ese tope de medio millón es el más alto de España: en Madrid son 122.606,47 euros y en la Comunitat Valenciana 150.000.
Y recuerda que esta es la única reducción compatible con la bonificación. Si en la herencia solo hay vivienda, no hay dilema que resolver.
Empresa y participaciones: el 95 % del valor con cinco años de permanencia, y el 97 % en el caso de sociedades laborales. Pero aquí es donde muerde el apartado 4, así que hay que hacer los números de las dos vías.
El supuesto de las víctimas de violencia machista
Desde el 27 de junio de 2025, cuando la causante ha fallecido como consecuencia de actos derivados de violencia machista, sus descendientes y ascendientes aplican una bonificación del 99 % de la cuota, con independencia del grupo de parentesco y del importe de la base imponible. Incluye las cantidades de seguros de vida que se acumulen a la porción hereditaria.
Lo introdujo el Decreto Ley 5/2025, de 25 de marzo. Lo mencionamos porque quien está en esa situación difícilmente va a encontrarlo explicado en ningún sitio, y porque saca a esos herederos de la escala del 60 % para llevarlos al 99 %.
Dónde queda Cataluña frente al resto
Para un hijo mayor de edad que hereda 300.000 euros, Cataluña es la comunidad más cara de España:
| Comunidad | A ingresar |
|---|---|
| Andalucía, Galicia | 0,00 € |
| Comunitat Valenciana | 316,41 € |
| Madrid | 513,87 € |
| Cataluña | 14.238,38 € |
Para el cónyuge, en cambio, Cataluña está al nivel de las mejores. Es un buen ejemplo de por qué no tiene sentido preguntar «cuánto se paga en tal comunidad» sin decir antes quién hereda.
Plazos, y una advertencia sobre las legítimas
Seis meses desde el fallecimiento, con prórroga de seis meses más que hay que solicitar dentro de los cinco primeros. Y hay que presentar aunque salga a cero.
Pero en Cataluña hay algo más que conviene saber, y no es fiscal: Cataluña tiene derecho civil propio. Las legítimas de los hijos no son las del Código Civil común: cambian la cuantía y la naturaleza del derecho.
Eso significa que cualquier cálculo de reparto que encuentres explicado con las reglas generales te va a salir mal aquí, y la mayoría de las guías de internet explican solo el Código Civil común sin advertirlo. Si estás repartiendo una herencia catalana, comprueba que lo que lees habla de Cataluña.
La norma, para que puedas comprobarlo
Los cónyuges pueden aplicar una bonificación del 99 % de la cuota tributaria. El resto de contribuyentes de los grupos I y II pueden aplicar la bonificación en el porcentaje medio ponderado que resulte de la aplicación, para cada tramo de base imponible, de los porcentajes de la escala correspondiente.
Es el artículo 58 bis, hoy integrado en el Libro Sexto del Código Tributario de Cataluña, aprobado por el Decreto Legislativo 1/2024, de 12 de marzo. Las reducciones están en los artículos 631-1 y siguientes.
Las escalas completas y las reducciones vigentes las publica la Agència Tributària de Catalunya, y las reducciones de la base en esta otra página del mismo organismo. La tarifa y los coeficientes multiplicadores son estatales y están en la Ley 29/1987, artículos 21 y 22.
La última ley de medidas fiscales catalana, la Ley 11/2026 de 9 de julio, no modificó las escalas ni los porcentajes de bonificación: sus cambios en este impuesto afectan a las fincas rústicas forestales y a las donaciones por causa de muerte.
Sigue leyendo
- Comparador del Impuesto de Sucesiones por comunidad
- El Impuesto de Sucesiones en Madrid
- El Impuesto de Sucesiones en Andalucía
- El Impuesto de Sucesiones en la Comunitat Valenciana
Última verificación: 21 de agosto de 2026. La normativa autonómica cambia con frecuencia; comprueba el enlace oficial antes de presentar nada. Este artículo no es asesoramiento fiscal ni jurídico.