El País Vasco no tiene un Impuesto de Sucesiones. Tiene tres.
Álava, Bizkaia y Gipuzkoa son territorios forales: no reciben el impuesto cedido del Estado, lo regulan entero, cada una con su Norma Foral y su Diputación. Y aunque las tres han llegado a un diseño parecido, ninguna cifra de régimen común sirve aquí, ni siquiera aproximadamente.
Empezando por algo que hace que muchas guías estén dando datos falsos sin saberlo.
Los grupos no significan lo mismo
La ley estatal ordena a los parientes en cuatro grupos numerados. Las tres haciendas vascas también usan grupos numerados. No coinciden con los del Estado ni coinciden entre sí.
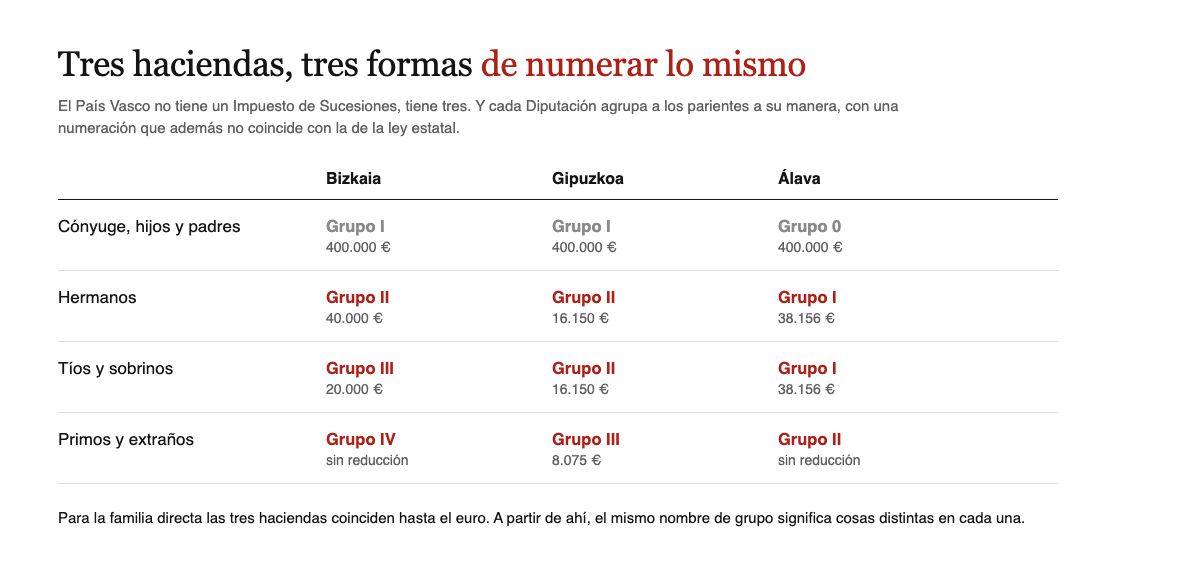
Un hermano es Grupo II en Bizkaia, Grupo II en Gipuzkoa y Grupo I en Álava. En la ley estatal sería Grupo III. Son cuatro etiquetas distintas para el mismo pariente, y cada una arrastra su propia reducción y su propia tarifa.
Por eso conviene desconfiar de cualquier tabla que hable del «Grupo II vasco» sin decir de qué diputación. Y de cualquiera que aplique al País Vasco los grupos del artículo 20 de la ley estatal, que es el error más común.
Para hijos y cónyuge, las tres son la misma
Aquí está lo que de verdad importa a la mayoría de las herencias, y es sorprendentemente sencillo. Las tres haciendas hacen exactamente lo mismo:
400.000 € de reducción por cada heredero, para cónyuge o pareja de hecho, descendientes y ascendientes en línea recta por consanguinidad, adoptantes y adoptados.
Y un tipo fijo del 1,5 % sobre lo que pase de ahí. No hay escala progresiva, no hay coeficientes multiplicadores, no se pregunta por el patrimonio previo del heredero. Ninguna de las tres normas contiene siquiera la expresión «patrimonio preexistente».
Las consecuencias son fáciles de calcular, y en las tres provincias salen idénticas:
| Un hijo hereda | Paga |
|---|---|
| 400.000 € | 0 € |
| 600.000 € | 3.000 € |
| 1.000.000 € | 9.000 € |
| 2.000.000 € | 24.000 € |
Un millón de euros heredados por un hijo cuestan nueve mil. Sin bonificaciones que solicitar, sin requisitos de plazo que cumplir, sin escalas por tramos: un tipo plano.
Y para el resto, el sitio más barato de España
Esto es lo que no cuenta casi nadie, porque los territorios forales quedan fuera de todas las comparativas, incluida la mía hasta ahora.
Heredando 200.000 €, sin vivienda habitual de por medio:
| Quien hereda | Bizkaia | Gipuzkoa | Álava | Régimen común sin mejoras |
|---|---|---|---|---|
| Un hermano | 20.231 € | 25.227 € | 20.589 € | 47.554 € |
| Un tío o un sobrino | 23.347 € | 25.227 € | 20.589 € | 47.554 € |
| Un primo o un amigo | 35.719 € | 35.302 € | 35.936 € | 63.282 € |
Un hermano paga menos de la mitad en Bizkaia y en Álava, y poco más de la mitad en Gipuzkoa. Y para alguien sin parentesco, que es donde el impuesto español se pone más duro, las tres cobran alrededor de un 44 % menos que las comunidades que aplican la tarifa estatal desnuda.
El mecanismo es doble: reducciones muy por encima de los 7.993,46 € del Estado, y sobre todo la ausencia de coeficientes multiplicadores, que en régimen común multiplican la cuota por 1,5882 o por 2 según el parentesco. Cómo funciona ese castigo en el resto de España, en heredar de un hermano, un tío o un sobrino, y quién acaba heredando cuando no hay descendientes, en herencia sin hijos.
Dónde se separan las tres
Las divergencias son pequeñas, y por eso mismo se pasan por alto.
Bizkaia es la única que separa al hermano del sobrino. Le da 40.000 € al colateral de segundo grado y 20.000 € al de tercero. Gipuzkoa los mete a los dos en el mismo grupo con 16.150 €, y Álava también, con 38.156 €. Por eso Gipuzkoa acaba siendo la más cara para un hermano y Álava la más barata para un sobrino.
La vivienda habitual va casi igualada, pero no del todo. Las tres conceden una reducción del 95 % sobre la vivienda en la que el heredero hubiera convivido con el fallecido los dos años anteriores. Los límites son de 220.000 € en Gipuzkoa, 215.000 € en Bizkaia y 212.242 € en Álava. Ocho mil euros de diferencia entre la más generosa y la menos, sobre el mismo concepto.
Ese requisito de convivencia merece un aviso, porque no existe en régimen común para los hijos: aquí no basta con ser hijo. Si no viviste con tu padre los dos años anteriores, no hay reducción de vivienda habitual, y en Bizkaia y Gipuzkoa se acredita con empadronamiento y certificado de convivencia.
Y la discapacidad se trata de tres maneras distintas. Bizkaia suma 100.000 € a la reducción que corresponda. Gipuzkoa suma 80.000 €. Álava hace algo que no hace ninguna otra administración española: además de cambiar la reducción, aplica una tarifa entera propia para personas con discapacidad o dependencia reconocida, que arranca en el 3,80 % en vez del 5,70 %. Cómo queda esto frente al resto del país, en heredar con discapacidad.
El poder testatorio, que aquí sí existe
Las tres normas dedican decenas de artículos a una figura del derecho civil vasco que no tiene equivalente en el Código Civil: el poder testatorio, llamado «alkar-poderoso» en la norma de Bizkaia. El causante no reparte: encarga a un comisario que lo haga después de su muerte.
Lo relevante en lo fiscal es cuándo se paga. El artículo 17 de la norma vizcaína lo dice sin rodeos: en las herencias diferidas por poder testatorio el impuesto se devenga cuando se hace uso del poder con carácter irrevocable, o cuando el poder se extingue por alguna de sus causas. No el día del fallecimiento.
Mientras tanto la herencia queda en un estado parecido al que describo en herencia yacente, aunque aquí sí hay alguien al mando. Es la misma idea que la fiducia aragonesa, con la diferencia de que el comisario vasco está obligado a presentar un inventario de los bienes dentro del año siguiente al fallecimiento.
Ese mismo artículo recoge otra pieza poco conocida: el derecho civil vasco admite pactos sucesorios con eficacia de presente, y el impuesto se devenga en vida del instituyente, cuando ocurre la transmisión. Es la misma familia de figuras que las baleares, con su propia regulación.
Preguntas frecuentes
Mi padre vivía en Bilbao y yo en Madrid. ¿Qué normativa me aplica?
La de Bizkaia, porque lo que determina la norma aplicable es dónde tenía su residencia habitual el fallecido, no dónde vives tú. Con los territorios forales el criterio funciona igual que con las comunidades de régimen común.
¿Los 400.000 € son por herencia o por heredero?
Por heredero. La reducción se aplica sobre la base imponible de cada uno, así que tres hijos que heredan 1.200.000 € a partes iguales no pagan nada: cada uno se queda justo en el límite.
¿Hay que pedir alguna bonificación?
No, y es una diferencia real con el resto de España. Aquí el beneficio está en la reducción y en el tipo, no en una bonificación de la cuota que haya que solicitar y que se pueda perder por presentar tarde, como ocurre en Extremadura.
¿Puedo calcular mi caso en el comparador de esta web?
No, y prefiero decirlo claro: el comparador cubre las quince comunidades de régimen común. Para los cuatro territorios forales daría un número prestado que no te aplica, así que en su lugar te avisa de ello.
Normativa
- Bizkaia, Norma Foral 4/2015, de 25 de marzo — grupos y reducciones por parentesco, discapacidad y seguros de vida (art. 43), vivienda habitual con límite de 215.000 € (art. 44), reducciones agrarias (art. 45), tipo del 1,5 % y tarifas por grupo (art. 47), devengo en las herencias por «alkar-poderoso» y en los pactos sucesorios con eficacia de presente (art. 17) y obligaciones del comisario (art. 74)
- Gipuzkoa, Norma Foral 2/2022, de 10 de marzo — sustituye a la Norma Foral 3/1990, derogada. Reducciones por parentesco y discapacidad (art. 44), vivienda habitual con límite de 220.000 € (art. 45) y tarifas (art. 47, con la redacción de la Norma Foral 1/2024)
- Álava, Norma Foral 11/2005, de 16 de mayo — grupos 0, I y II, reducciones y vivienda habitual con límite de 212.242 € (art. 22), tipo fijo del 1,5 % y las tres tarifas, incluida la propia para discapacidad y dependencia (art. 24)
- Ley 29/1987 — grupos de parentesco (art. 20.2.a) y coeficientes multiplicadores (art. 22) del régimen común, a efectos de comparación
Última verificación: 30 de agosto de 2026, sobre los textos consolidados publicados por cada Diputación Foral. Este artículo no es asesoramiento fiscal.