La pregunta se hace casi siempre así: «¿sale más barato donarle la casa a mi hijo ahora o que la herede?». Y casi siempre se responde mal, porque se compara una sola cosa: lo que se paga de Impuesto de Sucesiones y Donaciones en cada caso. Como en muchas comunidades ese impuesto está bonificado al 99 % en los dos supuestos, la conclusión que sale es «da igual».
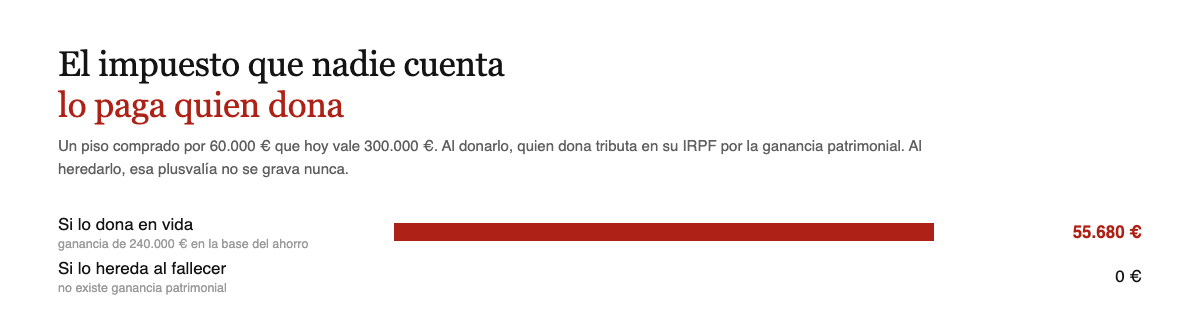
No da igual. Donar activa dos impuestos que en una herencia no aparecen, y uno de ellos lo paga el que dona, no el que recibe. En el ejemplo que verás más abajo —un piso comprado por 60.000 € que hoy vale 300.000 €— la diferencia es de 55.680 €, y no está en el Impuesto de Sucesiones: está en el IRPF del padre.
En este artículo
- Los tres impuestos que hay que comparar
- El IRPF del donante: el que nadie cuenta
- La «plusvalía del muerto» y por qué importa
- El ejemplo completo, con números
- Lo que se pierde al donar
- La regla de los cuatro años
- Cuándo donar sí sale a cuenta
- Las dos vías intermedias
- Si decides donar: el trámite
- Preguntas frecuentes
Los tres impuestos que hay que comparar
Hay tres, no uno. Y no coinciden en las dos operaciones:
| Impuesto | Quién lo paga | Al donar | Al heredar |
|---|---|---|---|
| ISD (Sucesiones y Donaciones) | Quien recibe | Sí, modelo 651 | Sí, modelo 650 |
| IRPF por ganancia patrimonial | Quien dona | Sí | No |
| Plusvalía municipal | Al donar, quien dona. Al heredar, quien recibe | Sí, sin la bonificación del 95 % | Sí, con bonificación de hasta el 95 % |
Las dos filas en negrita son toda la historia. El ISD suele ser parecido en ambos casos si la comunidad bonifica las dos operaciones. La diferencia real está en el IRPF.
El IRPF del donante: el que nadie cuenta
Cuando donas un inmueble, Hacienda entiende que has transmitido un bien y que has obtenido una ganancia patrimonial igual a la diferencia entre lo que te costó y lo que vale ahora. Y te la hace tributar en tu IRPF del año siguiente, en la base del ahorro.
Da vértigo la primera vez que se oye, porque no has recibido un euro: has regalado un piso. Pero la ley no mira el dinero que entra, mira el incremento de valor que se materializa con la transmisión.
La escala de la base del ahorro es progresiva, y en una donación de un inmueble antiguo se llega arriba con facilidad:
| Tramo de la ganancia | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Y hay un detalle que remata la asimetría: si el inmueble ha perdido valor, no puedes declarar la pérdida. La ley no computa las pérdidas patrimoniales derivadas de transmisiones lucrativas. Si sube, tributas; si baja, no te lo compensan.
La «plusvalía del muerto» y por qué importa
En una herencia esa misma ganancia acumulada durante treinta años no se grava nunca. La ley del IRPF establece que no existe ganancia ni pérdida patrimonial en las transmisiones lucrativas por causa de muerte. En el sector se le llama, con poca delicadeza, la plusvalía del muerto.
Y no es un aplazamiento. Es una desaparición. El heredero adquiere el inmueble por el valor declarado en el Impuesto de Sucesiones, así que el contador de la ganancia se pone a cero: si mañana lo vende por ese mismo valor, no tiene ganancia ninguna.
Ahí está la clave de toda la comparación. Heredar borra la plusvalía latente. Donar la hace pagar. Cuanto más viejo sea el inmueble y más se haya revalorizado, más caro sale donar.
El ejemplo completo, con números
Un padre residente en Madrid, un piso comprado en 1998 por 60.000 € que hoy tiene un valor de referencia de 300.000 €, y un hijo de 40 años.
Si lo dona:
- ISD del hijo: bonificado al 99 % en Madrid. Queda en una cifra pequeña.
- IRPF del padre: ganancia de 240.000 €. Aplicando la escala tramo a tramo: 1.140 + 9.240 + 34.500 + 10.800 = 55.680 €.
- Plusvalía municipal: la paga el padre, y sin la bonificación por vivienda habitual, que solo existe para las transmisiones por causa de muerte.
Si lo hereda:
- ISD del hijo: bonificado al 99 %, más la reducción por parentesco y, si era la vivienda habitual, la del 95 % sobre su valor.
- IRPF: cero. No hay ganancia patrimonial.
- Plusvalía municipal: la paga el hijo, y puede pedir la bonificación de hasta el 95 % si era la vivienda habitual del fallecido.
La diferencia son 55.680 € más la plusvalía sin bonificar, en una operación donde el Impuesto de Sucesiones es casi idéntico. Por eso la comparación que solo mira el ISD siempre da la respuesta equivocada.
Si quieres ver la parte del ISD según tu comunidad, la tienes en el comparador del Impuesto de Sucesiones. La de la plusvalía, en plusvalía municipal por herencia.
Lo que se pierde al donar
Además del IRPF, la donación se queda sin varios beneficios que la ley reserva a las herencias:
- La reducción por parentesco. Los importes por ser hijo, cónyuge o ascendiente son de las adquisiciones por causa de muerte. En una donación no se aplican.
- La reducción por vivienda habitual del causante. Ese 95 % es exclusivamente mortis causa.
- La bonificación municipal de hasta el 95 % en la plusvalía. La ley la limita a las transmisiones por causa de muerte a favor de descendientes, cónyuge y ascendientes.
- La reducción por seguros de vida, que por naturaleza no tiene equivalente.
Es decir: en la donación normalmente solo queda la bonificación autonómica en cuota, si la comunidad la tiene para donaciones. Y casi todas las que la tienen exigen documento público —escritura ante notario— y, si lo que se dona es dinero, justificar el origen de los fondos. Una donación de dinero por transferencia y sin escritura suele perder la bonificación entera.
La regla de los cuatro años
Hay dos reglas de acumulación que desmontan la estrategia de trocear una donación grande en varias pequeñas:
Tres años entre donaciones. Las donaciones del mismo donante al mismo donatario en un plazo de tres años se suman y se tratan como una sola transmisión. Repartir 300.000 € en tres entregas anuales de 100.000 € no baja el tipo: se acumulan.
Cuatro años antes del fallecimiento. Las donaciones hechas en los cuatro años anteriores a la muerte se acumulan a la herencia para calcular el tipo medio. Donar poco antes de fallecer, previendo el desenlace, no tiene efecto fiscal: la ley ya lo contempla.
La consecuencia práctica es que la planificación con donaciones, si tiene sentido, es a largo plazo. A cinco o diez años vista, no a uno.
Cuándo donar sí sale a cuenta
Hay casos claros en los que la balanza se invierte, y todos tienen algo en común: no hay plusvalía latente que pagar, o hay una razón que no es fiscal.
Dinero en efectivo. Donar 50.000 € de una cuenta no genera ganancia patrimonial: el dinero no se ha revalorizado. Aquí desaparece el argumento del IRPF y, si la comunidad bonifica las donaciones, sale prácticamente gratis. Es el caso típico de ayudar a un hijo a comprar su primera vivienda.
Un inmueble comprado hace poco o que no ha subido. Sin ganancia, sin IRPF.
La empresa o el negocio familiar. La ley sí prevé una reducción del 95 % para la donación de empresas y participaciones, pero con condiciones exigentes: el donante ha de tener 65 años o más —o incapacidad permanente en grado de absoluta o gran invalidez—, ha de dejar las funciones de dirección y de cobrar por ellas, y el donatario ha de mantener lo recibido diez años. Es el supuesto en el que donar en vida está diseñado para funcionar.
Cuando la razón no es fiscal. Que el hijo necesite la vivienda ahora, no en veinte años. Que quieras evitar un conflicto entre hermanos decidiendo tú el reparto. Que haya una empresa que necesita relevo. Estos motivos pueden justificar pagar más impuestos, y es una decisión perfectamente razonable: solo hay que tomarla sabiendo cuánto cuesta.
Las dos vías intermedias
Donar la nuda propiedad y reservarse el usufructo. El padre transmite la propiedad pero conserva el derecho a usar la vivienda o a cobrar su alquiler mientras viva. El hijo tributa solo por el valor de la nuda propiedad, que es menor y depende de la edad del usufructuario. Al fallecer, el usufructo se extingue y el hijo consolida el pleno dominio. No elimina el IRPF del donante sobre lo transmitido, pero reduce la base y resuelve el miedo más común: donar y quedarse sin casa.
El pacto sucesorio, que solo existe en los territorios con derecho civil propio —Cataluña, Baleares, Galicia, Aragón, Navarra y el País Vasco—. Permite acordar hoy quién recibirá qué, con efectos inmediatos, y fiscalmente se trata como una adquisición por causa de muerte: sin IRPF para el transmitente. Tiene un límite importante desde 2021: si el beneficiario vende el bien antes de cinco años o antes de que fallezca el transmitente, hereda su valor de adquisición original, y la plusvalía reaparece. Fuera de esos territorios, esta vía no está disponible.
Si decides donar: el trámite
- Escritura pública ante notario. En inmuebles es obligatoria, y en dinero es lo que da derecho a la bonificación autonómica.
- Modelo 651 en la comunidad autónoma, dentro de 30 días hábiles desde la donación. Es un plazo mucho más corto que los seis meses de una herencia, y se pasa con facilidad.
- Plusvalía municipal en el ayuntamiento, a cargo del donante, 30 días hábiles.
- Registro de la Propiedad.
- El IRPF del donante, en la declaración del año siguiente. Es el pago que llega tarde y por sorpresa: conviene tenerlo reservado desde el primer día.
Si lo que tienes delante es una herencia y no una donación, el recorrido es otro: lo tienes en los trámites de una herencia paso a paso.
Preguntas frecuentes
¿Es verdad que donar es más barato que heredar?
Como regla general, no. Con un inmueble revalorizado, heredar suele ser bastante más barato, porque la herencia no genera IRPF para nadie y la donación sí para el donante. Donar sale mejor con dinero o con bienes que no se han revalorizado.
¿Se puede deshacer una donación?
Prácticamente no. La ley admite la revocación en supuestos muy limitados, como la ingratitud del donatario o el nacimiento posterior de hijos. Hay que tomarla como una decisión definitiva, y esa es la razón de peso para reservarse el usufructo.
Si dono a mis dos hijos, ¿se calcula por separado?
Sí. El impuesto es individual por donatario, así que dos hijos que reciben 100.000 € cada uno tributan cada uno por 100.000 €, no por 200.000 €. La acumulación de tres años se aplica por pareja donante-donatario.
¿Cuenta como donación pagarle la entrada del piso a mi hijo?
Sí. Es una donación de dinero y tiene que declararse en 30 días hábiles. Como el dinero no genera ganancia patrimonial, y en muchas comunidades está bonificada, suele costar muy poco declararla bien. Y sin declararla, la operación queda visible en cuanto el banco pida el origen de los fondos.
¿En qué comunidad se declara la donación?
Si es un inmueble, en la comunidad donde esté. Si es dinero u otros bienes, en la de residencia habitual del donatario. Es distinto de la herencia, que se liquida donde residía el fallecido.
¿Y si dono y luego fallezco al año siguiente?
La donación se acumula a la herencia para calcular el tipo medio, porque está dentro de los cuatro años anteriores. El IRPF que se pagó por donar no se devuelve.
¿Puedo donar la casa y seguir viviendo en ella?
Sí, reservándote el usufructo. Si donas el pleno dominio y sigues viviendo allí sin ningún título, quedas en una posición jurídicamente frágil: la vivienda ya no es tuya y responde de las deudas de tu hijo.
Sigue leyendo
- Comparador del Impuesto de Sucesiones por comunidad
- Los trámites de una herencia paso a paso
- Plusvalía municipal por herencia
- Aceptar, renunciar o aceptar a beneficio de inventario
Normativa citada
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones — reducciones (art. 20) y acumulación de donaciones (art. 30)
- Ley 35/2006, del IRPF — ganancias patrimoniales (art. 33) y valor de adquisición (art. 36)
- Texto refundido de la Ley de Haciendas Locales — plusvalía municipal (art. 108)
Última verificación: 21 de agosto de 2026. Las bonificaciones autonómicas en donaciones cambian con frecuencia y varían mucho entre comunidades: comprueba la tuya antes de decidir. Este artículo no es asesoramiento fiscal.