Dos hermanos heredan de su madre en Castilla-La Mancha. A uno le queda una base de 174.999 € y al otro 175.000 €. Un euro de diferencia.
El primero no paga nada. El segundo paga 1.316 €.
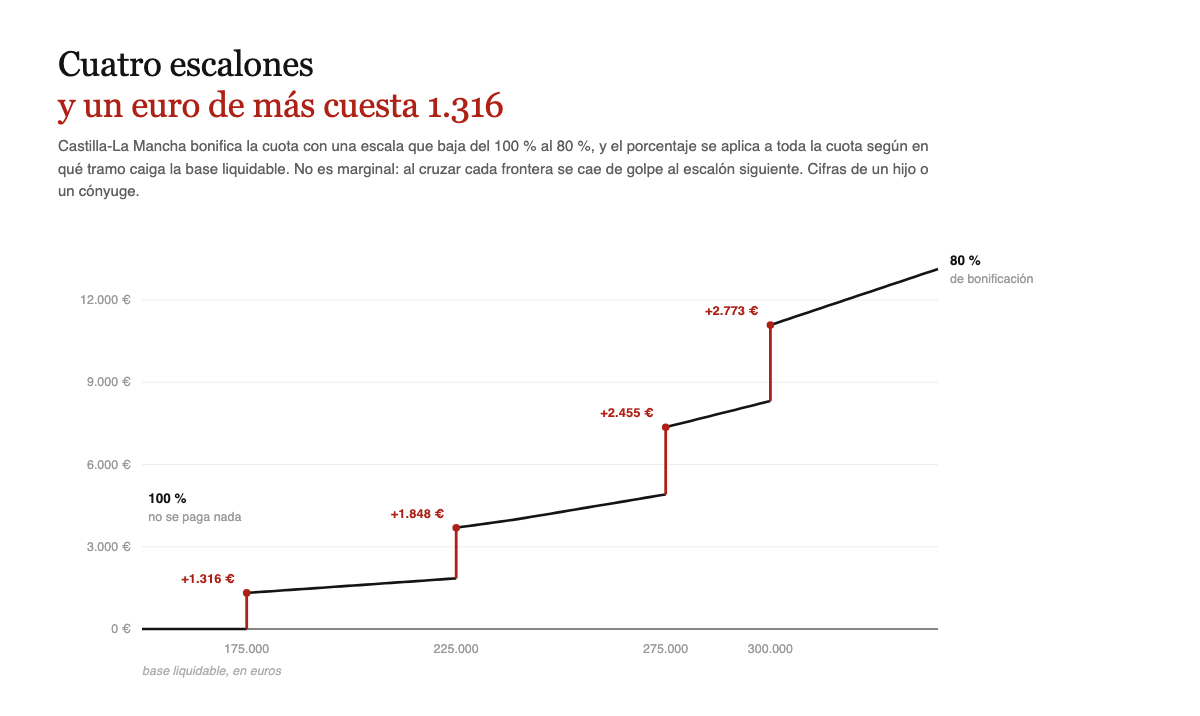
No es un error de cálculo: es cómo está escrita la norma. Castilla-La Mancha bonifica la cuota con una escala de cinco escalones, y el porcentaje que te toca se aplica a toda la cuota según en qué tramo caiga tu base liquidable. No es marginal. Al cruzar cada frontera se cae de golpe al escalón siguiente.
La escala, entera
Se aplica a los Grupos I y II —hijos, nietos, cónyuge, padres— y funciona sobre la base liquidable, es decir, después de restar las reducciones.
| Base liquidable | Bonificación | Cruzar esa frontera cuesta |
|---|---|---|
| Menos de 175.000 € | 100 % | — |
| De 175.000 a 225.000 € | 95 % | 1.316 € |
| De 225.000 a 275.000 € | 90 % | 1.848 € |
| De 275.000 a 300.000 € | 85 % | 2.455 € |
| 300.000 € o más | 80 % | 2.773 € |
Fíjate en que los saltos crecen. El primero cuesta mil trescientos euros y el último casi el doble, porque el cinco por ciento que se pierde se calcula sobre una cuota cada vez mayor.
Un detalle que la norma dice expresamente y que conviene tener presente: la escala alcanza también a lo que se cobra de un seguro de vida. El dinero del seguro no va por libre, entra en la misma base liquidable y puede ser justamente lo que empuje al heredero por encima de una frontera. Cómo tributan esas cantidades, en los seguros de vida en la herencia.
Dónde está el umbral de verdad
Aquí hay una confusión que conviene deshacer, porque cambia la cifra que hay que vigilar.
Los 175.000 € no son lo que se hereda: son la base liquidable, que es lo que queda después de aplicar las reducciones. Y Castilla-La Mancha no mejora la reducción estatal por parentesco, que es de 15.956,87 € para un hijo mayor de 21 años.
Así que el primer escalón, medido en dinero heredado, está en torno a los 191.000 €. Por debajo de esa cifra, un hijo no paga nada.
Y de ahí sale lo único accionable de todo esto: si la base te queda rozando una frontera, merece la pena revisar si falta alguna reducción por aplicar. Una reducción olvidada de mil euros puede valer mil trescientos de impuesto, que es de las pocas veces en que eso ocurre.
Las reducciones que más se dejan sin pedir están en los gastos de funeral y última enfermedad, que se restan del caudal y casi nadie declara completas.
La discapacidad no tiene una ventaja, tiene dos
Casi todas las guías cuentan la bonificación del 95 % y se quedan ahí. Pero Castilla-La Mancha tiene dos instrumentos distintos, en dos artículos distintos, y el que más dinero ahorra es el que nadie menciona.
Primero, una reducción de la base. 125.000 € con un grado del 33 al 64 %, y 225.000 € a partir del 65 %. Se aplican además de la de parentesco, y son de las mayores de España: el Estado se queda en 47.858,59 € y 150.253,03 €.
Y después, una bonificación del 95 % de la cuota para quien acredite el 65 % o más, que la ley declara compatible con la escala y aplicable después de ella.
El orden importa muchísimo, porque la reducción actúa antes y baja la base liquidable, que es justo lo que decide en qué escalón caes. Con números:
Un heredero con un grado del 65 % que recibe 400.000 €. Sin la reducción autonómica su base sería de 384.043 € y caería en el peor escalón, el del 80 %, pagando 15.380 €. Con los 225.000 € restados, la base baja a 159.043 €, que está por debajo de la primera frontera. Bonificación del 100 %. Paga cero.
No hace falta ni llegar a usar el 95 %. La reducción sola le ha ahorrado quince mil euros, y el segundo instrumento solo empieza a hacer falta en herencias bastante más grandes: alguien en la misma situación que recibiera 600.000 € pagaría 705 €.
El mismo 95 % se aplica a las aportaciones al patrimonio protegido de las personas con discapacidad. Cómo queda esa combinación frente al resto de comunidades, en heredar con discapacidad.
La casa la sigue rigiendo el Estado
Castilla-La Mancha no ha creado ninguna reducción propia por vivienda habitual, cosa que sí han hecho la mayoría de las comunidades. Aquí se aplica la estatal tal cual, y sus condiciones son bastante más duras de lo que la gente espera:
Es el 95 % del valor, con un límite de 122.606,47 € por heredero, y exige mantener la vivienda diez años, no cinco. Vender antes obliga a devolver lo que se dejó de pagar con sus intereses.
Y los destinatarios son más estrechos: cónyuge, ascendientes o descendientes. Un colateral —un hermano, por ejemplo— solo entra si es mayor de sesenta y cinco años y convivió con el fallecido los dos años anteriores.
Es una diferencia práctica que conviene tener clara al comparar comunidades: en Cantabria ese plazo de permanencia es de cinco años y el límite de 125.000 €, y en bastantes sitios se ha flexibilizado. Aquí no.
Quién cuenta como cónyuge y quién como hijo
Hay un artículo entero dedicado a decidir quién entra en los Grupos I y II, y contiene dos reglas que valen mucho dinero porque son la puerta a toda la escala.
Las parejas de hecho se asimilan a los cónyuges, con dos condiciones: convivencia estable de al menos dos años antes del fallecimiento e inscripción en un registro de parejas de hecho. Y aquí está lo llamativo: la norma no exige que sea el registro manchego. Vale el de cualquier otra administración pública, el de cualquier Estado miembro de la Unión Europea e incluso el de un tercer país. Es una redacción mucho más abierta que la de casi todas las comunidades, que suelen exigir su propio registro.
El requisito formal sí es estricto: las dos circunstancias, la convivencia y la inscripción, deben constar en el documento público que recoja el acto. Si no se hacen constar en la escritura, no hay asimilación. Lo que cambia según dónde vivieras está en pareja de hecho y herencia.
Y el acogimiento familiar cuenta como adopción. Las personas en acogimiento familiar permanente, o por delegación de guarda para la convivencia preadoptiva, se equiparan a los adoptados, y quienes las acogen se equiparan a los adoptantes. Funciona en los dos sentidos, así que el menor acogido hereda como un hijo y la familia de acogida hereda de él como unos padres. Es de las pocas normas autonómicas que lo dicen con esas palabras, y en heredar siendo menor cuento cómo se tramita.
Quién se queda fuera
La escala es solo para los Grupos I y II. Hermanos, tíos, sobrinos, primos y amigos no tienen ninguna bonificación en Castilla-La Mancha y quedan con la normativa estatal en toda su crudeza: reducción de 7.993,46 € y la cuota multiplicada por 1,5882 o por 2.
Un hermano que hereda 200.000 € paga alrededor de 47.500 €, que es lo mismo que en las otras siete comunidades que no bonifican al Grupo III. El detalle está en heredar de un hermano, un tío o un sobrino.
Y cómo queda la región frente a las otras catorce, en el comparador por comunidad.
Preguntas frecuentes
¿La bonificación se aplica solo a la parte que pasa del tramo?
No, y ese es el punto: el porcentaje del tramo en el que caiga tu base se lleva por delante la cuota entera, no solo el exceso. Por eso cruzar una frontera cuesta dinero de golpe.
Mi base queda en 176.000 €. ¿Puedo hacer algo?
Solo comprobar que has aplicado todas las reducciones a las que tienes derecho. No se puede elegir declarar menos, pero sí es frecuente que falte alguna por aplicar.
¿Los 175.000 € son lo que heredo?
No, es la base liquidable, ya restadas las reducciones. En dinero heredado, el primer escalón está alrededor de los 191.000 € para un hijo.
Tengo una discapacidad reconocida del 65 %. ¿Se suman las dos bonificaciones?
Sí, pero antes que ninguna de las dos se aplica la reducción de 225.000 € en la base, y esa suele ser la que decide. Con 400.000 € heredados baja la base por debajo de la primera frontera, así que la escala bonifica el 100 % y no llegas a necesitar el 95 %.
Somos pareja de hecho inscrita en Valencia, pero él vivía en Toledo. ¿Vale?
Sí. Sirve el registro de cualquier otra administración pública, y también el de un país extranjero. Lo que no puede faltar son los dos años de convivencia previa y que las dos cosas se hagan constar en la escritura.
Heredo la casa de mis padres. ¿Cuánto tiempo tengo que conservarla?
Diez años, porque aquí se aplica la reducción estatal y Castilla-La Mancha no la ha mejorado. Si la vendes antes hay que ingresar la parte del impuesto que se dejó de pagar más los intereses de demora.
Normativa
- Ley 8/2013, de 21 de noviembre, de Medidas Tributarias de Castilla-La Mancha — reducciones propias por discapacidad de 125.000 y 225.000 € (art. 15), reducción por cesión de bienes del Catálogo del Patrimonio Cultural (art. 16 bis), escala de bonificaciones de los Grupos I y II con la mención expresa a los seguros de vida y bonificación del 95 % por discapacidad, compatible y posterior a la escala (art. 17), y asimilación de las parejas de hecho a los cónyuges y del acogimiento familiar a la adopción (art. 18)
- Ley 29/1987 — reducción estatal por parentesco y por discapacidad, y reducción por vivienda habitual del 95 % con el límite de 122.606,47 € y permanencia de diez años (art. 20.2), tarifa (art. 21) y coeficientes multiplicadores (art. 22)
Última verificación: 18 de septiembre de 2026, sobre el texto consolidado publicado en el BOE. Este artículo no es asesoramiento fiscal.