Castilla y León tiene, sobre el papel, la mejor combinación de España: un suelo de 400.000 € exentos por heredero y una bonificación del 99 % sobre lo que quede. Casi ninguna otra comunidad tiene las dos cosas a la vez.
Y tiene también la regla más fácil de calcular mal de todo el impuesto. Su reducción estrella no es una cantidad: es una fórmula que resta. Y la consecuencia práctica es contraintuitiva: invocar más reducciones no baja la factura. Puede incluso perjudicarte, porque hay reducciones que traen obligaciones de permanencia durante años.
Vamos con las dos cosas, porque la segunda es donde fallan casi todas las calculadoras que hay publicadas.
En este artículo
- Las dos piezas del sistema castellanoleonés
- La reducción variable no suma: pone un suelo
- El error que cuesta cinco años de obligaciones
- Cuánto se paga, de verdad
- La fecha que hay que mirar: 9 de mayo de 2021
- Hermanos, tíos y sobrinos: aquí no hay nada
- La plusvalía y los 2.200 municipios
- Preguntas frecuentes
Las dos piezas del sistema castellanoleonés
El texto refundido de Castilla y León monta el beneficio en dos capas que actúan una después de la otra.
Primera capa, en la base imponible. Para los Grupos I y II —hijos, nietos, cónyuge, padres— hay una reducción por parentesco de 60.000 €, más 6.000 € por cada año que le falte al heredero para cumplir 21. Y encima de esa, la reducción propia de cuantía variable del artículo 13.1.c, que es la que da el resultado bueno.
Segunda capa, en la cuota. Una bonificación del 99 % para los Grupos I y II, introducida por el artículo 17 bis y vigente desde el 9 de mayo de 2021.
La suma de las dos deja a un hijo castellanoleonés pagando cero hasta 400.000 €, y un uno por ciento a partir de ahí. Es un sistema muy competitivo, y bastante poco publicitado comparado con el ruido que hacen otras comunidades.
La reducción variable no suma: pone un suelo
La redacción del artículo 13.1.c es engañosamente corta. La reducción variable es la diferencia entre 400.000 € y la suma de todas las demás reducciones que apliques. Y si esa diferencia sale negativa, es cero.
Léelo otra vez, porque lo importante está en «todas las demás». No es una reducción que se añada a las otras: es la que rellena el hueco hasta 400.000 €. Cuanto más aportan las demás, menos aporta ella. El total no se mueve.
Con una herencia de 700.000 € para un hijo, y variando qué otra reducción se invoca:
| Otra reducción invocada | Parentesco | Variable | Total reducido | A pagar |
|---|---|---|---|---|
| Ninguna | 60.000 € | 340.000 € | 400.000 € | 554,67 € |
| 50.000 € | 60.000 € | 290.000 € | 400.000 € | 554,67 € |
| 150.000 € | 60.000 € | 190.000 € | 400.000 € | 554,67 € |
| 340.000 € | 60.000 € | 0 € | 400.000 € | 554,67 € |
| 400.000 € | 60.000 € | 0 € | 460.000 € | 401,67 € |
| 500.000 € | 60.000 € | 0 € | 560.000 € | 193,92 € |
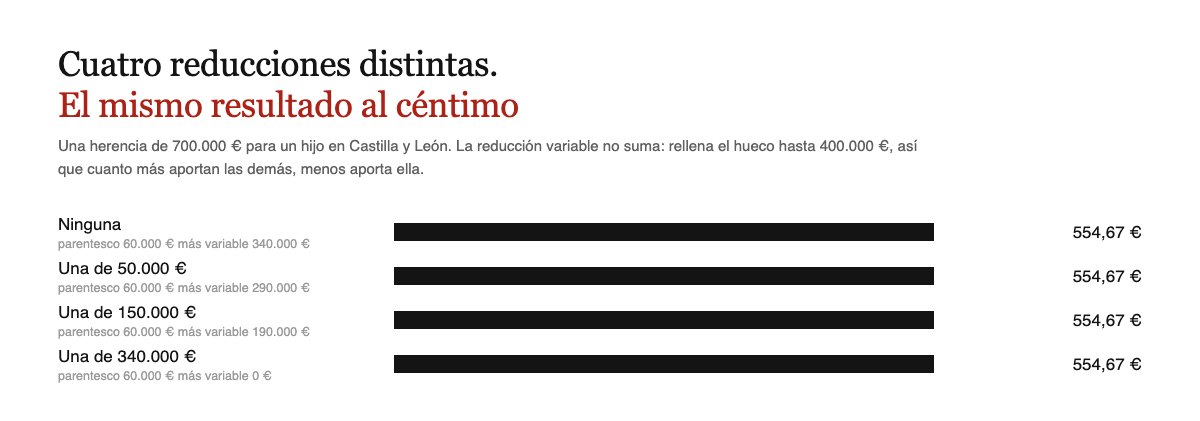
Las cuatro primeras filas dan exactamente el mismo resultado. Da igual que invoques una reducción de 150.000 € o ninguna: pagas 554,67 € en los dos casos. La variable se encoge en la misma medida en que crece la otra.
Por eso una calculadora que trate la variable como un número fijo de 400.000 € y le sume las demás da cifras que no existen. Y por eso conviene calcular con la fórmula, no con una tabla congelada: puedes hacerlo con tu caso en el comparador del Impuesto de Sucesiones.
El error que cuesta cinco años de obligaciones
Que no cambie el resultado no significa que sea inofensivo invocar reducciones de más. Aquí está la consecuencia práctica, y no la he visto explicada en ningún sitio.
Buena parte de las reducciones grandes del impuesto traen un requisito de permanencia: la de vivienda habitual del causante y la de empresa familiar o participaciones obligan a mantener lo adquirido durante años —cinco o diez, según la norma— so pena de perder el beneficio y tener que devolverlo con intereses.
Si aplicas una de esas y la variable la neutraliza, has asumido la obligación a cambio de nada. Has ganado cero euros y te has atado a no vender la casa durante cinco años. Si dentro de dos la familia decide venderla, hay que rehacer la liquidación y pagar el recargo por un beneficio que nunca existió.
La regla de oro en Castilla y León es al revés de lo que dice la intuición: antes de invocar una reducción con permanencia, comprueba si te aporta algo por encima del suelo de 400.000 €. Si no lo hace, no la pidas.
Cuándo la variable sí deja de actuar
El punto de inflexión es fácil de recordar. Con la reducción de parentesco de 60.000 €, la variable aporta algo mientras el resto de reducciones sume menos de 340.000 €. En cuanto pasan de ahí, la variable se queda en cero y las demás empiezan a contar de verdad.
Ese es el escenario en el que sí interesa invocarlas todas: herencias con una empresa familiar, con participaciones o con una vivienda de valor alto, donde las reducciones específicas superan por sí solas los 340.000 €. Ahí cada euro extra baja la base.
Por debajo de ese umbral, que es la gran mayoría de los casos, la respuesta es siempre la misma: el suelo son 400.000 € y no hay forma de mejorarlo.
Cuánto se paga, de verdad
Un hijo mayor de 21 años, sin patrimonio previo y sin reducciones especiales, frente a los otros dos modelos que usan las comunidades españolas:
| Herencia por heredero | Castilla y León | Madrid | Galicia | Andalucía |
|---|---|---|---|---|
| 200.000 € | 0 € | 282 € | 0 € | 0 € |
| 400.000 € | 0 € | 769 € | 0 € | 0 € |
| 700.000 € | 555 € | 1.655 € | 0 € | 0 € |
| 1.000.000 € | 1.405 € | 2.627 € | 0 € | 0 € |
| 1.500.000 € | 3.021 € | 4.327 € | 110.769 € | 1.108 € |
| 2.000.000 € | 4.721 € | 6.027 € | 268.123 € | 2.681 € |
Dos lecturas. La primera: Castilla y León bate a Madrid en todos los tramos, porque su reducción es 25 veces mayor y la bonificación es la misma. La segunda: en el tramo alto es de las más seguras del país, porque el 99 % no tiene techo y va detrás de un suelo generoso. Galicia, que gana en la franja media, se desploma por encima del millón por no tener bonificación para hijos mayores de edad; lo explico en el Impuesto de Sucesiones en Galicia.
La fecha que hay que mirar: 9 de mayo de 2021
La bonificación del 99 % no ha existido siempre. El artículo 17 bis lo introdujo la Ley 3/2021, y rige para los fallecimientos producidos a partir del 9 de mayo de 2021.
Importa en tres situaciones más frecuentes de lo que parece: herencias antiguas que nunca se liquidaron, herencias en las que falleció un heredero y se acumulan dos sucesiones, y comprobaciones de la Administración sobre ejercicios anteriores. En todas ellas hay que aplicar la norma vigente en la fecha del fallecimiento, no la de hoy.
Si el fallecimiento fue anterior a esa fecha, la bonificación no existe y solo quedan las reducciones. La diferencia es de miles de euros.
Hermanos, tíos y sobrinos: aquí no hay nada
Todo lo anterior es para los Grupos I y II. Para el Grupo III —hermanos, tíos, sobrinos, suegros— Castilla y León no tiene ni reducción propia ni bonificación. Se aplica la reducción estatal de 7.993,46 € y se paga la cuota íntegra.
Un hermano que hereda 200.000 € en Castilla y León paga 47.554 €. El hijo de ese mismo fallecido, con la misma cantidad, paga cero. No es una diferencia de matiz: es todo el impuesto.
Y es una situación estadísticamente relevante aquí, en una comunidad con la población más envejecida del país y muchas herencias entre hermanos sin descendencia. El mecanismo completo, con el coeficiente multiplicador que explica la mayor parte de esa cifra, está en heredar de un hermano.
La plusvalía y los 2.200 municipios
Hay un detalle específico de Castilla y León que conviene conocer antes de dar por hecho que hay que pagar la plusvalía municipal.
La plusvalía es un impuesto potestativo: la ley de haciendas locales permite a los ayuntamientos establecerlo, pero no les obliga. Y Castilla y León es la comunidad con más municipios de España, más de 2.200, la mayoría muy pequeños. Muchos de ellos no lo tienen establecido.
Antes de calcular nada, la pregunta es si ese ayuntamiento concreto lo exige. Con un piso en Valladolid o en Salamanca, sí. Con una casa en un pueblo de doscientos habitantes, hay bastantes posibilidades de que no, y la comprobación es una llamada.
Donde sí lo hay, siguen en pie las dos oportunidades de ahorro que casi nadie pide: elegir entre los dos métodos de cálculo y quedarse el menor, y la bonificación de hasta el 95 % por vivienda habitual. Están en plusvalía municipal por herencia. Y el orden en que se hace todo lo anterior, con los certificados y sus esperas, está en los trámites de una herencia paso a paso.
Preguntas frecuentes
¿Cuánto paga un hijo que hereda 300.000 € en Castilla y León?
Nada. Está por debajo del suelo de 400.000 €. Pero hay que presentar la declaración de todos modos: las reducciones y la bonificación se solicitan al declarar, no se aplican solas.
¿El suelo de 400.000 € es por heredero o por herencia?
Por heredero. Tres hijos que reciben 1.200.000 € a partes iguales tienen 400.000 € cada uno y ninguno paga. Repartir bien no es solo una cuestión de paz familiar: cambia el impuesto.
¿Me conviene pedir la reducción por vivienda habitual?
Solo si el conjunto de reducciones distintas de la de parentesco supera los 340.000 €. Por debajo, la variable la absorbe y no ganas nada, pero sí asumes la obligación de mantener la vivienda durante años.
¿Y si hay una empresa familiar de por medio?
Ahí sí conviene entrar al detalle. Las reducciones por empresa y participaciones son porcentuales sobre el valor, así que en negocios de cierto tamaño superan de largo los 340.000 € y empiezan a aportar de verdad. Es el caso en el que hay que calcular las dos vías.
Vivo en Madrid y heredo de mi madre, que vivía en León. ¿Qué normas aplico?
Las de Castilla y León, que es donde residía ella. Se atiende a la residencia habitual del fallecido en los cinco años anteriores, no a la del heredero.
¿Qué pasa si el fallecimiento fue en 2019?
No hay bonificación del 99 %, porque no existía. Se aplican las reducciones vigentes entonces y se paga la cuota completa. Es el caso típico de una herencia que se quedó sin liquidar y se retoma años después.
¿Dónde se presenta y en qué plazo?
Ante la Administración tributaria de la Junta de Castilla y León, con el modelo 650, en seis meses desde el fallecimiento. La prórroga da seis meses más, pero se solicita dentro de los cinco primeros.
Normativa y fuentes
- Decreto Legislativo 1/2013, texto refundido de las disposiciones legales de la Comunidad de Castilla y León en materia de tributos propios y cedidos — reducciones por parentesco (art. 13.1.a y 13.1.b), reducción de cuantía variable (art. 13.1.c), bonificación en cuota (art. 17 bis)
- Ley 3/2021 — introduce la bonificación del 99 %, vigente desde el 9 de mayo de 2021
- Ley 29/1987 — reducciones estatales (art. 20), tarifa (art. 21), coeficientes (art. 22)
- Texto refundido de la Ley de Haciendas Locales — carácter potestativo de la plusvalía municipal (art. 59.2) y bonificación (art. 108)
Última verificación: 21 de agosto de 2026. Cálculos con la tarifa estatal, un heredero del Grupo II mayor de 21 años sin patrimonio preexistente. Este artículo no es asesoramiento fiscal.