La cuenta estaba a nombre de los dos. Ella lleva cuarenta años figurando ahí, ha pagado la luz desde esa cuenta toda la vida, y da por hecho que ese dinero es suyo.
No lo es. O no del todo. Aparecer como titular de una cuenta no determina de quién es el dinero, y la parte que correspondía al fallecido entra en la herencia y tributa como todo lo demás. Es el malentendido más caro de esta parte del proceso, y llega siempre por sorpresa.
Esto va de eso: qué pasa exactamente con las cuentas, quién puede tocarlas y cómo se desbloquean.
Lo que vas a encontrar
- Qué pasa cuando el banco se entera
- Cotitular, autorizado, heredero
- Titularidad no es propiedad
- Lo que el banco sí deja pagar
- Los papeles para desbloquear
- El certificado de posiciones
- Cuentas olvidadas y la regla de los veinte años
- Lo que más se pregunta del banco
Qué pasa cuando el banco se entera
Conviene precisar, porque «bloquear la cuenta» se dice mucho y se entiende mal.
Lo que el banco bloquea es la disposición del dinero: no se puede sacar, ni transferir, ni pagar con la tarjeta del fallecido. Pero la cuenta no se cierra ni desaparece.
Lo que sí sigue funcionando normalmente son los recibos domiciliados: la luz, el agua, la comunidad, la cuota de la hipoteca. Y tiene lógica, porque cortar eso de golpe crearía un problema mayor: impagos, cortes de suministro y una vivienda deteriorándose mientras se tramita la herencia.
El bloqueo se activa cuando el banco conoce el fallecimiento, no cuando se produce. Y suele enterarse porque lo comunica la familia, aunque también le llega por otras vías.
Por eso conviene saber qué se puede y qué no se puede hacer en los primeros días, que es cuando se cometen los errores que después no tienen arreglo: qué hacer los primeros días.
Cotitular, autorizado, heredero
Tres figuras que se confunden todo el tiempo y que tienen derechos muy distintos:
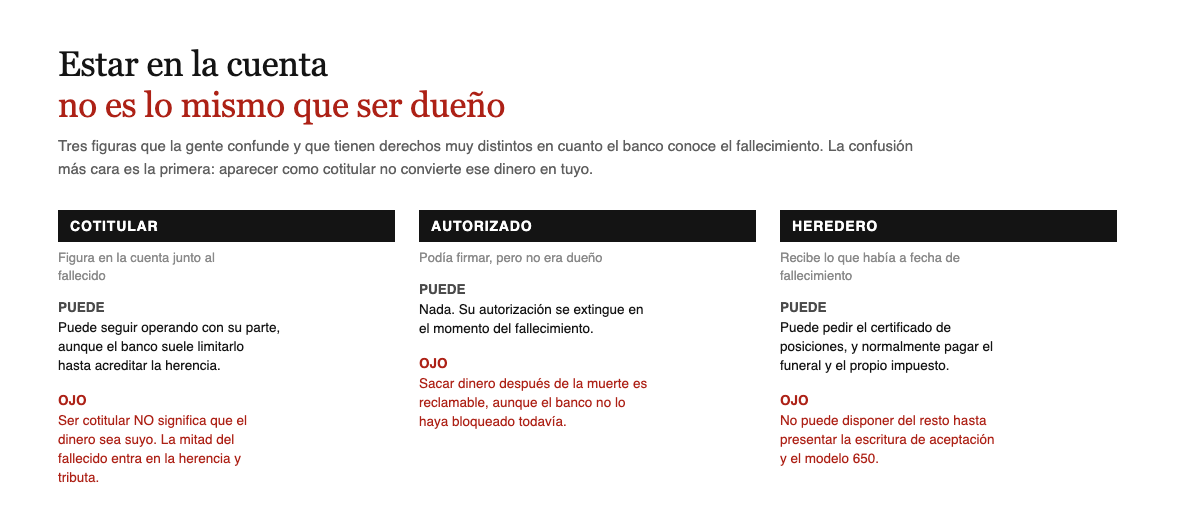
El autorizado merece un párrafo aparte. Estaba autorizado a operar, sí, pero eso es un mandato, y el Código Civil dice que el mandato se acaba con la muerte del mandante. Su capacidad de firmar termina ahí.
Que el banco no haya actualizado todavía sus sistemas no cambia nada: sacar dinero como autorizado después del fallecimiento es una disposición sin título, y los herederos pueden reclamarla. Es una situación frecuente y bienintencionada —el hijo que saca dinero «para los gastos»— que después genera problemas serios en la partición.
Titularidad no es propiedad
Y llegamos a lo del principio, que es lo que más dinero mueve.
Que una cuenta esté a nombre de dos personas significa que las dos pueden operar con ella. Eso es todo lo que significa. No dice nada sobre de quién es el dinero.
Cuando fallece uno de los titulares, la pregunta que se hace la Administración no es «¿de quién era la cuenta?», sino «¿de quién era el dinero?». Y a falta de prueba en contra, lo habitual es entender que correspondía por mitades. Esa mitad del fallecido entra en la herencia y tributa.
Los casos donde esto duele:
La cuenta que se puso a nombre de un hijo «para facilitar las cosas». Muy común. El dinero lo puso el padre entero, pero al fallecer se presume la mitad de cada uno, y esa mitad se hereda.
El matrimonio en gananciales. Ahí la mitad de los gananciales ya es del cónyuge viudo por derecho propio, y solo la otra mitad entra en la herencia. Es distinto y conviene no mezclarlo.
La cuenta donde solo entraba la pensión del fallecido. Aquí se puede acreditar el origen de los fondos y sostener que le correspondían a él. Se prueba con extractos, no con afirmaciones.
La lección práctica: si el reparto real no era el que se presume, hay que poder demostrarlo, y se demuestra con el histórico de la cuenta.
Lo que el banco sí deja pagar
Aunque la cuenta esté bloqueada, hay pagos que las entidades admiten normalmente con cargo a ella:
- Los gastos de sepelio y funeral, presentando la factura.
- El propio Impuesto de Sucesiones, que es la situación que más agradece esta vía: pagar el impuesto de la herencia con dinero de la herencia.
- Los recibos domiciliados que ya venían pasando.
Y aquí hay un punto delicado que conviene saber antes: pagar el funeral no cuenta como aceptar la herencia, pero disponer del dinero para otras cosas puede interpretarse como aceptación tácita, y quien acepta tácitamente lo hace pura y simplemente, respondiendo de las deudas con su propio patrimonio.
Si sospechas que puede haber deudas, no toques nada más y consulta antes. Cómo averiguarlo está en herencia con deudas: qué se hereda y cómo averiguarlo.
Guarda esa factura del sepelio, porque no solo sirve para que el banco pague: también se resta del caudal antes de calcular el Impuesto de Sucesiones, junto con los gastos de última enfermedad. Lo explico en los gastos de funeral.
Los papeles para desbloquear
Para que el banco libere el dinero y lo reparta entre los herederos hacen falta cinco documentos, y van en este orden porque cada uno depende del anterior:
- Certificado de defunción.
- Certificado de últimas voluntades, que no se puede pedir antes de quince días hábiles.
- El testamento, o el acta de declaración de herederos si no lo hay.
- La escritura de aceptación y adjudicación ante notario, que es la que dice qué le toca a cada uno.
- El justificante de haber presentado el Impuesto de Sucesiones. Sin este papel no hay entidad que reparta, aunque la cuota salga a cero.
Ese último punto es el que más gente descubre tarde: el orden no es «cobro la herencia y luego pago el impuesto», sino al revés. El recorrido entero está en los trámites de una herencia paso a paso.
El certificado de posiciones
Es el documento clave y mucha gente no sabe que puede pedirlo.
Como heredero tienes derecho a que el banco te expida un certificado de posiciones a fecha de fallecimiento: cuentas, saldos, depósitos, fondos, valores y también préstamos y tarjetas. O sea, el activo y el pasivo.
Lo necesitas para dos cosas distintas: para hacer el inventario de la herencia, y para calcular el Impuesto de Sucesiones sobre las cifras correctas.
Pídelo cuanto antes, porque las entidades tardan, y pídelo en todos los bancos donde hubiera relación, no solo en el principal.
Las cajas de seguridad van por otro camino: se abren con acta notarial y, en muchos casos, con presencia de un representante de la Administración tributaria, precisamente para inventariar lo que haya dentro. No se puede vaciar antes.
Y hay un segundo mapa, tan útil como este y gratuito: la última declaración de la renta del fallecido, donde constan intereses, dividendos y ventas que delatan entidades que nadie recordaba. En la renta del fallecido explico cómo se presenta.
Cuentas olvidadas y la regla de los veinte años
Hay un dato que sorprende a todo el mundo: el dinero depositado en una entidad sobre el que no se hace ninguna gestión durante veinte años pasa a la Administración General del Estado. Lo dice la Ley del Patrimonio de las Administraciones Públicas.
No es una leyenda urbana ni un caso raro: cuentas antiguas de personas mayores, libretas de una sucursal que cerró, depósitos que nadie recordaba.
Cómo buscar cuentas que nadie recuerda:
La herramienta más útil, y la más ignorada, es la última declaración de la renta del fallecido. Ahí aparecen las entidades que le pagaron intereses, y eso dibuja el mapa de dónde tenía dinero. Si no declaraba, sirve el borrador o los datos fiscales, que se pueden solicitar.
Complétalo revisando la correspondencia de casa: los extractos en papel siguen llegando de sitios que la familia había olvidado.
Lo mismo pasa con lo que no está en ningún banco: cuentas en plataformas, dominios que caducan y monederos que sin las claves no abre nadie. Está en la herencia digital.
Lo que más se pregunta del banco
Soy cotitular. ¿Puedo seguir sacando dinero?
En principio de tu parte sí, aunque la mayoría de entidades limitan la operativa hasta que se acredita la herencia. Lo que no puedes es disponer de la parte del fallecido, que entra en la herencia aunque la cuenta siga a tu nombre.
¿Cuánto tarda el banco en desbloquear?
No depende del banco, depende de ti: se desbloquea cuando presentas los cinco documentos, y el que más tarda es la escritura de aceptación. Contando el plazo de espera del certificado de últimas voluntades, lo razonable son varios meses.
Saqué dinero antes de que el banco se enterara. ¿Qué hago?
Ponlo sobre la mesa en la partición y consúltalo con el notario. Ocultarlo es mucho peor: aparece en el certificado de posiciones y en los extractos, y complica el reparto y el impuesto.
¿Y si la cuenta está en números rojos?
El descubierto es una deuda del fallecido y forma parte del pasivo de la herencia. Se resta del caudal, y se acredita con el certificado del banco.
Mi madre me puso en su cuenta hace años, pero el dinero era suyo. ¿Tributo por la mitad?
Si puedes acreditar que los fondos eran de ella —porque solo entraba su pensión, por ejemplo—, se puede sostener con los extractos. Sin prueba, lo habitual es que se presuma por mitades.
¿Puedo pagar la residencia o los gastos pendientes con esa cuenta?
Habla con el banco antes de hacer nada. Algunos gastos se admiten y otros no, y disponer por tu cuenta puede leerse como aceptación tácita de la herencia, con las consecuencias que eso arrastra.
Relacionado
- Los trámites de una herencia paso a paso
- Herencia con deudas: qué se hereda y cómo averiguarlo
- Plazos y recargos de una herencia
- Aceptar, renunciar o aceptar a beneficio de inventario
- Comparador del Impuesto de Sucesiones por comunidad
Normativa
- Código Civil — extinción del mandato por muerte del mandante (art. 1732), aceptación tácita de la herencia (art. 999) y solidaridad activa (arts. 1137 y siguientes)
- Ley 33/2003, del Patrimonio de las Administraciones Públicas — artículo 18: los depósitos sobre los que no se practica gestión alguna durante veinte años corresponden a la Administración General del Estado
- Ley 29/1987 — caudal hereditario y deudas deducibles
Última verificación: 25 de agosto de 2026. Cada entidad tiene su propio procedimiento interno y puede pedir documentación adicional. Este artículo no es asesoramiento jurídico ni fiscal.