Cuando alguien hereda un local alquilado, la primera pregunta que le hace al inquilino es cuánto paga. Es la pregunta equivocada.
La que decide todo es otra: de qué año es el contrato.
En este artículo
- Lo que heredas sin firmar nada
- La renta antigua y la fecha que casi nadie comprueba
- Si quieres venderlo, el inquilino va primero
- Lo que tributa y lo que se deduce
Lo que heredas sin firmar nada
Lo primero, para quitar la angustia: el contrato no se rompe ni hay que renegociarlo.
Al heredar, pasas a ocupar la posición de arrendador con los mismos derechos y las mismas obligaciones que tenía el fallecido. No hay que firmar un contrato nuevo, ni notificarle nada al inquilino para que siga siendo válido, ni existe ningún plazo que corra.
Lo que sí conviene hacer cuanto antes, aunque no sea obligatorio, es comunicarle por escrito quién es ahora el arrendador y en qué cuenta debe ingresar la renta. Evita impagos por confusión, que son los más tontos y los más frecuentes en los primeros meses.
Y pedirle dos cosas: copia del contrato completo, con anexos y prórrogas, y el justificante de la fianza depositada en la comunidad autónoma. Esa fianza es una obligación que también se hereda, y hay que devolverla al final del arrendamiento.
Y lo que heredas sin saberlo
Aquí viene lo que nadie avisa, y que sorprende a prácticamente todo el mundo.
Alquilar un local te convierte en empresario a efectos del IVA. El alquiler de vivienda está exento; el de local, no. Así que quien hereda un local arrendado pasa a tener obligaciones que no tenía:
Darse de alta en el censo de empresarios, repercutirle al inquilino un 21 % de IVA sobre la renta, presentar la declaración trimestral de IVA y el resumen anual. Todo ello aunque el local sea el único bien que has heredado y aunque no tengas ninguna otra actividad.
Hay un segundo detalle en la misma línea: si el inquilino es empresario o profesional, está obligado a retenerte un porcentaje de la renta e ingresarlo en Hacienda a tu nombre. No es que te pague menos: es un pago a cuenta de tu IRPF que después te descuentas. Pero para que lo haga bien necesita tus datos, así que es otra razón para comunicarle el cambio pronto.
Nada de esto es grave y se resuelve con una gestoría barata. Lo grave es descubrirlo un año después, con cuatro trimestres sin presentar.
La renta antigua y la fecha que casi nadie comprueba
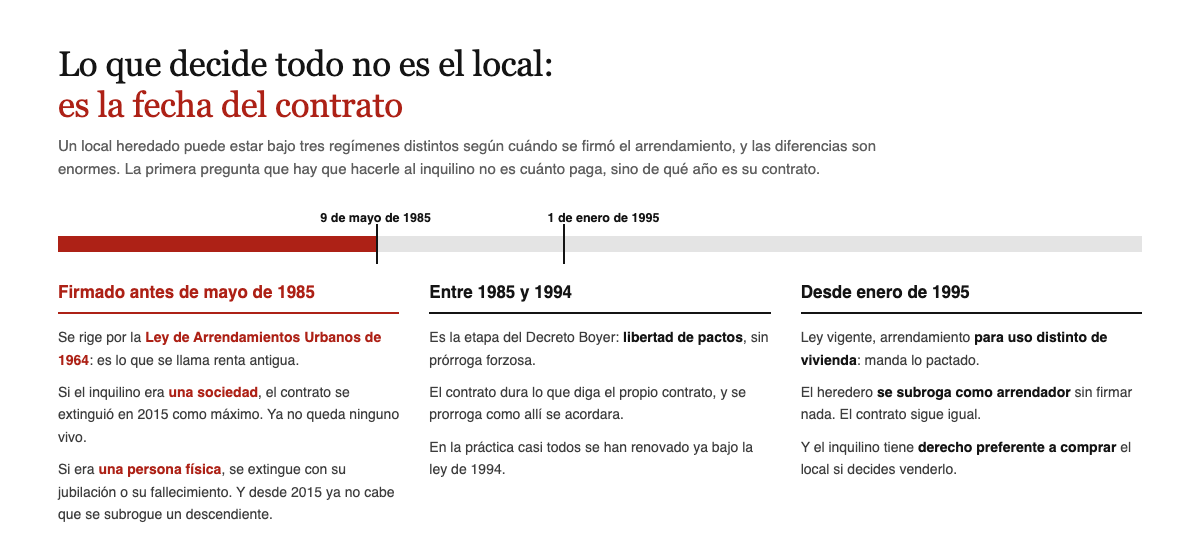
Si el contrato es anterior al 9 de mayo de 1985, estás ante una renta antigua, y ahí hay que hacer un trabajo de detective que casi nadie hace.
Esos contratos siguen rigiéndose por la ley de 1964, pero la ley de 1994 les puso fecha de caducidad, y esas fechas ya han pasado casi todas:
Si el inquilino era una sociedad, el contrato se extinguió como muy tarde en 2015. No queda ninguno vivo. Si todavía hay una empresa ahí pagando una renta de 1980, es porque nadie ha reclamado.
Si el inquilino era una persona física, el contrato se extingue con su jubilación o su fallecimiento. Podía subrogarse su cónyuge si continuaba la misma actividad, y después un descendiente, pero solo mientras no hubieran pasado veinte años desde la ley: ese plazo venció en 2015. Hoy ya no cabe ninguna subrogación nueva.
Traducido a lo práctico: un local con renta antigua vale mucho más de lo que su renta sugiere, porque ese contrato tiene los días contados y no puede pasar a otra generación. Merece la pena averiguar quién firmó, en qué año, si sigue siendo el mismo y si se ha jubilado. Es la diferencia entre un inmueble que renta 200 € al mes y uno que puede alquilarse a precio de mercado en poco tiempo.
Si quieres venderlo, el inquilino va primero
Es la trampa que arruina más operaciones de venta de locales heredados.
El arrendatario tiene derecho de adquisición preferente: si decides vender, puedes tener que ofrecérselo a él en las mismas condiciones antes que a nadie. Y si vendes sin hacerlo o en condiciones distintas de las comunicadas, puede ejercer el retracto y quedarse el local por el precio de la venta.
No es un capricho ni algo que se pueda ignorar «porque ya encontramos comprador». Se resuelve con una notificación fehaciente y unos plazos, y hay que hacerlo bien, con notario de por medio. Un comprador con asesor no firmará nada sin ver ese trámite cumplido.
Si además hay varios herederos y no hay acuerdo sobre vender o no, el problema es otro y lo cuento en el proindiviso.
Lo que tributa y lo que se deduce
Desde la fecha del fallecimiento, la renta es tuya y va a tu IRPF como rendimiento del capital inmobiliario.
Con una diferencia importante respecto a una vivienda alquilada: en el local no hay reducción. La rebaja del sesenta por ciento sobre el rendimiento neto está reservada al alquiler de vivienda, así que en un local tributa todo.
Lo que sí se puede descontar son los gastos: IBI, comunidad, seguro, reparaciones, intereses del préstamo si lo hay, y sobre todo la amortización del 3 % anual. Y ahí está el dato que más dinero mueve y que casi nadie aplica bien en un inmueble heredado: esa amortización se calcula sobre el valor declarado en la herencia, no sobre lo que se pagó de impuesto. Lo explico con números en alquilar una casa heredada, y funciona igual para un local.
Y para el Impuesto de Sucesiones, dos avisos. El valor del local se declara por el valor de referencia del Catastro, como cualquier inmueble, según cuento en el valor de referencia. Y no confundas esto con heredar un negocio: un local alquilado no da derecho a la reducción por empresa familiar, porque arrendar no es una actividad económica a esos efectos. Es justo la confusión que explico en heredar un negocio.
Preguntas frecuentes
¿Puedo subirle la renta al heredar?
No por heredar. La renta y su actualización son las que diga el contrato, y tú entras en el lugar del arrendador sin más facultades de las que él tenía.
El inquilino lleva pagando lo mismo desde 1990. ¿Puedo hacer algo?
Depende de la fecha exacta y de si el firmante original sigue siendo el mismo. Si es anterior a mayo de 1985 hay plazos de extinción ya vencidos que merece la pena revisar con un abogado.
¿Y si el inquilino deja de pagar?
Puedes reclamar y desahuciar como cualquier arrendador, con la particularidad de que necesitarás acreditar tu condición de heredero con la escritura de aceptación.
Normativa
- Ley 29/1994, de Arrendamientos Urbanos — subrogación en la posición del arrendador (art. 29), derecho de adquisición preferente (arts. 25 y 31), subrogación del heredero del arrendatario que continúa la actividad (art. 33) y régimen de los contratos de local anteriores al 9 de mayo de 1985 con sus plazos de extinción (disposición transitoria tercera)
- Ley 35/2006, del IRPF — rendimientos del capital inmobiliario, gastos deducibles y amortización (art. 23), y reducción limitada al arrendamiento de vivienda (art. 23.2)
- Ley 37/1992, del IVA — exención del arrendamiento de vivienda, de la que queda fuera el local de negocio (art. 20.Uno.23)
Última verificación: 27 de agosto de 2026, sobre el texto consolidado de la LAU. Los contratos de renta antigua exigen revisar el caso concreto. Este artículo no es asesoramiento fiscal ni jurídico.