Murcia es de las comunidades más fáciles de resumir. Hijos, cónyuge y padres tienen una deducción del 99 % de la cuota, sin techo, sin escala y sin condiciones. Los demás no tienen nada.
Los demás salvo por una puerta, escondida en el sitio menos evidente del texto y con un plazo de doce meses para cruzarla.
El 99 %, y quién se queda fuera
El apartado Cinco del artículo 3 del texto refundido murciano concede una deducción autonómica del 99 % de la cuota a los sujetos pasivos de los grupos I y II: descendientes, adoptados, cónyuge y ascendientes. Se calcula sobre la cuota que queda después de aplicar las deducciones estatales y autonómicas que procedan.
Alrededor de esa deducción no hay casi nada más. Murcia no ha tocado la tarifa —su artículo 5 reproduce la escala estatal, tramo por tramo— y no ha mejorado ni la reducción por parentesco ni la de vivienda habitual, que se quedan en las cuantías del Estado. Toda la política fiscal murciana en sucesiones cabe en un párrafo.
Por eso el corte es tan seco. Heredando 200.000 €, un hijo paga 283 €. Un hermano, un tío o un sobrino pagan 47.554 €. Un primo o un amigo, 63.282 €. Murcia es una de las siete comunidades que no dan nada al Grupo III, y las pongo todas en fila en heredar de un hermano, un tío o un sobrino.
Las parejas de hecho acreditadas conforme a la normativa autonómica sí se equiparan al cónyuge, y la equiparación es de las más completas que he leído: alcanza a las reducciones autonómicas, a las estatales, a la deducción en cuota y también a los coeficientes multiplicadores.
La puerta, y por qué casi nadie la ve
El apartado Tres del mismo artículo establece una reducción propia del 99 % en la base imponible cuando lo que se hereda incluye el valor de una finca rústica.
Lo llamativo no es el porcentaje, que se repite en media España. Es quién puede aplicarlo. La norma lo dice con todas las letras: pueden hacerlo los adquirentes que se adjudiquen la finca y estén encuadrados «en cualquiera de los grupos I, II, III y IV hasta colaterales del cuarto grado de parentesco».
Los cuatro grupos. Es la única norma murciana que sale del núcleo familiar, y una de las poquísimas de toda España que llega hasta el Grupo IV: un primo, un amigo, una pareja no inscrita. Las otras que conozco —la de empresa familiar de Extremadura, por ejemplo— exigen además que el heredero llevara años trabajando en el negocio. Aquí no se pide nada del heredero: se pide algo de la finca.
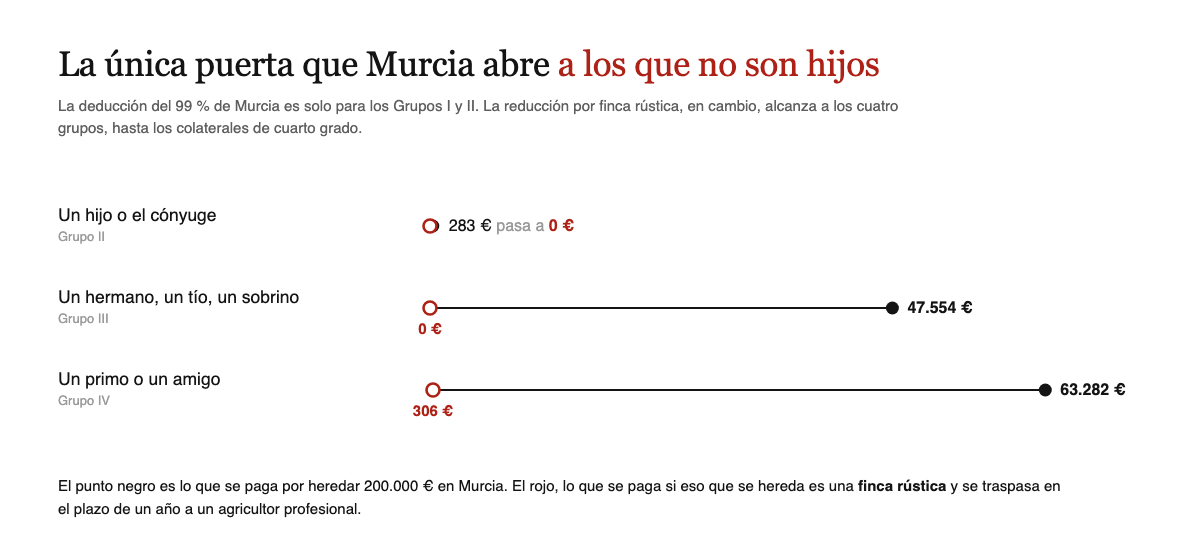
Para un sobrino, esa reducción convierte 47.554 € en cero. Para un primo o un amigo, 63.282 € en 306 €. Para un hijo apenas cambia nada, porque ya pagaba 283 €. Es una norma escrita para los que la deducción del 99 % deja fuera, aunque en ningún sitio lo diga.
El precio: la finca no se queda
La condición que la explica todo, y que conviene leer despacio: la parcela debe ser transmitida en el plazo de un año a una persona agricultora profesional que sea titular de una explotación agraria, a la que quedará afecta la finca, y que esté dada de alta en el régimen de la Seguridad Social que le corresponda por su actividad agraria.
No se hereda para conservar el campo. Se hereda para ponerlo en manos de quien va a trabajarlo. Y como la norma habla de transmitir sin exigir que sea gratis, esa transmisión puede ser una venta: el heredero se queda con el dinero y no con la tierra.
Después llega una segunda cadena, esta de cinco años. Las parcelas deben mantenerse afectas a la explotación agraria durante los cinco años siguientes al fallecimiento, salvo que el adquirente muera dentro de ese plazo, haya expropiación o concurra otra causa de fuerza mayor acreditada. Si la finca está inscrita, se hace constar en el Registro de la Propiedad la nota marginal de afección de la ley de explotaciones agrarias.
Sobre el IRPF de esa venta hay una buena noticia: el valor de adquisición del heredero es el que se declaró en Sucesiones, así que vender enseguida por esa misma cifra deja una ganancia próxima a cero. El mecanismo entero está en vender una casa heredada, y las reglas generales del campo heredado, empezando por la unidad mínima de cultivo, en heredar una finca rústica.
Las definiciones no se las inventa Murcia. Agricultor profesional, titular de la explotación y explotación agraria son las de la Ley 19/1995 de modernización de las explotaciones agrarias, la misma que gobierna el resto del suelo rústico heredado en España.
La escritura tiene fecha de caducidad
El apartado Cuatro no concede ningún beneficio: solo explica cómo perderlos. Y es de los preceptos más caros del texto.
Dice que en las reducciones que exijan formalizar la adquisición en documento público, esa formalización debe hacerse durante el plazo de presentación del impuesto, que son seis meses. Añade que no se aplicarán las reducciones que requieran alguna mención expresa si esa mención no consta en el documento. Y cierra la última salida: tampoco valen las rectificaciones que subsanen la omisión, salvo que se hagan también dentro de ese plazo.
Tres comunidades han puesto trampas de forma parecidas y ninguna se parece a las otras. Baleares exige consignar el valor del inmueble en la escritura sin pasarse del valor de referencia más un 20 %. Extremadura condiciona su bonificación a presentar dentro de plazo. Murcia obliga a que la escritura exista, diga lo que tiene que decir y esté firmada antes de que se agoten los seis meses. Las fechas completas, en plazos y recargos de la herencia.
Lo demás, en corto
Empresa individual, negocio profesional o participaciones: reducción del 99 %, con domicilio fiscal y social en Murcia, participación del causante del 5 % individual o del 20 % junto al grupo de parentesco —que aquí llega hasta el cuarto grado, uno más que en la norma estatal— y mantenimiento de la inversión durante cinco años. Lo desarrollo en heredar un negocio.
Patrimonio cultural: quien hereda bienes muebles de interés cultural y los cede gratuitamente a una entidad pública o cultural de la región descuenta el 100 % de su valor si la cesión es permanente, el 99 % si es de diez años o más y el 50 % si pasa de cinco. Exige informe favorable del órgano asesor y entregar los bienes en treinta días hábiles desde que se presenta la autoliquidación.
Vivienda habitual y parentesco: sin mejoras. Se aplican el 95 % estatal con su límite y las reducciones de la Ley 29/1987.
Para poner tu caso al lado del de las otras catorce comunidades, está el comparador.
Preguntas frecuentes
¿Puedo aplicar la reducción de la finca si me la quedo yo?
Tal como está escrita, no. La norma condiciona el beneficio a que la parcela sea transmitida a un agricultor profesional dentro del año, y quedarse uno mismo la finca no es una transmisión. Si tu intención es conservarla, esta reducción no te sirve, aunque tú también seas agricultor.
¿Vale cualquier terreno como finca rústica?
Vale todo terreno que pueda tener aprovechamiento agrícola, forestal, ganadero o mixto por sus aptitudes y que no esté calificado como urbano, incluidas las construcciones necesarias para la explotación. Y se equipara a la transmisión del pleno dominio la de los derechos reales sobre la finca.
Somos pareja de hecho. ¿Entramos en el 99 %?
Sí, si estáis acreditados conforme a la normativa autonómica que regula las parejas de hecho. La equiparación al cónyuge es completa e incluye los coeficientes multiplicadores, que es donde muchas comunidades se quedan cortas.
Firmé la escritura a los ocho meses. ¿Pierdo algo?
Las reducciones que exijan documento público, sí. El apartado Cuatro obliga a que esa formalización ocurra dentro del plazo de presentación, y una escritura posterior no se salva ni rectificándola. La deducción del 99 % en cuota no depende de ese requisito.
Normativa
- Texto refundido de tributos cedidos de la Región de Murcia — reducción del 99 % por empresa, negocio o participaciones (art. 3.Uno), reducción por bienes del patrimonio cultural cedidos temporalmente (art. 3.Dos), reducción del 99 % por finca rústica extendida a los cuatro grupos de parentesco (art. 3.Tres), requisitos y plazo del documento público (art. 3.Cuatro), deducción del 99 % a los Grupos I y II (art. 3.Cinco), equiparación de las parejas de hecho (art. 3.Seis), tarifa (art. 5) y definiciones de finca rústica y agricultor profesional (art. 8.Quinto)
- Ley 19/1995 — definiciones de actividad agraria, titular de la explotación, agricultor profesional y explotación agraria, y nota marginal de afección (art. 9.2)
- Ley 29/1987 — grupos de parentesco (art. 20.2.a) y coeficientes multiplicadores (art. 22)
- Reglamento del impuesto — plazo de presentación de seis meses (art. 67.1.a)
Última verificación: 30 de agosto de 2026, sobre los textos consolidados con las modificaciones vigentes. Este artículo no es asesoramiento fiscal.