Antes de calcular nada, haz una llamada: pregunta si esa hipoteca llevaba un seguro de vida vinculado. Muchas lo llevan, ese seguro cancela la deuda al fallecer el titular, y el banco no siempre lo menciona por su cuenta.
Es la diferencia entre heredar un piso de 250.000 € limpio y heredar uno con 90.000 € de deuda pegada. Y se resuelve en una gestión de una semana.
Si no hay seguro, entonces sí toca hacer números. Y hay un detalle en el Impuesto de Sucesiones que casi nadie aplica bien y que puede valer varios miles de euros.
En este artículo
- Las tres situaciones posibles
- Lo primero: buscar el seguro
- La hipoteca sí baja el impuesto, pero no como cree la gente
- El préstamo sigue igual
- Quién paga mientras tanto
- Si sois varios herederos
- Si la deuda supera al piso
- Dudas con el banco y con Hacienda
Las tres situaciones posibles
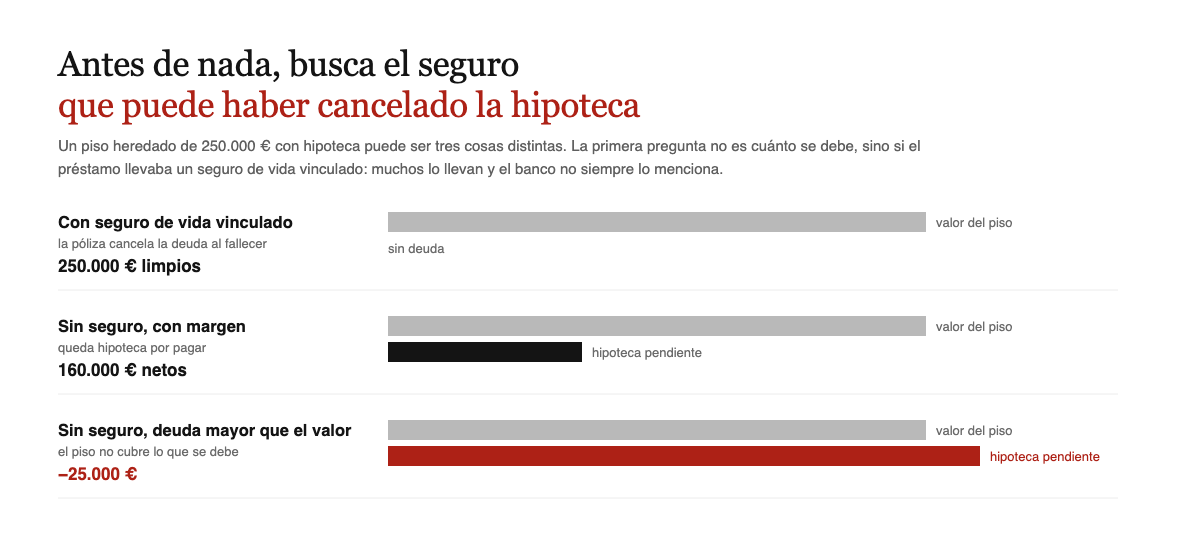
Un mismo piso hipotecado puede ser tres cosas muy distintas, y conviene saber en cuál estás antes de decidir:
Y fíjate en que la hipoteca no se hereda aparte de la casa: van juntas. No se puede aceptar el piso y rechazar el préstamo, del mismo modo que no se puede aceptar media herencia.
Lo primero: buscar el seguro
Cuando se firma una hipoteca en España es muy frecuente que el banco vincule un seguro de vida. Si el titular fallece, la aseguradora paga al banco lo que queda de préstamo y la casa queda libre de cargas.
El problema es que la familia muchas veces no lo sabe, y el banco no siempre es el primero en recordarlo.
Cómo comprobarlo, en dos pasos:
- El Certificado de Contratos de Seguros de Cobertura de Fallecimiento. Se pide al Ministerio de Justicia con el mismo modelo 790 y en el mismo momento que el certificado de últimas voluntades. Lista todas las pólizas de vida vigentes del fallecido, con la aseguradora de cada una.
- La escritura de la hipoteca y las condiciones del préstamo. Ahí figura si había seguro vinculado y en qué términos.
Pídelo aunque estés convencido de que no hay nada. Es la consulta de mayor retorno de toda la herencia: cuesta unos euros y puede cancelar una deuda de decenas de miles.
Va en el mismo trámite que el resto de certificados, tal como lo cuento en los trámites de una herencia paso a paso.
La hipoteca sí baja el impuesto, pero no como cree la gente
Aquí está el detalle técnico que se aplica mal con frecuencia.
La intuición dice: «si el piso vale 250.000 € y debo 90.000 €, el impuesto se calcula sobre 160.000 €». La conclusión es correcta, pero la vía por la que se llega no es la que casi todo el mundo cree, y esa diferencia decide si te lo admiten.
La Ley del Impuesto de Sucesiones distingue dos cosas:
Las cargas que se deducen del valor de un bien. Y su artículo 12 dice expresamente que las hipotecas no cuentan como carga deducible, porque no disminuyen el valor de lo que se transmite: el piso sigue valiendo lo que vale.
Las deudas del fallecido, que sí se restan del caudal hereditario. Ahí es donde entra el préstamo, por la vía del artículo 13.
La consecuencia práctica es una sola pero importante: hay que acreditar la deuda documentalmente. La ley exige justificar su existencia, así que necesitas un certificado del banco con el capital pendiente a fecha de fallecimiento. Sin ese papel, la deducción se cae.
Pídelo al banco en la misma gestión en la que solicitas el certificado de saldos, que vas a necesitar igualmente para el inventario.
Y no esperes que la hipoteca haga lo mismo con la plusvalía municipal: esa se calcula sobre el valor del suelo y su incremento, no sobre lo que se deba. Son dos impuestos con bases distintas, como explico en plusvalía municipal por herencia.
El préstamo sigue igual
Una duda muy repetida: si heredo, ¿el banco puede cambiarme las condiciones o exigirme que devuelva todo?
No. El préstamo continúa en los mismos términos: el mismo tipo de interés, el mismo plazo, la misma cuota. Los herederos pasan a ocupar la posición del fallecido, y eso no abre la puerta a renegociar nada, ni a favor del banco ni en tu contra.
Lo que sí suele pedir la entidad es actualizar quién figura como titular, una vez tengas la escritura de aceptación y la inscripción en el Registro. Es un trámite de forma, no una renegociación.
Y si en algún momento te interesa cambiar condiciones, esa ya es otra operación distinta, con sus propios costes, no algo que venga impuesto por heredar.
Quién paga mientras tanto
El banco no para de cobrar mientras se tramita la herencia. Y esos meses son largos.
La cuota hay que seguir pagándola desde el primer mes, porque un impago puede acabar en ejecución hipotecaria aunque la herencia esté a medias. La entidad reclama contra el préstamo, no contra el papeleo.
Dos cosas prácticas:
Habla con el banco cuanto antes. Explica la situación y pregunta si pueden cargarla contra las cuentas del fallecido mientras se resuelve. Suele admitirse, igual que se admite pagar el funeral o el propio impuesto.
Guarda todos los recibos. Si acabas pagando tú por todos, tienes derecho a reclamar su parte a los demás herederos, y esa reclamación se gana con justificantes.
Dejar de pagar mientras decides si aceptas es arriesgado. El impago corre por su cuenta y la entidad puede iniciar la ejecución. Y ojo también al otro lado: pagar cuotas con dinero de la herencia antes de aceptar formalmente puede interpretarse como aceptación tácita. Es una conversación que hay que tener con el notario antes, no después.
Si sois varios herederos
Cada uno responde de la deuda en proporción a su cuota, pero el piso responde entero: la hipoteca grava el inmueble completo, no las participaciones por separado.
La traducción práctica es incómoda. Si uno de los tres hermanos deja de pagar su parte, el banco no ejecuta un tercio del piso: ejecuta el piso. Los otros dos acaban cubriendo lo que falta si quieren conservarlo.
Es una razón más para no dejar la casa en copropiedad indefinida. Lo que pasa cuando eso se enquista, y cómo salir, está en el proindiviso: heredar una casa entre varios.
Si la deuda supera al piso
Es la tercera fila del gráfico, y es un caso real cuando la hipoteca se firmó cerca del pico de precios y quedan muchos años por pagar.
Si aceptas pura y simplemente, respondes de esa diferencia con tu propio patrimonio. No es que pierdas el piso y ya está: la deuda que quede después de ejecutarlo sigue siendo tuya.
Para eso existen las otras dos opciones, y aquí es donde de verdad importan: aceptar a beneficio de inventario, que limita tu responsabilidad a lo que valga la herencia, o renunciar. Las tres están comparadas en aceptar, renunciar o aceptar a beneficio de inventario.
Y antes de decidir, mira si hay más deudas de las que ves. La forma de averiguarlo está en herencia con deudas: qué se hereda y cómo averiguarlo. Y para saber qué impuesto tienes delante según dónde viviera el fallecido, el comparador por comunidad lo calcula con tus cifras.
Dudas con el banco y con Hacienda
¿Puedo quedarme el piso y que la hipoteca la pague otro heredero?
Sí, pero hay que hacerlo bien: adjudicarte el inmueble en la escritura de partición asumiendo tú el préstamo, y comunicarlo al banco. Un acuerdo verbal entre hermanos no vincula a la entidad.
¿El banco puede negarse a que yo sea el nuevo titular?
La subrogación en la posición del fallecido se produce por la herencia, no por voluntad del banco. Otra cosa es que quieras cambiar condiciones o liberar a algún coheredero, y eso sí requiere su acuerdo.
Si vendo el piso, ¿qué pasa con la hipoteca?
Se cancela con el precio de la venta y te quedas la diferencia. Ojo a la fiscalidad de esa venta, que tiene su propia factura: la tienes en vender una casa heredada.
¿El seguro de vida cancela la hipoteca entera?
Depende de la póliza y del porcentaje asegurado. Si el préstamo era de dos titulares, es frecuente que cubra solo la parte del fallecido. Hay que leer las condiciones, no darlo por hecho en ninguna dirección.
¿Y si el seguro existía y nadie lo reclamó en su día?
Merece la pena mirarlo aunque hayan pasado años. Las prestaciones de seguros tienen su propio plazo de reclamación y no coincide con el de la herencia.
Las fuentes
- Ley 29/1987 — cargas deducibles y exclusión expresa de las hipotecas (art. 12), deudas del causante deducibles y su acreditación (art. 13)
- Código Civil — responsabilidad patrimonial del heredero (art. 1911) y aceptación a beneficio de inventario (arts. 1010 a 1024)
- Ley 50/1980, de Contrato de Seguro — prestación al beneficiario designado
Última verificación: 25 de agosto de 2026. Las condiciones de cada seguro vinculado y de cada préstamo son las que manda: este artículo describe el marco general. No es asesoramiento jurídico ni fiscal.