Una herencia no son los bienes: son los bienes menos las deudas. Y el problema de las deudas es que no vienen en una lista. Los pisos están en el Registro y el dinero en el banco, pero un aval firmado hace ocho años a un amigo no aparece en ningún sitio hasta que el acreedor llama a la puerta.
Por eso la pregunta importante no es «¿acepto o renuncio?», que es una decisión y ya la tienes explicada en aceptar, renunciar o aceptar a beneficio de inventario. La pregunta importante es la anterior: ¿cómo averiguo qué debía antes de decidir nada?
Y sí se puede averiguar, con bastante precisión y en unas semanas.
Lo que vas a encontrar
- Qué se hereda y qué se extingue
- Cómo averiguar qué debía
- El aval, la deuda que nadie ve venir
- La hipoteca: la casa viene con el préstamo
- Los plazos que te protegen
- Lo que hace perder la protección
- Los acreedores pueden frenar el reparto
- Dudas antes de aceptar
Qué se hereda y qué se extingue
La regla general es dura y conviene decirla sin adornos: se hereda el patrimonio entero, activo y pasivo. Lo que no se transmite es poco y muy concreto.
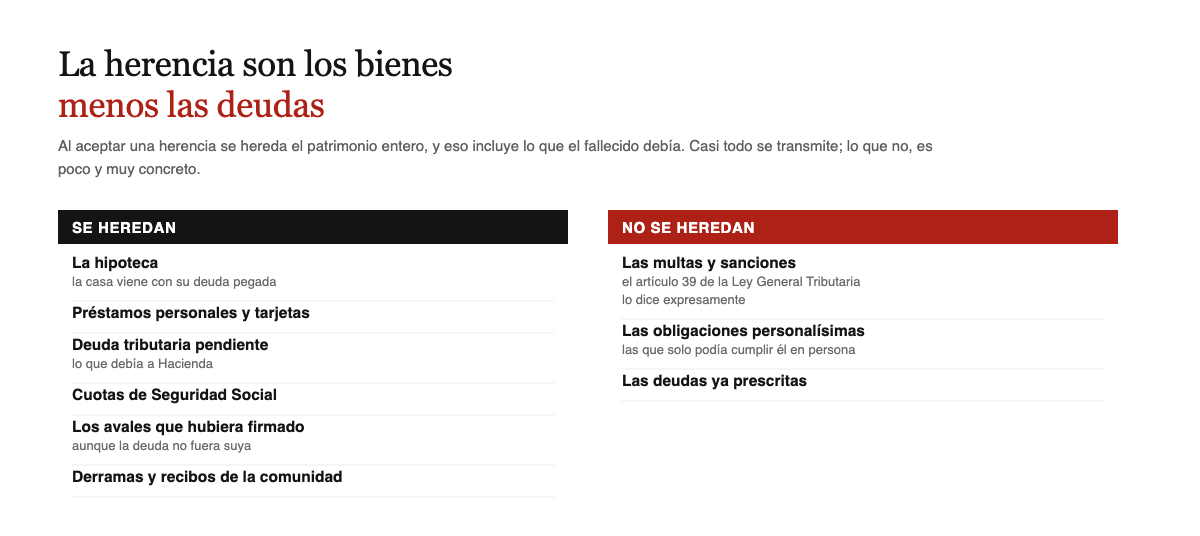
La excepción más útil de conocer es la de las multas y sanciones. La Ley General Tributaria lo dice con todas las letras en su artículo 39: las obligaciones tributarias pendientes se transmiten a los herederos, pero en ningún caso se transmitirán las sanciones.
O sea que si el fallecido tenía una deuda con Hacienda de 4.000 € más 2.000 € de sanción, heredas los 4.000 y los 2.000 se extinguen con él. Merece la pena revisar cualquier reclamación que llegue para separar una cosa de otra: no es raro que se reclame el paquete completo.
Lo mismo vale para las multas de tráfico. Las sanciones no se transmiten. Si te reclaman una deuda que mezcla el principal con la sanción, revisa el desglose: la parte sancionadora se extinguió con el fallecimiento.
Un negocio heredado es el caso donde esto se nota más, porque llega con proveedores, plantilla y cuotas pendientes que no esperan a que la herencia se reparta: heredar un negocio.
Cómo averiguar qué debía
Esta es la parte que casi nadie explica, y es la que permite decidir con datos en vez de con miedo. Son cinco consultas y se pueden hacer en paralelo.
1. La CIRBE del Banco de España. La Central de Información de Riesgos recoge los préstamos, créditos y avales que las entidades financieras tienen declarados de cada persona a partir de cierto importe. Los herederos pueden solicitarla acreditando su condición, y es gratuita.
Es, con diferencia, la herramienta más valiosa de esta lista, porque es la única que saca a la luz deudas de las que la familia no tenía ni idea. Si solo vas a hacer una consulta, haz esta.
Conviene pedirla cuanto antes: compensa hacerlo nada más tener la documentación, porque es la que más sorpresas destapa y no bloquea ningún otro trámite mientras llega.
2. Nota simple de cada inmueble. El Registro de la Propiedad muestra las cargas: hipotecas, embargos, anotaciones preventivas. Un piso que parecía limpio puede tener un embargo anotado.
3. Certificado de deudas con Hacienda. Tanto la Agencia Tributaria estatal como la de tu comunidad, porque son deudas distintas.
4. Certificado de la Seguridad Social. Especialmente importante si el fallecido era autónomo o tenía empresa: las cuotas impagadas son deuda heredable.
5. Certificado bancario de posición. A fecha de fallecimiento y en cada entidad. Muestra los saldos, pero también los préstamos y las tarjetas, que es lo que aquí interesa.
Con esas cinco respuestas encima de la mesa, la decisión deja de ser una apuesta.
El aval, la deuda que nadie ve venir
Es el caso que más disgustos da, y merece su apartado.
Si el fallecido avaló el préstamo de otra persona —un hijo, un socio, un amigo—, esa obligación se hereda. No es su deuda, pero es su compromiso de responder si el otro no paga. Y ese compromiso pasa a ti.
Lo peligroso es que un aval no da señales de vida mientras el deudor va pagando. Puede llevar años dormido y despertarse cuando el negocio del socio se hunde, tres años después de la herencia. Para entonces ya aceptaste, y respondes con tu propio patrimonio.
Es la razón número uno para consultar la CIRBE y, si aparece algún aval vivo, para no aceptar sin más.
La hipoteca: la casa viene con el préstamo
Heredar un piso hipotecado es heredar las dos cosas: el inmueble y lo que queda por pagar. No se pueden separar.
Dos cosas que conviene mirar antes de dar nada por perdido:
Si había un seguro de vida vinculado. Muchas hipotecas se firman con un seguro que cancela la deuda al fallecer el titular. Si existe, la casa puede quedar libre. Pídelo en el Certificado de Contratos de Seguros de Cobertura de Fallecimiento, que se solicita junto con el de últimas voluntades.
Cuánto queda por pagar frente a lo que vale. Un piso que vale 200.000 € con 30.000 € de hipoteca pendiente es un buen activo. El mismo piso con 210.000 € pendientes es una deuda con forma de casa.
Y no olvides el resto de la factura de heredar: el Impuesto de Sucesiones y la plusvalía municipal se pagan igual, y salen de tu bolsillo antes de vender nada. Puedes calcular la primera en el comparador del Impuesto de Sucesiones.
Para saber si la casa cubre la deuda hay que valorarla, y desde 2022 esa cifra la marca el valor de referencia del Catastro, no lo que penséis vosotros. Lo explico en el valor de referencia.
Los plazos que te protegen
La protección frente a las deudas existe, pero tiene calendario, y aquí es donde la gente la pierde sin saberlo.
Si tienes los bienes en tu poder —vives en la casa, tienes las llaves, gestionas las cuentas— dispones de treinta días desde que sabes que eres heredero para manifestar ante notario que te acoges al beneficio de inventario. Es el plazo del artículo 1014 y es cortísimo.
El inventario tiene su propio calendario: debe comenzarse dentro de los treinta días siguientes a la citación de los acreedores y concluirse en sesenta días.
Y si alguien te interpela, la cuenta atrás es de treinta días naturales para responder. Callar equivale a aceptar pura y simplemente, con todo lo que eso arrastra.
La lectura práctica: en cuanto sospeches que puede haber deudas, no toques nada y ve al notario. Ordenar la casa es una cosa; disponer de los bienes es otra muy distinta.
Cuando el heredero es menor de edad hay una regla propia que conviene conocer: si el juez deniega la autorización para repudiar, la herencia solo podrá aceptarse a beneficio de inventario. Está en heredar siendo menor de edad.
Lo que hace perder la protección
El beneficio de inventario limita tu responsabilidad a lo que valga la herencia. Pero se pierde, y el artículo 1024 dice cómo:
- Dejar bienes fuera del inventario a sabiendas. Ocultar una cuenta o un terreno tumba la protección entera.
- Vender bienes de la herencia antes de pagar a los acreedores. Aunque sea para pagarles después.
Y hay una vía de pérdida más silenciosa: los actos de disposición antes de decidir. Vaciar la cuenta, vender el coche, cobrar un alquiler para uso propio. Esos gestos pueden interpretarse como aceptación tácita, y quien acepta tácitamente lo hace pura y simplemente.
Pagar el funeral con el dinero del fallecido está admitido y no cuenta como aceptación. Todo lo demás, mejor consultarlo antes de hacerlo.
Los acreedores pueden frenar el reparto
Aunque los herederos se pongan de acuerdo, no siempre pueden repartir. El artículo 1082 permite a los acreedores reconocidos oponerse a que se lleve a efecto la partición hasta que se les pague o se les afiance el crédito.
Es lógico: si primero se reparte y luego cada heredero se gasta lo suyo, el acreedor se queda sin nada que perseguir. La ley invierte el orden.
En la práctica significa que las deudas se pagan antes de repartir, y que lo que se hereda es el remanente. Repartir primero y pagar después es una fuente segura de problemas.
Y no necesitan esperar a que nadie acepte: se puede demandar directamente a la herencia mientras sigue sin dueño. Cómo funciona ese periodo, en la herencia yacente.
Dudas antes de aceptar
¿Puedo aceptar el piso y rechazar las deudas?
No. La herencia se acepta o se repudia entera; no se puede trocear. Lo que sí puedes es aceptarla a beneficio de inventario, y entonces las deudas se pagan con los bienes de la herencia y no con los tuyos.
¿Y si las deudas superan a los bienes?
Con beneficio de inventario, los acreedores cobran hasta donde alcance y tú no pones nada. Si está claro que no queda nada, renunciar es más simple y evita el trabajo del inventario.
Mi madre avaló a mi hermano. Si acepto, ¿respondo yo?
Si aceptas pura y simplemente, sí, con tu propio patrimonio. Es exactamente el escenario para el que existe el beneficio de inventario, y conviene decidirlo antes de que venzan los treinta días.
¿Qué pasa si acepto y las deudas aparecen después?
Si aceptaste pura y simplemente, respondes con lo tuyo aunque no supieras que existían. Esa es la razón de fondo para investigar antes: la ignorancia no protege.
¿Puedo usar el dinero de la cuenta para pagar las deudas?
Con cuidado. Disponer de los bienes antes de aceptar formalmente puede leerse como aceptación tácita, y pagar a un acreedor antes de tiempo puede hacerte perder el beneficio de inventario. Ese orden lo marca el notario.
Sigue leyendo
- Aceptar, renunciar o aceptar a beneficio de inventario
- Los trámites de una herencia paso a paso
- El proindiviso: heredar una casa entre varios
- Vender una casa heredada: qué impuestos se pagan
- Comparador del Impuesto de Sucesiones por comunidad
Base legal
- Código Civil — responsabilidad del heredero (art. 1003), beneficio de inventario y sus plazos (arts. 1010 a 1024), oposición de los acreedores a la partición (art. 1082) e interpelación (art. 1005)
- Ley 58/2003, General Tributaria — artículo 39: las obligaciones tributarias se transmiten a los herederos, las sanciones no
- Central de Información de Riesgos, Banco de España — consulta de préstamos y avales declarados
Última verificación: 25 de agosto de 2026. Los plazos citados son los del Código Civil en derecho común; los territorios con derecho civil propio tienen reglas particulares. Este artículo no es asesoramiento jurídico.